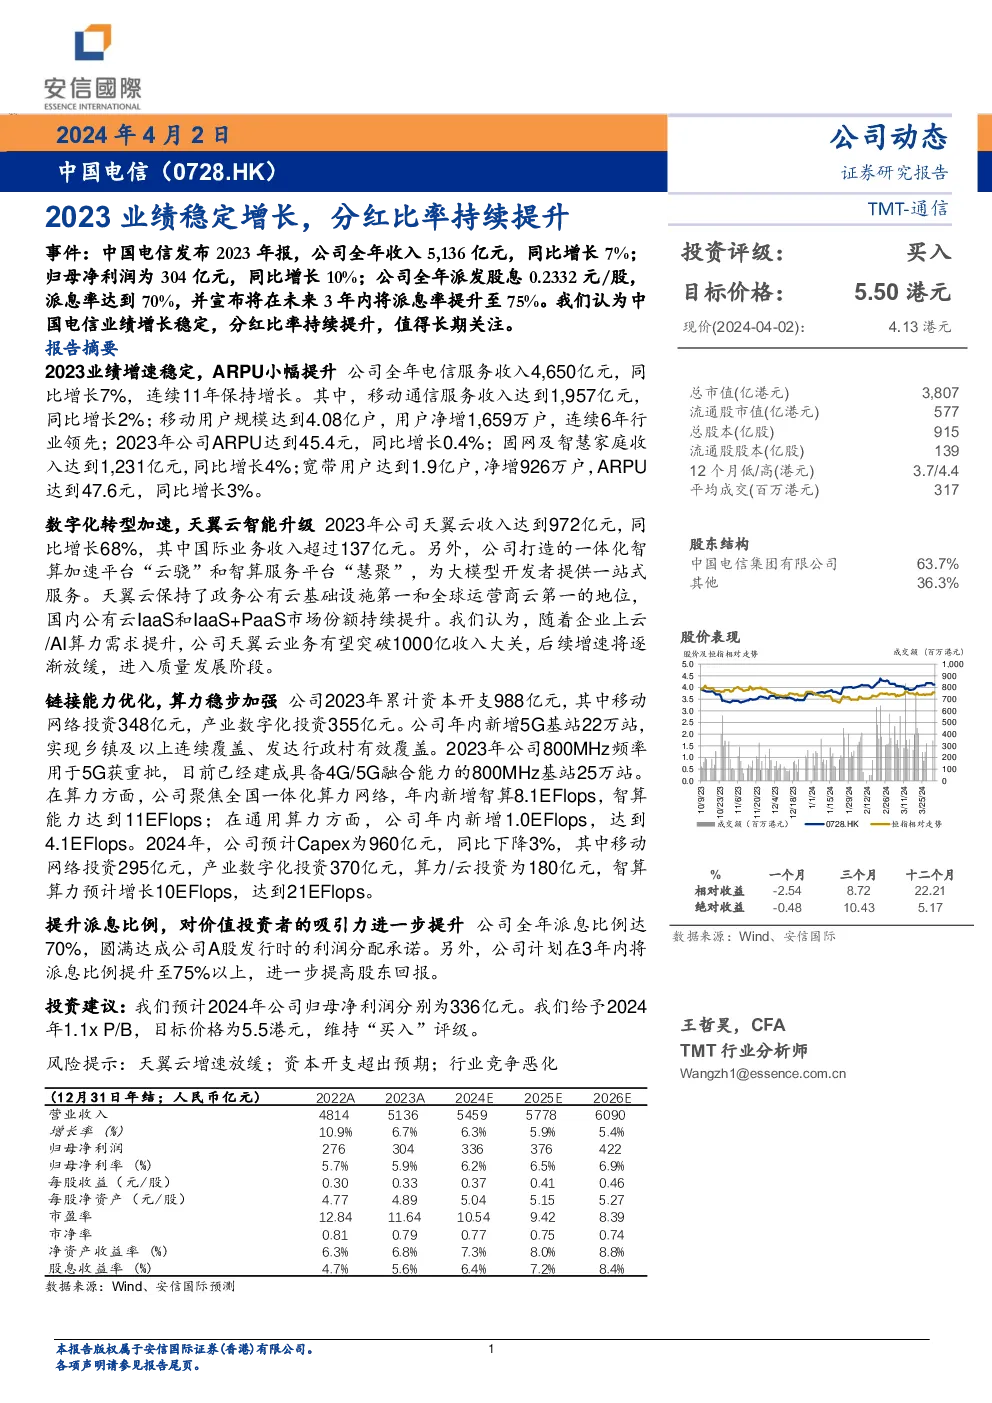
中国电信2023年度业绩报告概述如下:
业绩增长稳定,分红比率提升
- 总收入:2023年总收入为5,136亿元人民币,同比增长7%。
- 净利润:归母净利润为304亿元人民币,同比增长10%。
- 分红比率:全年派息率为70%,并宣布在未来3年内将派息率提升至75%。
业务亮点
- 电信服务:收入达4,650亿元人民币,连续11年保持增长。
- 移动通信服务:收入1,957亿元人民币,同比增长2%;移动用户规模达到4.08亿户,净增1,659万户。
- ARPU:移动用户ARPU为45.4元,同比增长0.4%。
- 固网及智慧家庭:收入1,231亿元人民币,同比增长4%;宽带用户1.9亿户,净增926万户,ARPU为47.6元,同比增长3%。
- 数字化转型:天翼云收入972亿元人民币,同比增长68%;打造一体化智算加速平台“云骁”和智算服务平台“慧聚”。
资本开支与网络建设
- 资本开支:2023年总计988亿元人民币,其中移动网络投资348亿元,产业数字化投资355亿元。
- 网络建设:新增5G基站22万站,800MHz频率用于5G获重批,建成25万站4G/5G融合能力基站。
- 算力能力:新增智算8.1EFlops,智算能力达到11EFlops;通用算力新增1.0EFlops,达到4.1EFlops。
派息比例增加
- 派息计划:全年派息比例达70%,并计划在3年内提升至75%以上。
投资建议
- 盈利预测:预计2024年归母净利润为336亿元。
- 估值:给予2024年1.1倍市净率,目标价格为5.5港元。
- 评级:维持“买入”评级。
风险提示
- 天翼云增速可能放缓。
- 资本开支可能超出预期。
- 行业竞争可能加剧。
财务表现概览
- 收入:2022年至2026年的复合年增长率预计为5.9%。
- 净利润:2022年至2026年的复合年增长率预计为7.1%。
- 派息:从2022年的0.30元/股,增长至2026年的0.46元/股,年复合增长率为8.7%。
市场表现
- 股价:近一年涨幅约22.21%,平均成交活跃度为317百万港元。
- 股东结构:中国电信集团有限公司持股63.7%,其他股东持股36.3%。
财务比率
- 市盈率:从2022年的12.84倍降至2024年的9.42倍。
- 市净率:从2022年的0.81倍增至2024年的0.75倍。
- 分红收益率:从2022年的4.7%增长至2024年的8.7%。
资本结构
- 总资产:从2022年的8077亿元增至2024年的8836亿元。
- 总负债:从2022年的3713亿元增至2024年的4401亿元。
- 所有者权益:从2022年的4364亿元增至2024年的4822亿元。
财务比率概览
- 营业利润率:从2022年的33.4%增长至2024年的56.7%。
- 净利润率:从2022年的5.7%增长至2024年的7.3%。
- ROE:从2022年的6.3%增长至2024年的9.1%。
- ROA:从2022年的3.4%增长至2024年的5.0%。
现金流
- 经营活动现金流:从2022年的1364亿元增长至2024年的1767亿元。
- 投资活动现金流:从