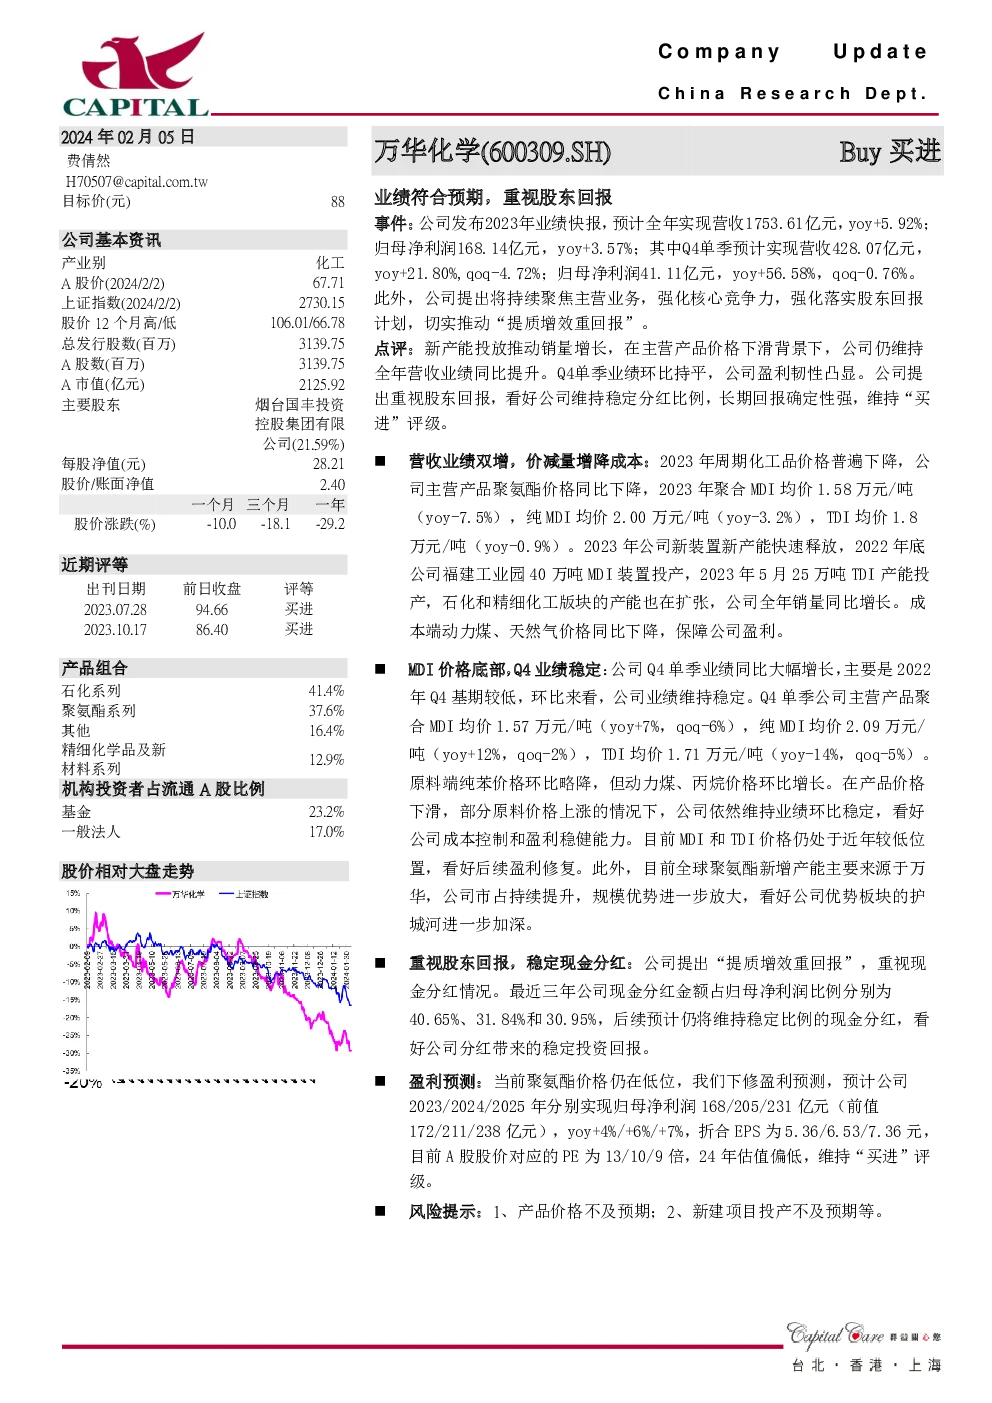
万华化学公司更新报告
公司概览:
- 行业:化工
- 股票代码:600309.SH
- 目标价:88元人民币
- 股价变动:过去12个月股价范围:106.01至66.78元;近一个月下跌10.0%,三个月下跌18.1%,一年下跌29.2%
- 市值:2125.92亿元人民币
- 主要股东:烟台国丰投资控股集团有限公司持有21.59%股权
- 每股净值:28.21元人民币
- 股价与账面净值比率:2.40倍
- 机构投资者占比:流通A股基金占比23.2%,一般法人占比17.0%
业务亮点:
- 产品组合:石化系列占比41.4%,聚氨酯系列占比37.6%,其他占比16.4%,精细化学品及新材料系列占比12.9%
- 股价与大盘走势:股价相对上证指数波动,显示市场对公司的短期和长期表现有不同反应。
业绩分析:
- 营收与利润:2023年营收1753.61亿元,同比增长5.92%;归母净利润168.14亿元,同比增长3.57%。
- 成本控制:受益于原料成本(如动力煤、天然气)的下降,以及新产能的高效利用,公司能够维持稳定的盈利。
- MDI与TDI价格:尽管存在产品价格的波动,公司在2023年的业绩仍然表现出较强的盈利韧性和成本控制能力。
股东回报与分红:
- 公司强调“提质增效重回报”,承诺保持稳定的现金分红比例,以确保长期投资回报的确定性。
盈利预测与评级:
- 下调盈利预测,预计2023-2025年的归母净利润分别为168、205、231亿元,对应EPS分别为5.36、6.53、7.36元,当前股价对应PE分别为13、10、9倍。
- 估值偏低,维持“买进”评级。
风险提示:
- 产品价格低于预期的风险
- 新建项目投产进度低于预期的风险
财务概览:
- 收入:从2021年的145538百万元增长至2023年的175361百万元
- 利润:同期利润从24649百万元增长至16814百万元
- 估值:PE从8.62倍增长至9.20倍
- 股息:从2.5元增长至2.6元
投资评价:
- 评级:“买进”
- 定义:首次评等潜在上涨空间超过35%
财务报表:
- 合并损益表:详细列出了各年度的收入、成本、费用等数据
- 合并资产负债表:提供了资产、负债和所有者权益的详细情况
- 合并现金流量表:展示了经营活动、投资活动和筹资活动的现金流情况
重要声明:
- 本报告由群益证券(香港)有限公司编写,仅供特定客户参考,不对外公开。
- 报告中的信息未经独立核实,群益证券(香港)有限公司不承担任何责任或义务。
- 报告内容可能在未通知情况下发生变更。
- 报告作者可能持有报告中提及的证券,并可能进行交易。
- 本报告并非用于推销或促进交易行为。
- 使用报告内容前应谨慎评估风险。