发现报告(www.fxbaogao.com)是专业的研报平台,拥有行业内最全的报告库。这里的用户量非常大,很多专业人士都在用。我们覆盖了宏观、行业、公司及财报等所有内容,报告数量惊人。凭借先进的技术和简单的页面设计,我们助您高效筛选信息,不再为找资料发愁。来这里,轻松获取关键数据,让您的投资决策更加靠谱。
广晟有色季度报告概览
业绩亮点:
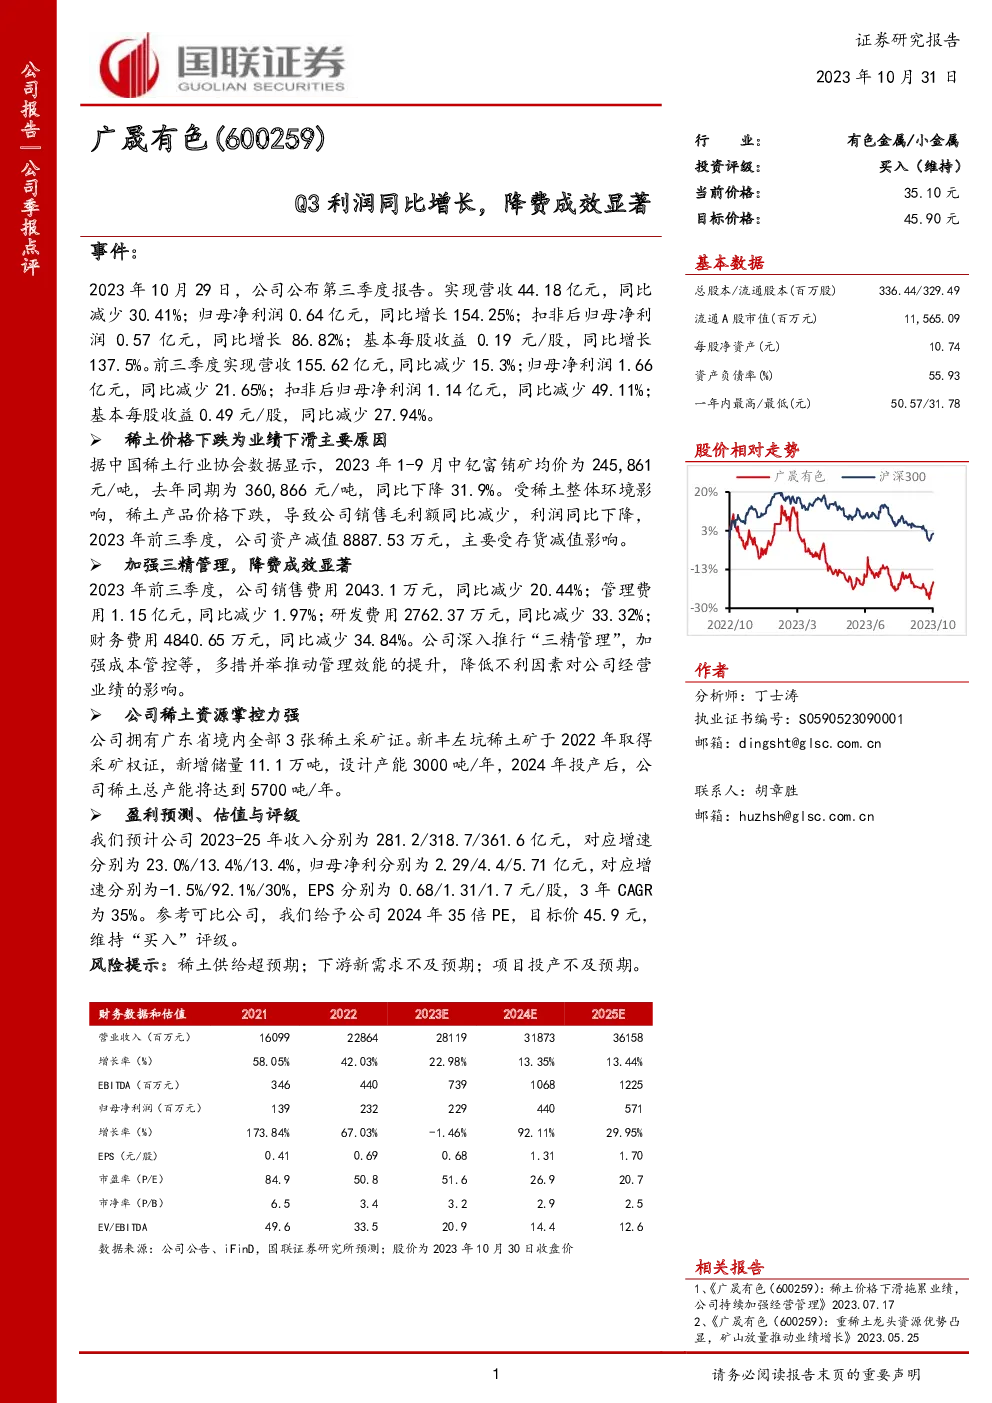
- 第三季度利润增长:尽管营收有所下降,但归母净利润实现了154.25%的增长,扣非后归母净利润增长86.82%。
- 成本控制成效显著:通过“三精管理”,有效降低了销售、管理、研发和财务费用,分别减少了20.44%、1.97%、33.32%和34.84%。
行业背景:
- 稀土价格下跌:2023年1-9月,中钇富铕矿价格下跌至245,861元/吨,较上年同期360,866元/吨下滑31.9%,导致公司销售毛利减少,利润同比下降。
矿山资源与产能:
- 稀土资源掌控:拥有广东省境内全部3张稀土采矿证,新增储量11.1万吨,设计产能3000吨/年,计划2024年投产后,总产能达到5700吨/年。
财务预测与估值:
- 收入预测:2023-2025年收入预计分别为281.2亿、318.7亿和361.6亿,复合年增长率(CAGR)为23.0%。
- 净利润预测:对应净利润分别为2.29亿、4.4亿和5.71亿,CAGR为35%。
- 估值:基于2024年的35倍市盈率,给予目标价45.9元,维持“买入”评级。
风险提示:
- 稀土供给超预期:未来稀土供给量可能超出市场需求。
- 下游需求不足:下游新需求可能未达预期。
- 项目投产延迟:项目投产时间可能不如预期。
财务数据概览:
- 收入与利润:2021-2025年的收入和利润均呈现增长趋势,但2023年收入和利润有所下滑,2024年后预计恢复增长。
- 盈利质量:净利润率和ROE波动,但整体上保持稳定增长态势。
- 财务比率:资产负债率、负债和权益比率、财务杠杆等指标显示公司在财务健康方面的良好表现。
结论:
广晟有色在面对稀土价格下跌的挑战下,通过加强内部管理和优化成本结构,实现了利润的显著增长。其强大的稀土资源掌控力和未来的产能扩张计划为其长期增长提供了坚实基础。然而,市场对于稀土的需求变化和供给过剩的风险仍需密切关注。基于对其长期增长潜力的认可和当前的财务表现,维持“买入”评级是合理的。