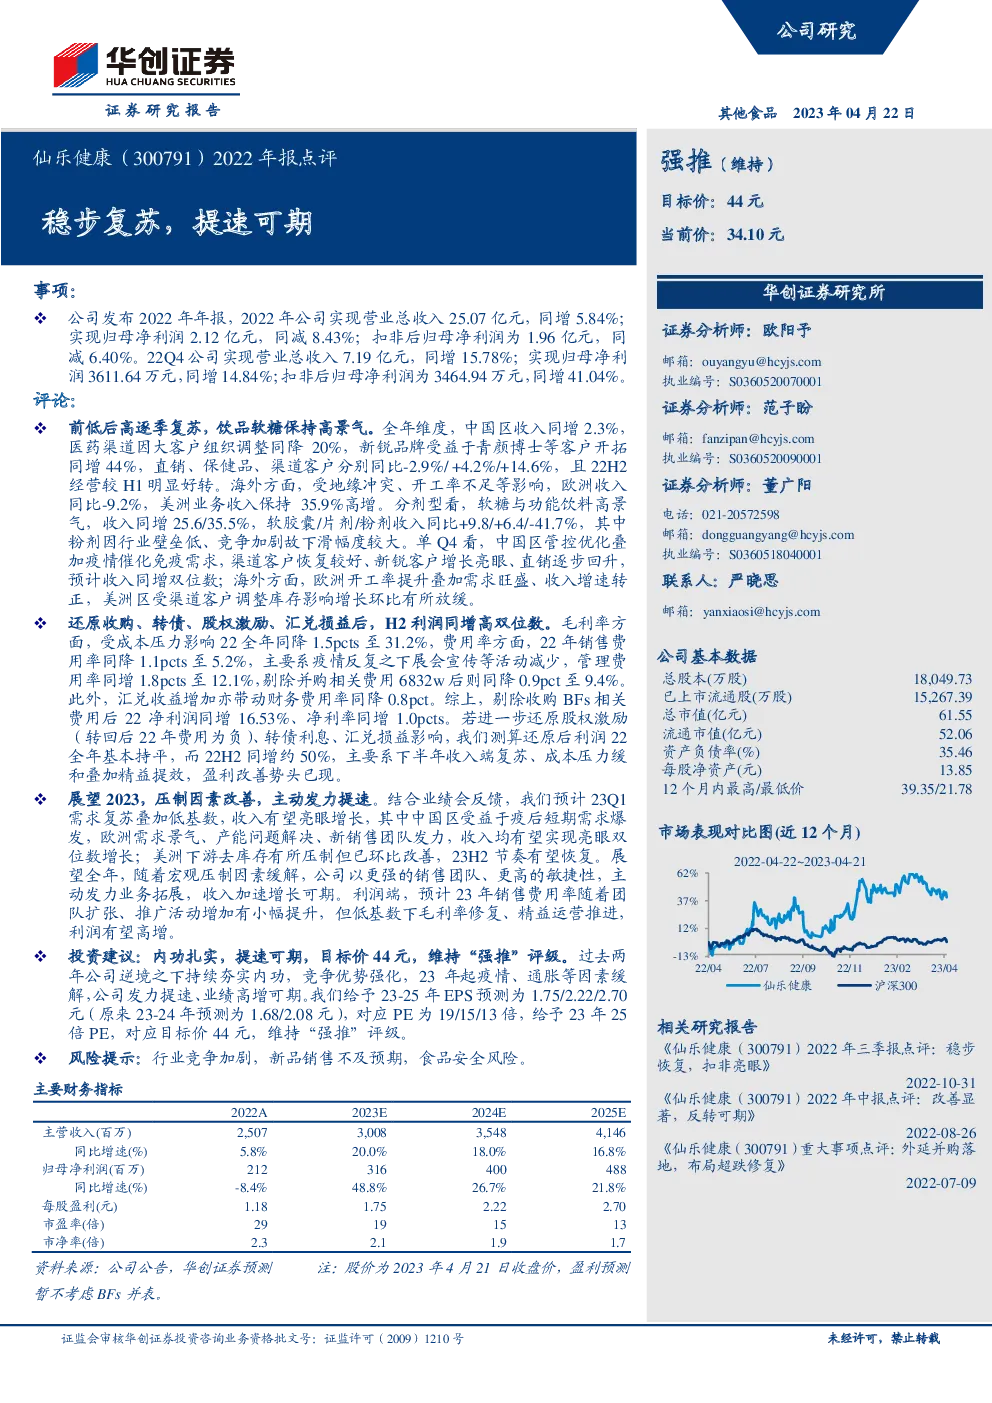
公司发布的2022年年报显示,尽管整体营收增长5.84%至25.07亿元,但归母净利润减少了8.43%,至2.12亿元;扣非后归母净利润减少6.40%,为1.96亿元。第四季度,公司业绩出现显著改善,营业总收入增长15.78%至7.19亿元,归母净利润同比增长14.84%至3611.64万元,扣非后归母净利润增长41.04%至3464.94万元。
公司业务在全年呈现前低后高的复苏趋势。中国区收入同比增长2.3%,医药渠道因大客户调整而下降20%,新锐品牌增长44%,直销、保健品及渠道客户的收入分别同比-2.9%、+4.2%、+14.6%。海外业务中,欧洲收入下滑9.2%,美洲业务收入增长35.9%。在产品层面,软糖和功能饮料保持高景气度,收入分别增长25.6%和35.5%;软胶囊、片剂、粉剂收入分别增长9.8%、6.4%、-41.7%,其中粉剂下滑幅度较大,主要是由于行业壁垒较低、竞争加剧。
第四季度,公司实现了收入端的双位数增长,主要得益于中国区的管控优化、疫情催化下的免疫需求增长、新锐客户增长强劲以及直销渠道的逐步复苏。海外方面,欧洲市场在开工率提升和需求旺盛的推动下,收入增速转正;美洲区则受到渠道客户调整库存的影响,增长略有放缓。
在调整收购、转债、股权激励、汇兑损益后,公司第二季度的利润增长达到了双位数,全年利润同比增长16.53%,净利率提高了1.0个百分点。若进一步考虑股权激励、转债利息和汇兑损益的影响,计算后的利润在2022年基本持平,但下半年增长了约50%,主要原因是收入端的复苏、成本压力的缓解以及精益运营的推进。
展望2023年,预计公司将在疫情、通胀等压制因素改善的基础上,通过增强销售团队、提高业务敏捷性,实现收入的加速增长。利润方面,考虑到销售费用率的提升,预计会有小幅增加,但由于基数效应和毛利率的修复、精益运营的推进,利润有望实现高增长。
综合来看,公司内功扎实,在经历了两年的挑战后,竞争优势得到加强。随着不利因素的缓解和主动出击的策略,公司有望实现业绩的高速增长。基于对公司未来业绩的预测,给予其23年25倍市盈率的目标价44元,并维持“强推”评级。然而,行业竞争加剧、新品销售不达预期以及食品安全风险仍可能对公司的经营构成风险。
发现报告(www.fxbaogao.com)为您提供最专业的研报服务,用户量在业内名列前茅。我们收录的报告数量极多,覆盖了宏观、行业、公司等各个层面,几乎无所不包。平台设计极简,操作方便,利用前沿技术帮您快速筛选核心信息。大家都在用发现报告,因为这里能真正帮您高效解决问题,实现深度的市场洞察和决策。