产业链一体化布局助力业绩高增长,聚焦于高附加值业务
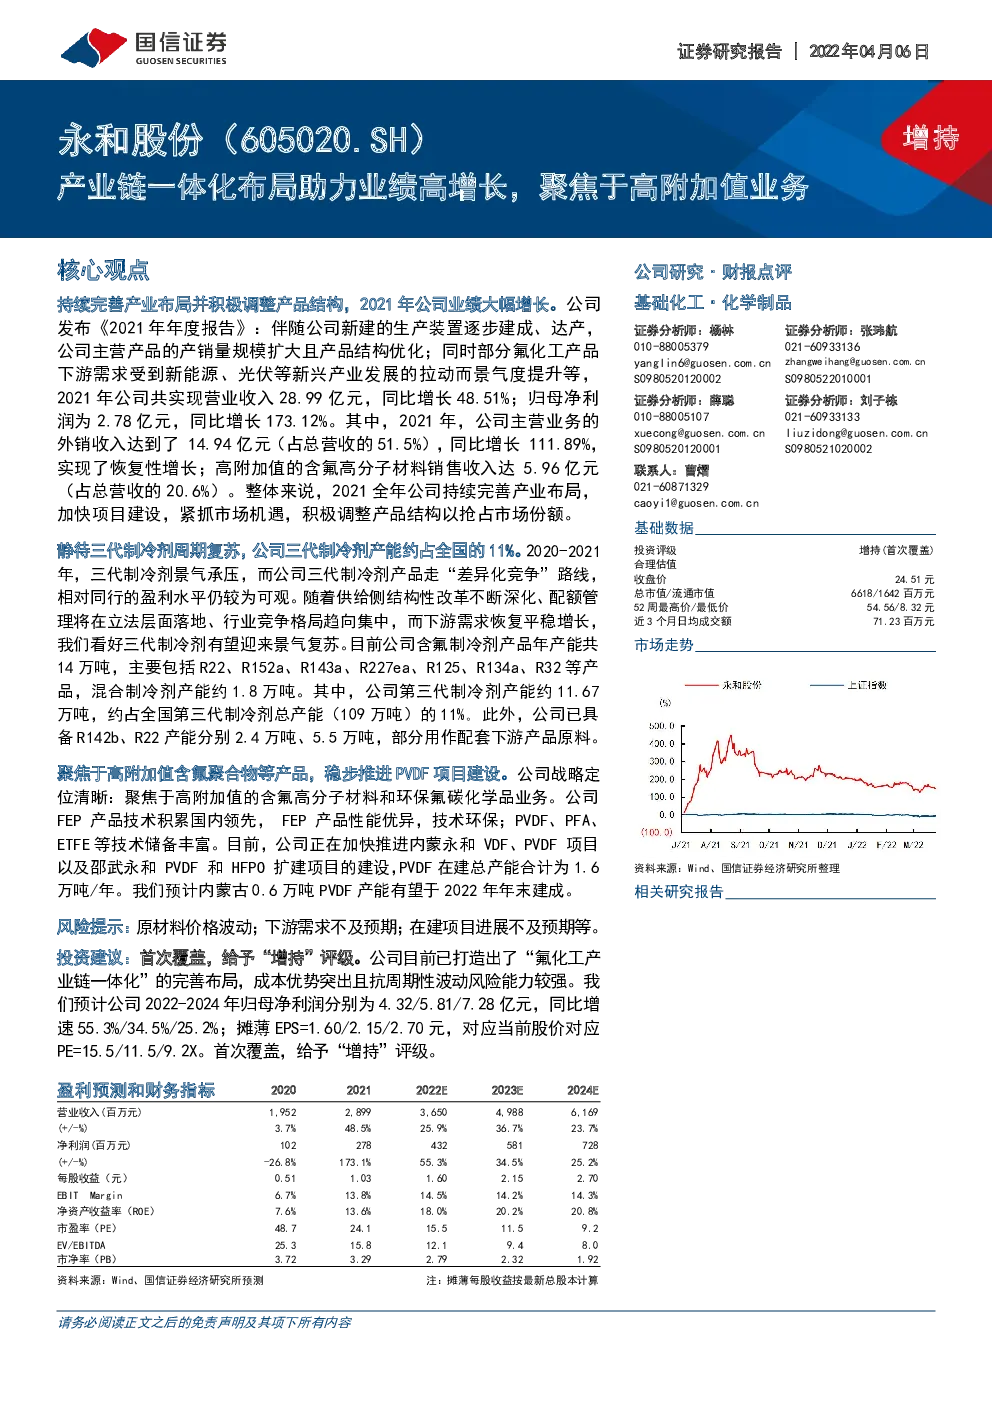
持续完善产业布局并积极调整产品结构,2021年公司业绩大幅增长。公司发布《2021年年度报告》:伴随公司新建的生产装置逐步建成、达产,公司主营产品的产销量规模扩大且产品结构优化;同时部分氟化工产品下游需求受到新能源、光伏等新兴产业发展的拉动而景气度提升等,2021年公司共实现营业收入28.99亿元,同比增长48.51%;归母净利润为2.78亿元,同比增长173.12%。其中,2021年,公司主营业务的外销收入达到了14.94亿元(占总营收的51.5%),同比增长111.89%,实现了恢复性增长;高附加值的含氟高分子材料销售收入达5.96亿元(占总营收的20.6%)。整体来说,2021全年公司持续完善产业布局,加快项目建设,紧抓市场机遇,积极调整产品结构以抢占市场份额。 静待三代制冷剂周期复苏,公司三代制冷剂产能约占全国的11%。2020-2021年,三代制冷剂景气承压,而公司三代制冷剂产品走“差异化竞争”路线,相对同行的盈利水平仍较为可观。随着供给侧结构性改革不断深化、配额管理将在立法层面落地、行业竞争格局趋向集中,而下游需求恢复平稳增长,我们看好三代制冷剂有望迎来景气复苏。目前公司含氟制冷剂产品年产能共14万吨,主要包括R22、R152a、R143a、R227ea、R125、R134a、R32等产品,混合制冷剂产能约1.8万吨。其中,公司第三代制冷剂产能约11.67万吨,约占全国第三代制冷剂总产能(109万吨)的11%。此外,公司已具备R142b、R22产能分别2.4万吨、5.5万吨,部分用作配套下游产品原料。 聚焦于高附加值含氟聚合物等产品,稳步推进PVDF项目建设。公司战略定位清晰:聚焦于高附加值的含氟高分子材料和环保氟碳化学品业务。公司FEP产品技术积累国内领先,FEP产品性能优异,技术环保;PVDF、PFA、ETFE等技术储备丰富。目前,公司正在加快推进内蒙永和VDF、PVDF项目以及邵武永和PVDF和HFPO扩建项目的建设,PVDF在建总产能合计为1.6万吨/年。我们预计内蒙古0.6万吨PVDF产能有望于2022年年末建成。 风险提示:原材料价格波动;下游需求不及预期;在建项目进展不及预期等。 投资建议:首次覆盖,给予“增持”评级。公司目前已打造出了“氟化工产业链一体化”的完善布局,成本优势突出且抗周期性波动风险能力较强。我们预计公司2022-2024年归母净利润分别为4.32/5.81/7.28亿元,同比增速55.3%/34.5%/25.2%;摊薄EPS=1.60/2.15/2.70元,对应当前股价对应PE=15.5/11.5/9.2X。首次覆盖,给予“增持”评级。 盈利预测和财务指标 2021年业绩创新高,打造氟化工产业链一体化布局,加快高附加值产品结构升级 永和公司成立于2004年,由2012年9月改制为浙江永和制冷股份有限公司(以下简称“永和股份”),并于2021年7月登陆上交所主板。公司总部地处素有中国“氟都”之称的浙江衢州。目前公司旗下有金华永和氟化工、内蒙古永和氟化工及邵武永和金塘新材料等多家子公司。经过近20年的发展,公司现已成为一家集萤石资源、氢氟酸、单质及混合氟碳化学品、含氟高分子材料的研发、生产和销售为一体的氟化工领军企业,是我国氟化工行业中产业链最完整的企业之一。 据公司公告及我们统计,截至2021年底,公司拥有萤石精粉年产能8万吨,无水氢氟酸年产能8.5万吨,氟碳化学品单质年产能14万吨,含氟高分子材料及单体年产能1.28万吨,部分单个产品品质和产能规模国内领先;公司本部拥有年混配、分装6.72万吨单质制冷剂、混合制冷剂的生产能力。此外,公司在建产能方面,规划有13万吨氢氟酸、超过10万吨氟碳化学品和超过3万吨含氟高分子材料。目前,公司已完成氟化工全产业链覆盖,未来将继续聚焦于拥有更高附加值的含氟高分子材料和环保氟碳化学品业务。 表1:永和股份主营产品产能及在建规划(截至2022年4月) 2022年3月29日晚,公司发布了《2021年年度报告》:伴随公司新建的生产装置逐步建成、达产,公司主营产品的产销量规模扩大且产品结构优化;同时部分氟化工产品下游需求受到新能源、光伏等新兴产业发展的拉动而景气度提升等,2021年公司共实现营业收入28.99亿元,同比增长48.51%;归母净利润为2.78亿元,同比增长173.12%;归母扣非净利润为2.75亿元,同比增长241.70%。基本每股收益为1.2元。其中,公司根据市场需求,及时调整产品结构和销售策略,抢占国内外市场份额:2021年,公司主营业务的外销收入达到了14.94亿元(占总营收的51.5%),同比增长111.89%,实现了恢复性增长;高附加值的含氟高分子材料销售收入达5.96亿元(占总营收的20.6%)。从经营层面来说,2021全年公司持续完善产业布局,加快项目建设,紧抓市场机遇,积极调整产品结构以抢占市场份额。 图1:永和股份营业收入及增速(单位:亿元、%) 图2:永和股份归母净利润及增速(单位:亿元、%) 从产能建设上看,2021年,公司重点建设项目取得积极进展,2021年4月内蒙永和年产3万吨R134a项目顺利开车试生产、11月年产6万吨一氯甲烷项目顺利开车试生产,并对已有装置进行了技改。此外,邵武永和募投项目建设取得阶段性成果,R22、R32、TFE/HFP等生产装置主体工程已全部完工,PTFE装置土建完成90%、FEP装置土建完成75%、项目一期配套公用工程土建完成80%,募投项目建设整体进展顺利。同时,公司加快建设内蒙永和VDF、PVDF项目以及在邵武永和投资建设PVDF、HFPO项目;同时为进一步完善公司产业布局,为公司未来增长积蓄潜力和新的增长点,公司投资设立了全资子公司包头永和,积极推动公司中长期项目规划“包头达茂巴润工业园区氟化工基地”的逐步实施。 从技术实力上看,公司致力于氟化工的关键核心技术攻关,高度重视技术研发与创新,大力实施创新战略。目前公司FEP产品技术积累国内领先,PVDF、PFA、ETFE等技术储备丰富,且掌握了国内领先的全氟辛酸替代品合成技术、全氟正丙基乙烯基醚合成技术及第三单体改性聚全氟乙丙烯树脂技术。 图3:公司主要氟化工产品布局情况(截至2021年7月) 充分发挥内蒙古当地萤石、煤炭等资源成本优势,产品成本优势显著 公司生产所需主要原材料包括萤石、无水氢氟酸、电石、硫酸、三氯甲烷等。其中氟化工的资源基础是萤石,由于萤石资源的不可再生属性,我国将其作为一种战略性资源来保护。近年来,公司充分发挥内蒙古当地的资源成本优势,通过开发战略合作供应商、优化运输渠道以降低原材料成本与物流成本,减少萤石等原材料价格上涨对公司生产成本带来的影响,为公司打造出“氟化工产业链一体化”的完善布局。受益于公司已有的完整氟化工产业链布局,2021年公司产品生产供应链循环顺畅,产品成本优势明显,有效降低了上游原材料价格高涨带来的影响。 从全球的萤石供应角度来看,据USGS数据,2021年,加拿大、墨西哥分别生产萤石(100%CaF2)14万吨、99万吨,分别占全球总产量的1.63%、11.51%。近日,受加拿大矿山破产及墨西哥矿山因安全问题减产的原因,海外萤石供应量有所减少。从进出口数据来看,2022年1-2月,我国萤石出口大幅增长,进口量大幅缩减。目前国外客户陆续转向中国采购,国内萤石厂商已陆续收到出口询价订单,我们建议关注国内萤石价格动态及出口态势。目前,过国内萤石市场来看,截至4月1日,国内华东地区97%萤石湿粉主流成交价参考2500-2600元/吨,整体以平稳运行为主。 图4:萤石/氢氟酸价格与价差走势(元/吨) 制冷剂:2020-2021年三代制冷剂景气承压,静待三代制冷剂景气反转 复盘三代制冷剂价格走势:2020年,受新冠肺炎冲击、基加利修正案引起的配额争抢等因素影响,三代制冷剂市场延续2019年末的疲软态势,各产品价格均有下滑。原料氢氟酸自疫情爆发后连连走低,于2020年5月份到达全年最低点后反弹回稳。R32产能过剩的状况仍在延续,价格上行受限;R134a价格达到了近年来历史新低点。下游空调、汽车行业2020年产销量双双下滑。2021年上半年,除R32价格仍在成本线下徘徊外,其余制冷剂价格均有所回暖,截至2021年6月30日,R22较年初涨幅约为14.3%,R134a较年初涨幅约为13.9%,R125较年初涨幅约为11.5%,R32较年初跌幅约为4.0%,R410a较年初涨幅约为17.6%。自2021年8月中旬起,随原材料氢氟酸、甲烷氯化物、乙烷氯化物等价格持续上涨,并且在能耗双控及限电导致制冷剂开工率不足,而需求端制冷剂进入传统备货旺季的背景下,制冷剂产品价格均出现明显反弹,涨价态势持续至2021年11月初。随后,自2021年11月起,在原料端供给逐步释放的背景下,除R142b外的制冷剂价格均开始普遍回调。2021年,从制冷剂两大下游来看,空调方面,据国家统计局数据显示,1-12月累计产量21835.7万台,同比增长9.4%;汽车方面,据中汽协消息,2021年,汽车产销双双超过2600万辆,结束了自2018年以来连续三年下降的局面。整体来看,受全球经济在去年低基数下强劲回升,我国经济持续稳定恢复的影响,2021年制冷剂行业终端需求平稳复苏。目前,《〈蒙特利尔议定书〉基加利修正案》已正式对中国生效。根据协议,到2045年,中国将比2020-22年基准减少80%的氢氟碳化合物使用。这意味着中国将对HFCs(氢氟碳化物)相关化学品进行管控,包括2024年冻结HFCs生产和消费。随着供给侧结构性改革不断深化、配额管理将在立法层面落地、行业竞争格局趋向集中,而下游需求恢复平稳增长,我们看好三代制冷剂有望迎来景气复苏。 目前公司含氟制冷剂单质产品共计年产能14万吨,主要包括R22、R152a、R143a、R227ea、R125、R134a、R32等产品,现已形成了较大生产规模;此外,公司还具备R410a、R404a等混合制冷剂产品产能约1.8万吨。其中,公司第三代制冷剂产能约11.67万吨,约占全国第三代制冷剂总产能(109.19万吨)的11%;公司自主品牌“冰龙”牌制冷剂在售后市场中的声誉和出货量方面均排名前列。2020-2021年,三代制冷剂景气承压,而公司三代制冷剂产品走“差异化竞争”路线,相对同行的盈利水平仍较为可观。此外,公司已具备R142b、R22产能分别2.4万吨、5.5万吨(未来仍将继续扩张),部分用作配套下游产品原料。其中,R22可作为原料生产TFE进而生产含氟高分子材料PTFE、FEP、PFA等;R152a可作为原料生产R142b进而生产含氟高分子材料VDF和PVDF。 图5:R22产品价格与价差 图6:R32产品价格与价差 图7:R152a产品价格与价差走势 图8:R142b产品价格与价差走势 高附加值领域:FEP产品技术积累国内领先,PVDF、PFA、ETFE等技术储备丰富 公司经营战略的定位清晰:聚焦于高附加值的含氟高分子材料和环保氟碳化学品业务。截至2021年年底,公司拥有含氟高分子材料及单体年产能1.28万吨,在建超过3万吨含氟高分子材料。其中,公司FEP产品介电损耗、热失重、MIT(耐弯折)等指标国内领先,已接近国际先进水平。目前公司FEP产品已实现向富士康、哈博电缆等知名企业直接或间接批量供货,在中高端领域逐步替代国际氟化工领先企业的含氟高分子材料产品。公司含氟高分子材料自主品牌“耐氟隆”是金华市著名商标,在含氟高分子材料尤其是FEP领域享有了重要市场地位。 另外,值得一提的是,PVDF业务方面,目前公司尚未有PVDF产能,而公司紧抓下游新能源、光伏行业高速发展的市场机遇,正在加快推进内蒙永和VDF、PVDF项目以及邵武永和PVDF和HFPO扩建项目的建设,PVDF在建总产能合计为1.6万吨/年。 (1)内蒙永和PVDF项目:公司全资子公司内蒙古永和氟化工有限公司正在建设0.7万吨/年拟建设偏氟乙烯(VDF)产能,