行业筑底,回购彰显信心
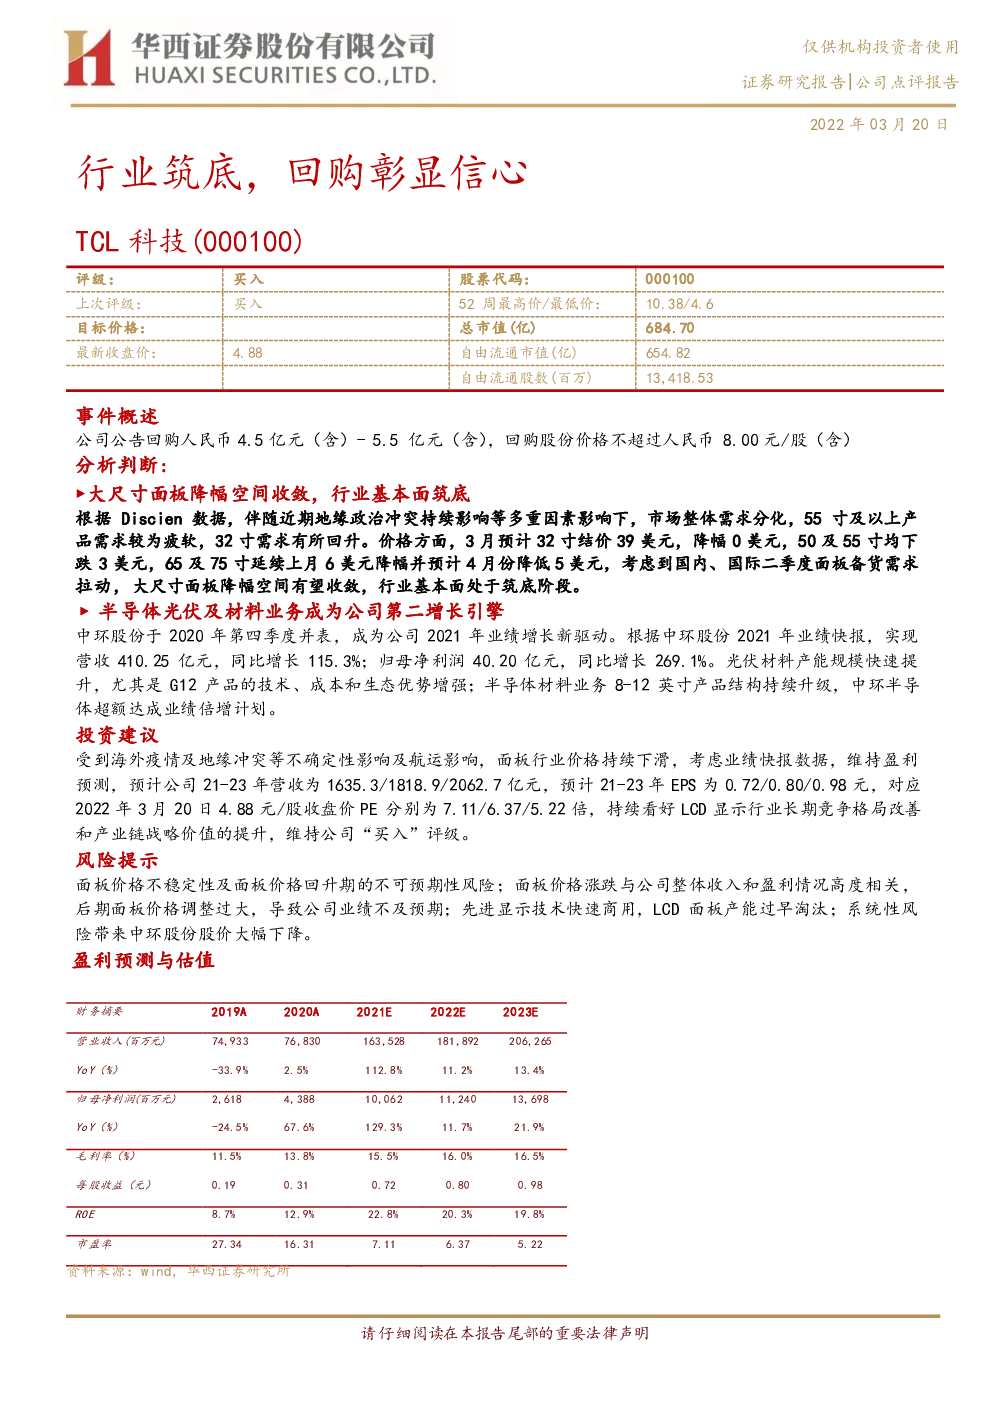
受到海外疫情及地缘冲突等不确定性影响及航运影响,面板行业价格持续下滑,考虑业绩快报数据,维持盈利预测,预计公司21-23年营收为1635.3/1818.9/2062.7亿元,预计21-23年EPS为0.72/0.80/0.98元,对应2022年3月20日4.88元/股收盘价PE分别为7.11/6.37/5.22倍,持续看好LCD显示行业长期竞争格局改善和产业链战略价值的提升,维持公司“买入”评级。 风险提示 面板价格不稳定性及面板价格回升期的不可预期性风险;面板价格涨跌与公司整体收入和盈利情况高度相关,后期面板价格调整过大,导致公司业绩不及预期;先进显示技术快速商用,LCD面板产能过早淘汰;系统性风险带来中环股份股价大幅下降。 盈利预测与估值 able_profit] 134913 分析师:宋辉 分析师:柳珏廷 分析师:孙远峰 邮箱:songhui@hx168.com.cn SAC NO:S1120519080003联系电话: 邮箱:liujt@hx168.com.cn SAC NO:S1120520040002联系电话: 邮箱:sunyf@hx168.com.cn SAC NO:S1120519080005联系电话: 华西通信&电子联合覆盖
你可能感兴趣
医药生物行业周报:医药板块上市公司回购增持频出,行业走势有望筑底企稳
医药生物中邮证券2026-06-15
多家公司发布回购预案,彰显行业信心:--药品行业周报 2026.6.8-2026.6.12
医药生物湘财证券股份有限公司2026-06-14
农林牧渔行业周报:回购潮彰显行业发展信心,周期迭代淘汰末尾产能
农林牧渔华鑫证券2024-09-21
公司信息更新报告:Q3或为长期底部,持续回购彰显发展信心,建议积极关注行业拐点布局机遇
基础化工开源证券2023-11-14
石油石化行业点评报告:民营炼化企业集体回购,彰显对行业长期信心
化石能源中原证券2022-03-22
静待行业复苏,大额回购彰显信心
电气设备信达证券2024-10-29
医药生物行业周报:恒瑞医药签署HRS-1893授权许可协议,首次回购彰显发展信心
医药生物上海证券2025-09-08
行业景气龙头业绩高增,连续回购彰显信心
信息技术华西证券2022-10-29
钛白粉行业景气持续,回购彰显信心
基础化工安信证券2018-10-23
大挖增速远超行业,重磅回购彰显发展信心
机械设备东吴证券2019-05-20