猜你想问
本周大小盘指增超额收益表现如何?
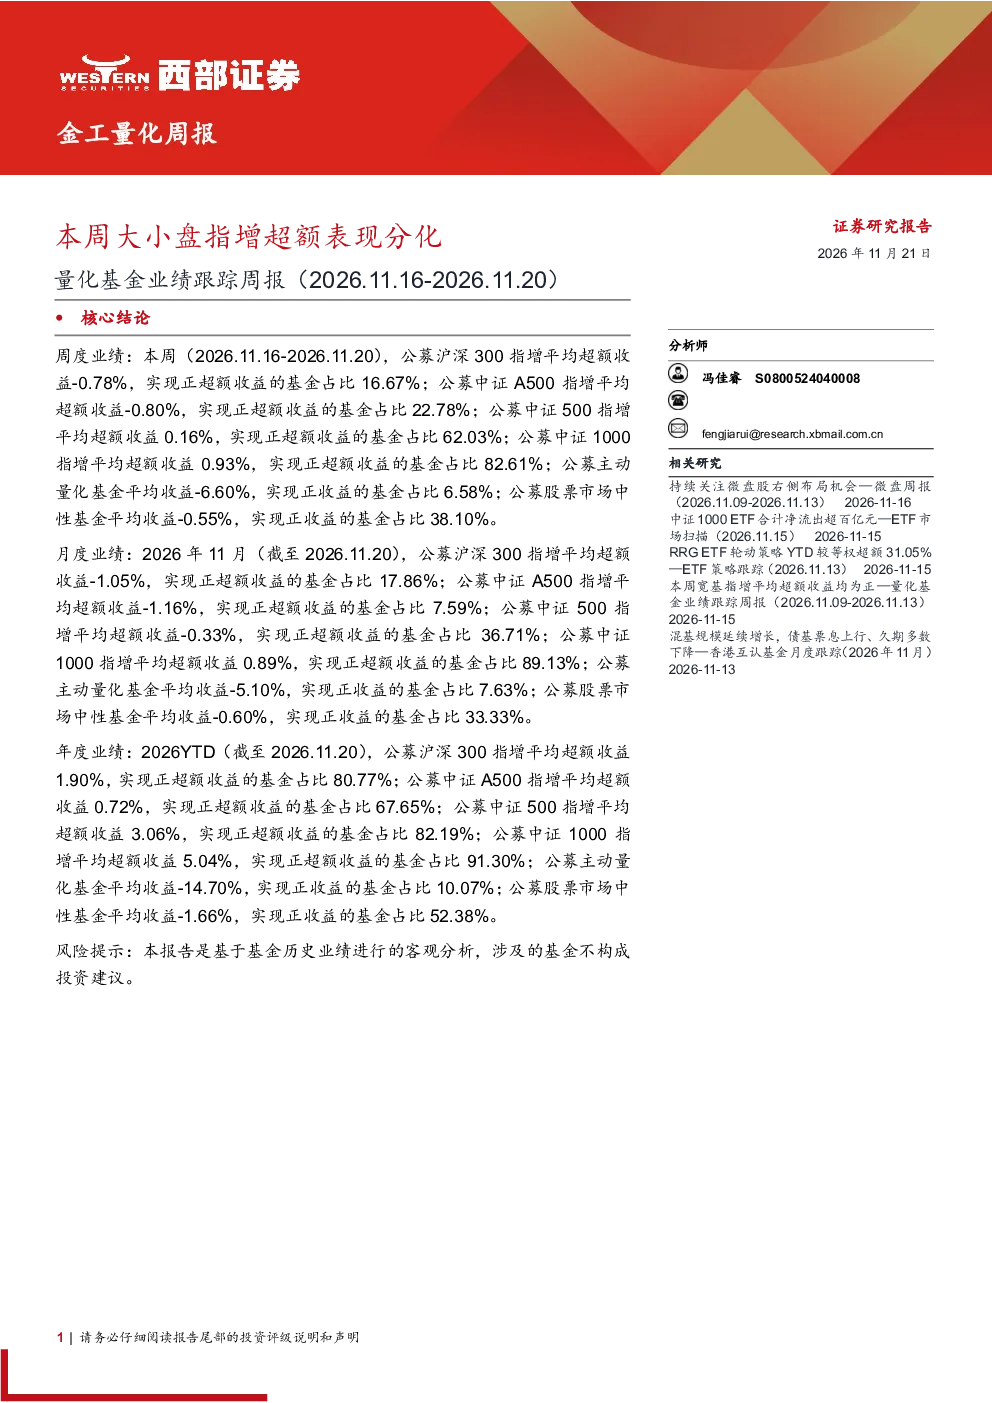
本周中证1000指增表现最佳,平均超额收益0.93%,正超额收益占比82.61%;沪深300指增表现最差,平均超额收益-0.78%,正超额收益占比仅16.67%。这表明大小盘指增策略在本周呈现明显分化,中证1000指数的指增基金普遍跑赢市场,而沪深300指数的指增基金则多数跑输市场。这种分化可能反映了市场对不同规模股票的风险偏好变化,以及量化策略在不同市场环境下的适应性差异。
主动量化基金近期业绩如何?
近期主动量化基金整体表现疲软,无论是周度、月度还是年度业绩,平均收益均表现为负值。例如,本周公募主动量化基金平均收益为-6.60%,正收益基金占比仅6.58%;月度业绩中主动量化基金平均收益-5.10%,正收益基金占比7.63%;年度业绩中主动量化基金平均收益-14.70%,正收益基金占比10.07%。这表明主动量化策略在当前市场环境下面临较大挑战,可能受到市场波动性、策略有效性以及交易成本等多重因素影响。
市场中性策略有何特点?
市场中性策略在近期表现相对稳健,周度和月度业绩中正收益占比均高于主动量化基金。例如,本周股票市场中性基金平均收益-0.55%,正收益基金占比38.10%;月度业绩中股票市场中性基金平均收益-0.60%,正收益基金占比33.33%。这种策略通过规避市场系统性风险,专注于个股选择和Alpha挖掘,使其在市场波动较大时仍能保持一定收益性。尽管如此,其收益水平仍低于中证1000指增等策略,显示出不同量化策略在风险收益特征上的差异。
当前市场有哪些值得关注的趋势?
当前市场呈现出明显的结构性分化特征,一方面中证1000等小盘指数指增策略表现强势,另一方面沪深300等大盘指数指增策略表现疲软。这可能与市场对成长股与价值股的轮动有关,也可能反映了量化策略对不同风格股票的捕捉能力存在差异。此外,主动量化基金普遍表现不佳,而市场中性策略相对稳健,显示出在当前市场环境下,规避市场风险、聚焦Alpha挖掘的策略更具优势。这些趋势提示投资者在配置量化产品时需关注策略的适配性和风险收益特征。
本报告有哪些风险提示需要注意?
本报告基于基金历史业绩进行分析,不构成投资建议。报告中的业绩数据可能受到市场环境、基金管理能力、策略有效性等多重因素影响,历史业绩不代表未来表现。此外,统计仅考虑成立满2个月的基金,可能存在样本偏差。投资者在参考本报告时,应结合自身风险承受能力和投资目标,审慎评估不同量化策略的风险收益特征,并注意市场环境变化可能对策略表现产生的影响。