猜你想问
10月大盘指增和中小盘指增超额收益分化情况如何?
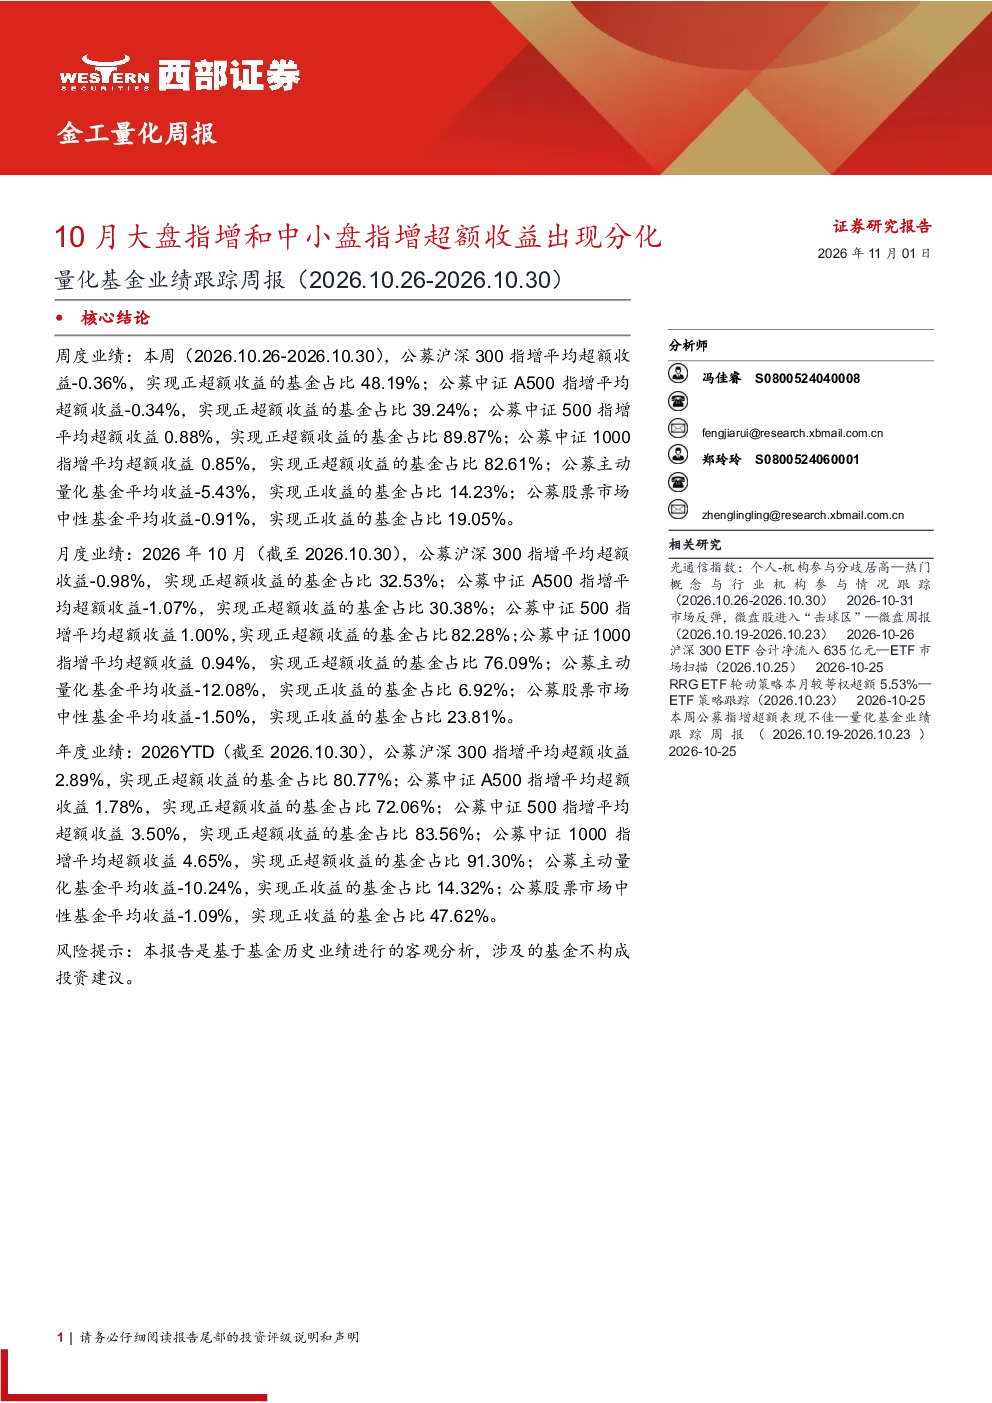
2026年10月公募沪深300指增平均超额收益为-0.36%,正超额收益基金占比48.19%;中证A500指增平均超额收益为-0.34%,正超额收益基金占比39.24%;中证500指增平均超额收益为0.88%,正超额收益基金占比89.87%;中证1000指增平均超额收益为0.85%,正超额收益基金占比82.61%。显示中小盘指增表现优于大盘指增。
有色金属行业量化策略近期表现趋势如何?
近期有色金属行业量化策略中,中证500和中证1000指增表现突出,而沪深300指增表现相对较弱。公募主动量化基金和股票市场中性基金整体收益为负,但正收益基金占比有所提升。行业量化策略在中小盘股中表现更优,但需关注不同指数间的业绩分化。
本报告重点分析了哪些量化基金类型?
本报告重点分析了指数增强基金、股票市场中性基金、主动量化基金和量化固收+等公募基金类型。通过对比不同类型基金的周度、月度和年度业绩,揭示了量化策略在各类资产中的表现差异,特别是中证500和中证1000指增基金的优异表现。
当前量化基金市场整体表现如何?
当前量化基金市场整体表现分化,中证500和中证1000指增基金超额收益显著,而沪深300指增基金表现不佳。公募主动量化基金和股票市场中性基金平均收益为负,但正收益基金占比较前期有所改善。市场整体呈现结构性机会,不同策略和指数表现差异明显。
本报告有哪些需要注意的风险提示?
本报告基于历史业绩进行分析,不构成投资建议。报告采用日频数据计算,年化采用242个交易日几何年化。统计仅考虑成立满2个月的产品。超额业绩比较基准为标的指数全收益指数。投资者需注意量化策略的回测效果与实盘表现可能存在差异,且市场环境变化可能影响策略有效性。
你可能感兴趣
量化基金业绩跟踪周报:大盘指增和中小盘指增超额收益出现分化
西部证券2025-12-13
量化基金业绩跟踪周报:本周大盘指增和中小盘指增超额收益分化
西部证券2025-05-17
量化基金业绩跟踪周报:本周小盘和大中盘指增超额收益出现分化
西部证券2025-09-27
金工量化周报 量化基金业绩跟踪周报(2026.09.07-2026.09.11)本周小盘指增超额收益波动依旧
西部证券2026-09-13
公募量化权益基金绩效分析报告(2025H1):中小盘指增基金超额显著,主动量化业绩分化
华龙证券2025-07-17
金工量化周报:本周大盘指增超额回撤较大
西部证券2025-10-25
金工量化周报 量化基金业绩跟踪周报(2026.10.12-2026.10.16)本周300指增超额收益出现回撤
西部证券2026-10-18
金融工程周报:中小盘指增超额收益小幅回升
国投期货2025-04-21
CTA周报:中小盘指增超额收益下滑
安信期货2024-06-18
私募指增策略跟踪周报:本周权益市场转向小盘成长风格,适当关注中证500和中证1000两类正超额指增基金
招商期货2024-04-30