猜你想问
本周300指增超额收益出现回撤的原因是什么?
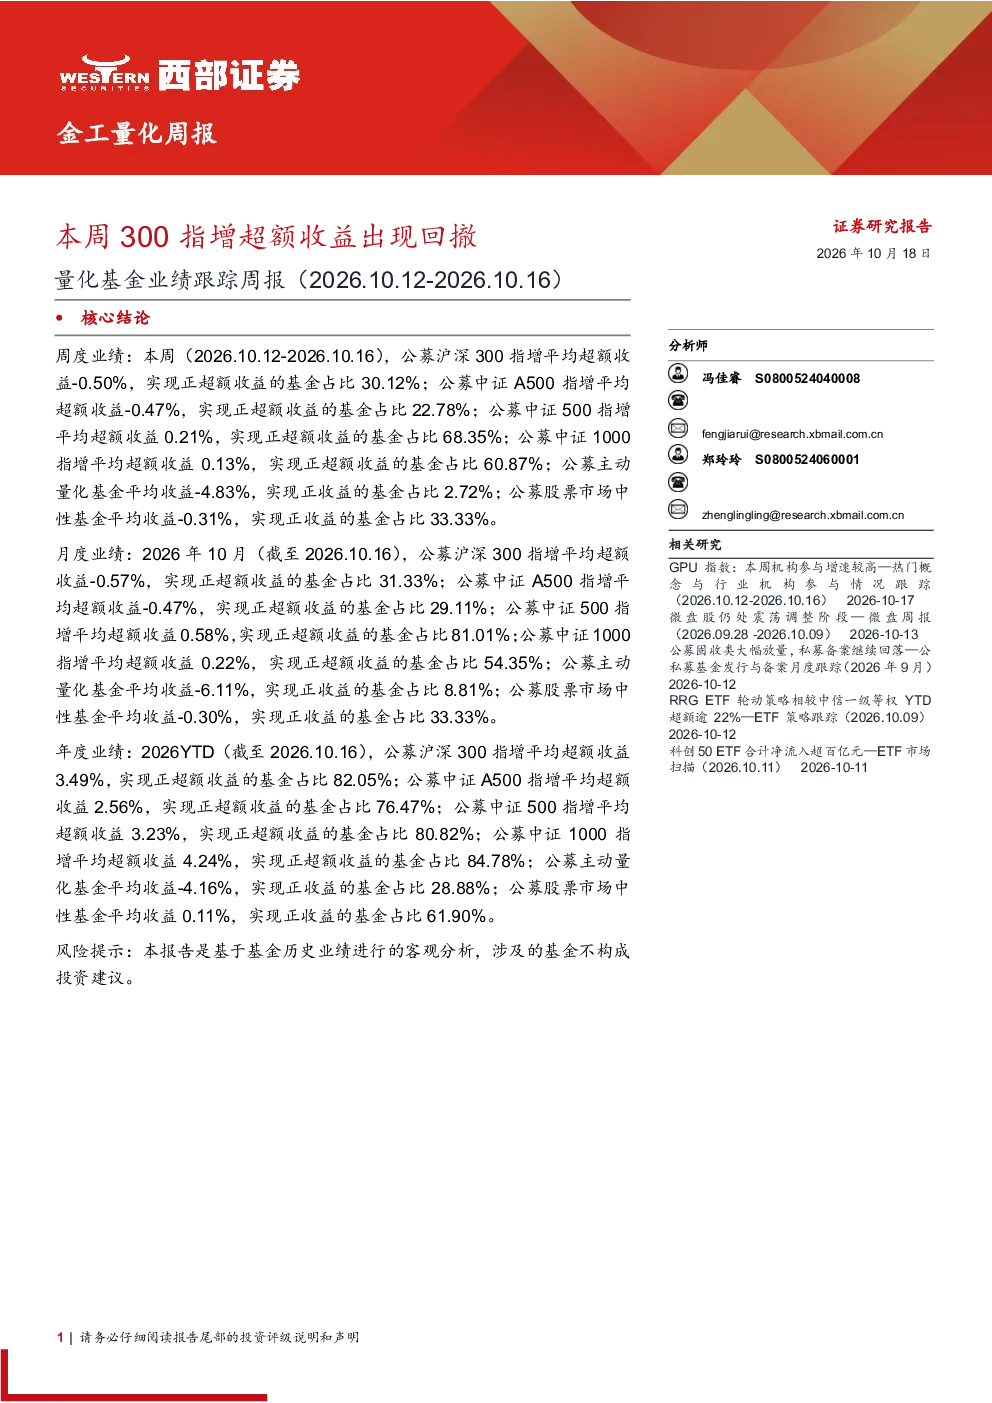
本周300指增超额收益出现回撤,主要受市场波动影响。从报告中可以看出,沪深300指增平均超额收益为-0.50%,正超额收益基金占比30.12%,显示出市场整体表现不佳。中证500、中证1000指增表现相对较好,分别录得0.21%和0.13的平均超额收益,正超额收益基金占比分别为68.35%和60.87%。这表明不同指数的指增基金表现存在差异,市场环境对特定指数的影响更为显著。此外,公募主动量化基金平均收益为-4.83%,正收益基金占比仅为2.72%,显示出主动量化策略在本周表现不佳。市场中性基金平均收益为-0.31%,正收益基金占比33.33%,表现相对稳定。从长期来看,指增基金整体表现优于主动量化基金,但短期市场波动仍会对各类型基金业绩产生影响。
量化基金在当前市场环境下如何表现?
在当前市场环境下,量化基金表现呈现分化态势。本周沪深300指增平均超额收益为-0.50%,正超额收益基金占比30.12%,中证A500指增平均超额收益为-0.47%,正超额收益基金占比22.78%,显示出大部分指增基金未能实现正超额收益。然而,中证500和中证1000指增表现相对较好,分别录得0.21%和0.13的平均超额收益,正超额收益基金占比达到68.35%和60.87%。公募主动量化基金平均收益为-4.83%,正收益基金占比仅为2.72%,业绩表现不佳。相比之下,公募股票市场中性基金平均收益为-0.31%,正收益基金占比33.33%,表现相对稳定。这表明在市场波动加剧的背景下,不同策略的量化基金表现存在显著差异,指增策略在部分指数上仍具备一定优势,而主动量化策略面临较大挑战。市场中性策略则展现出一定的防御性。
报告重点分析了哪些方向?
本报告重点分析了不同指数指增基金的业绩表现及策略差异。报告详细统计了2026年10月12日至10月16日期间,公募沪深300指增、中证A500指增、中证500指增、中证1000指增的平均超额收益及正超额收益基金占比,同时对比了公募主动量化基金和公募股票市场中性基金的业绩情况。从数据来看,沪深300指增平均超额收益为-0.50%,正超额收益基金占比30.12%;中证A500指增平均超额收益为-0.47%,正超额收益基金占比22.78%;中证500指增平均超额收益为0.21%,正超额收益基金占比68.35%;中证1000指增平均超额收益为0.13%,正超额收益基金占比60.87%。公募主动量化基金平均收益为-4.83%,正收益基金占比2.72%;公募股票市场中性基金平均收益为-0.31%,正收益基金占比33.33%。报告还分析了本周300指增超额收益出现回撤的原因,以及不同策略基金的长期表现趋势,为投资者提供了全面的业绩跟踪视角。
当前市场现状如何判断?
当前市场现状表现为量化基金业绩分化明显。从本周数据来看,沪深300指增平均超额收益为-0.50%,正超额收益基金占比30.12%,中证A500指增平均超额收益为-0.47%,正超额收益基金占比22.78%,显示出大部分指增基金面临回撤压力。然而,中证500和中证1000指增表现相对较好,分别录得0.21%和0.13的平均超额收益,正超额收益基金占比达到68.35%和60.87%。公募主动量化基金平均收益为-4.83%,正收益基金占比仅为2.72%,业绩表现不佳,反映出主动量化策略在当前市场环境下面临较大挑战。公募股票市场中性基金平均收益为-0.31%,正收益基金占比33.33%,表现相对稳定。整体来看,市场波动加剧导致量化基金业绩分化加剧,指增策略在部分指数上仍具备一定优势,而主动量化策略面临较大压力。市场中性策略展现出一定的防御性,但仍需关注市场变化。
本报告有哪些风险提示需要注意?
本报告基于历史业绩进行分析,不构成投资建议。投资者在参考本报告时需注意以下几点风险:首先,报告数据来源于历史业绩,未来市场表现可能存在不确定性,投资者应谨慎评估自身风险承受能力。其次,量化基金业绩受市场环境、策略选择、数据质量等多重因素影响,报告中的业绩表现仅为参考,不保证未来收益。此外,不同指数的指增基金表现存在差异,投资者应根据自身投资目标选择合适的指数策略。公募主动量化基金和公募股票市场中性基金的表现也存在较大差异,投资者需结合市场状况进行综合判断。最后,报告未涉及个股分析,投资者在做出投资决策时应结合更多维度的信息进行综合评估。请注意,所有投资决策均需基于独立判断,并承担相应风险。