猜你想问
本周量化基金表现如何?
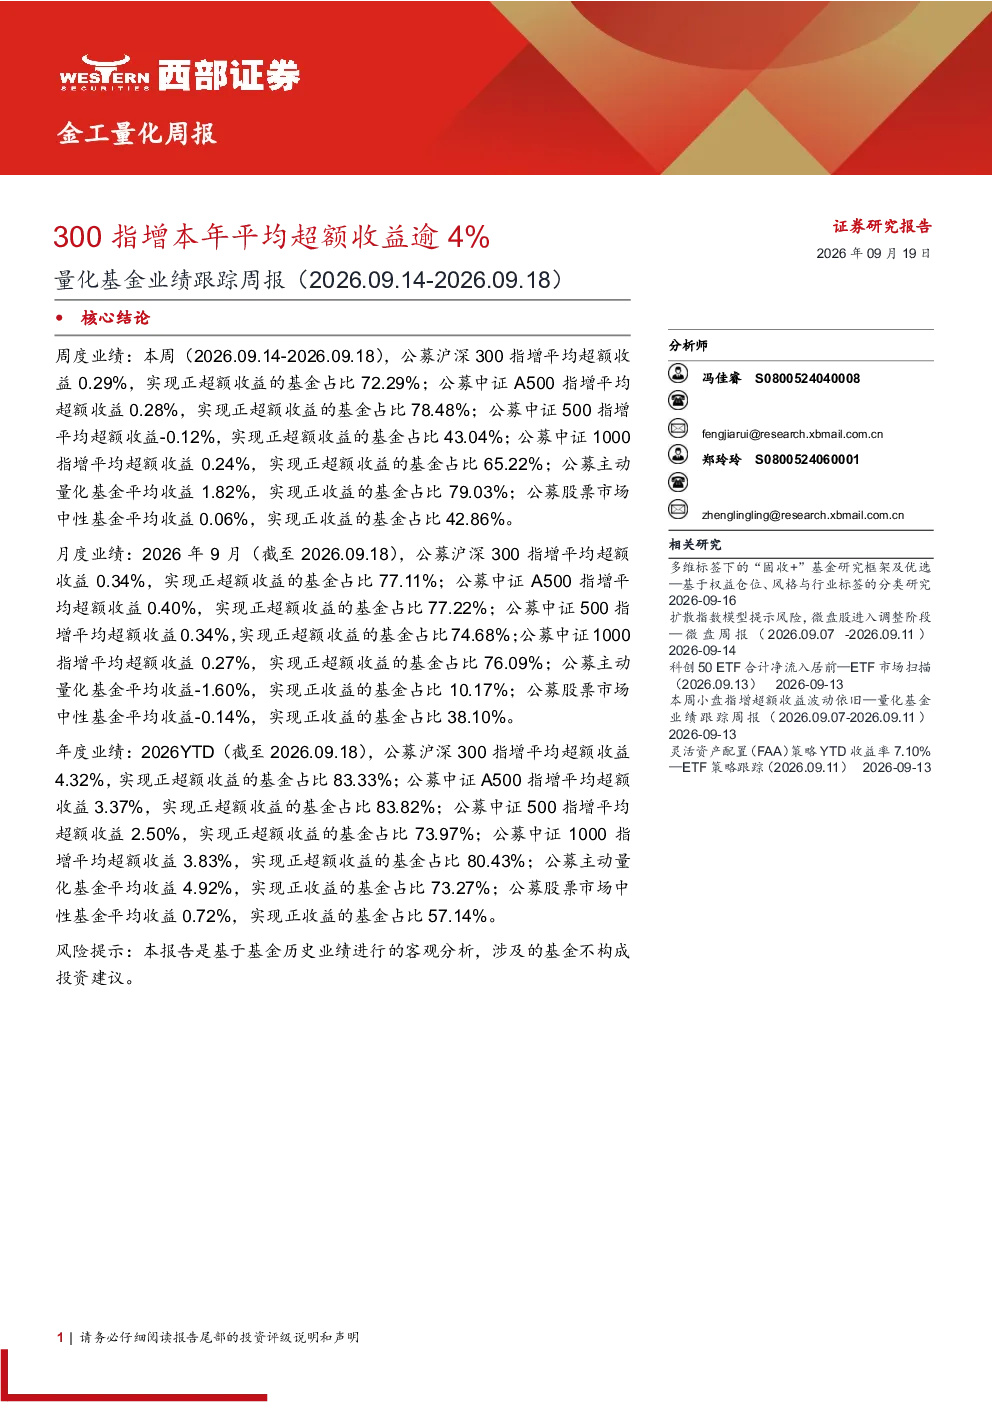
2026年9月14日至18日,公募沪深300指增平均超额收益0.29%,正超额收益基金占比72.29%;中证A500指增平均超额收益0.28%,正超额收益基金占比78.48%;中证500指增平均超额收益-0.12%,正超额收益基金占比43.04%;中证1000指增平均超额收益0.24%,正超额收益基金占比65.22%;公募主动量化基金平均收益1.82%,正收益基金占比79.03%;公募股票市场中性基金平均收益0.06%,正收益基金占比42.86%。
量化赛道近期发展趋势如何?
从近一年业绩看,公募沪深300指增平均超额收益4.32%,正超额收益基金占比83.33%;中证A500指增平均超额收益3.37%,正超额收益基金占比83.82%;中证500指增平均超额收益2.50%,正超额收益基金占比73.97%;中证1000指增平均超额收益3.83%,正超额收益基金占比80.43%;公募主动量化基金平均收益4.92%,正收益基金占比73.27%;公募股票市场中性基金平均收益0.72%,正收益基金占比57.14%。整体表现稳健,但不同指数增强基金表现存在差异。
本报告重点分析了哪些方面?
本报告重点分析了不同类型公募量化基金的周度、月度和年度业绩统计及收益分布情况,包括沪深300、中证A500、中证500、中证1000指增基金,以及主动量化产品和市场中性基金。通过散点图从近一年业绩表现的角度,分析了公募指数增强基金、主动量化产品和市场中性产品的业绩分布特征。
当前量化基金市场现状如何?
当前量化基金市场呈现多元化发展态势,不同指数增强基金表现分化。2026年9月,公募沪深300指增平均超额收益0.34%,正超额收益基金占比77.11%;中证A500指增平均超额收益0.40%,正超额收益基金占比77.22%;中证500指增平均超额收益0.34%,正超额收益基金占比74.68%;中证1000指增平均超额收益0.27%,正超额收益基金占比76.09%。主动量化基金和股票市场中性基金表现相对较弱。
本报告有哪些风险提示?
本报告基于基金历史业绩进行客观分析,不构成投资建议。报告统计仅考虑成立满2个月的产品,采用日频数据进行计算,年化采用242个交易日,几何年化。公募基金分类标准包括指数增强基金、股票市场中性基金、主动量化基金和量化固收+,超额业绩计算的比较基准为产品所跟踪的标的指数对应的全收益指数。投资者需注意市场波动风险和基金管理风险。