猜你想问
本周房地产板块表现如何?
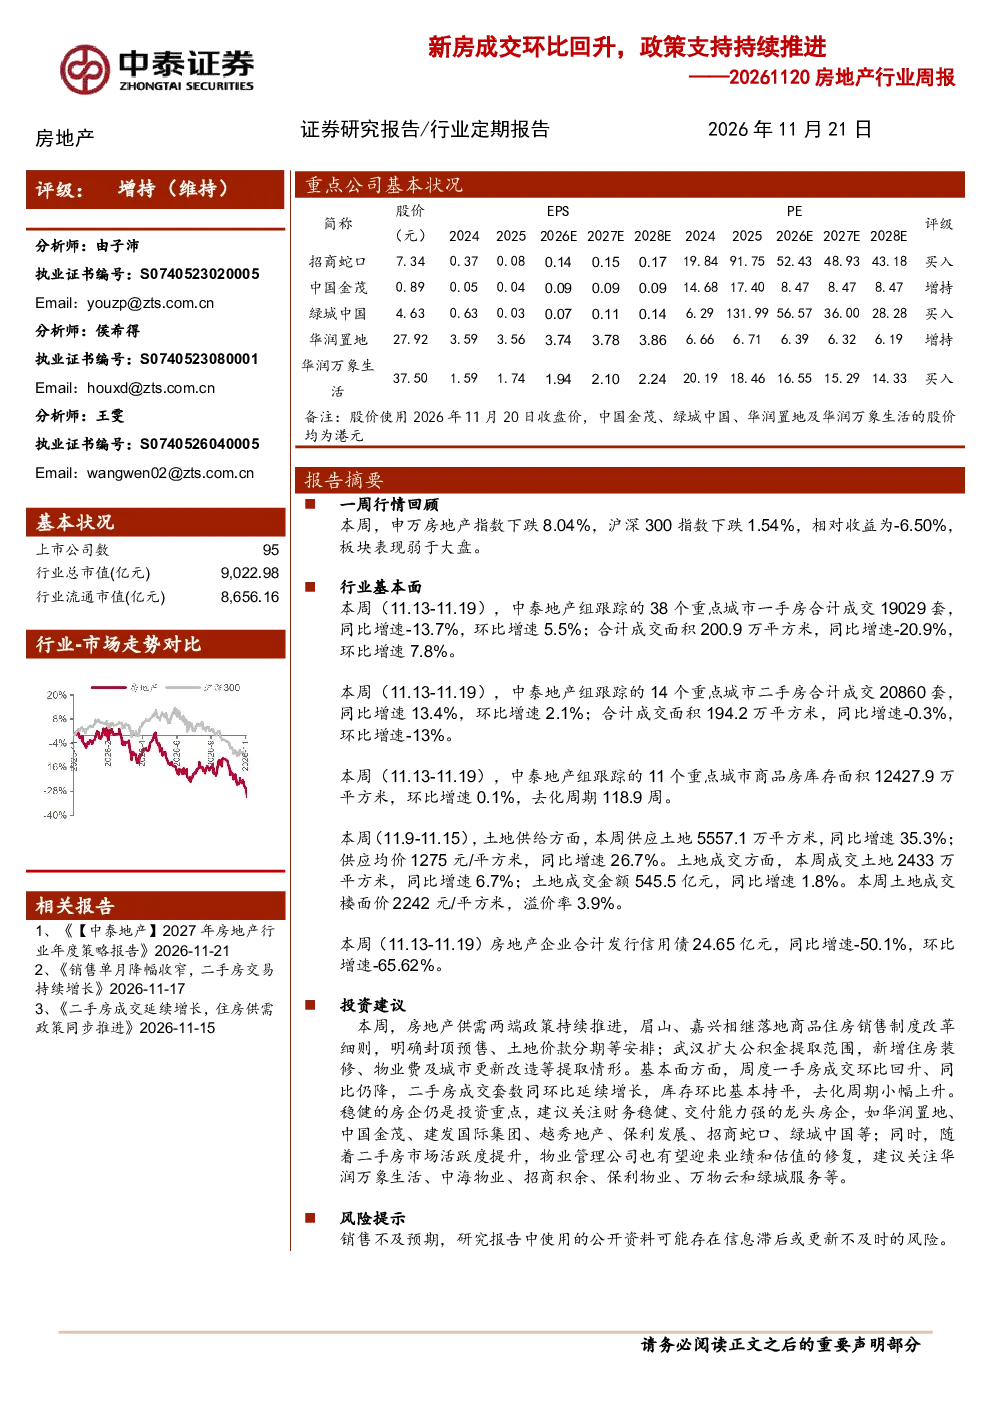
申万房地产指数下跌8.04%,相对收益为-6.50%,板块表现弱于大盘。个股方面,金科股份、招商积余等个股涨幅居前,深物业A、*ST华幸等个股跌幅居前。本周38个重点城市一手房成交套数环比增速5.5%,成交面积环比增速7.8%,二手房市场活跃度提升,但行业整体仍面临挑战。
近期房地产相关政策有哪些?
中央政策方面,央行维持1年期LPR为3.0%、5年期以上LPR为3.5%;统计局公布1-10月房地产开发投资同比下降21.6%,新建商品房销售面积下降13.7%;10月70城房价环比下降、同比降幅收窄。地方政策方面,武汉扩大公积金提取范围;眉山、嘉兴落地商品住房销售制度改革细则,明确封顶预售、土地价款分期等安排;福建省发布老旧危旧住宅自主更新指导意见。
本周行业基本面数据有哪些亮点?
本周38个重点城市一手房成交面积环比增速7.8%,二手房成交套数环比增速2.1%,显示市场活跃度有所提升。土地市场方面,土地供应面积同比增速35.3%,供应均价同比增速26.7%;土地成交面积同比增速6.7%,成交金额同比增速1.8%。但行业融资方面,本周房地产企业合计发行信用债24.65亿元,同比增速-50.1%,环比增速-65.62%,需关注资金链压力。
投资建议主要集中在哪些方向?
建议关注财务稳健、交付能力强的龙头房企,如华润置地、中国金茂等。同时,关注二手房市场活跃度提升带来的物业管理公司业绩和估值修复,如华润万象生活、中海物业等。行业基本面显示库存水平基本稳定,但去化周期小幅上升,需关注市场销售情况。
本报告有哪些风险提示需要注意?
销售不及预期是主要风险之一,需关注市场销售恢复情况。此外,研究报告中使用的公开资料可能存在信息滞后或更新不及时的风险,建议结合最新数据综合判断。行业整体仍面临政策环境变化、资金链压力等挑战,需谨慎评估投资风险。
你可能感兴趣
房地产行业周报(2024年第13周):深圳取消“7090政策”,新房成交环比持续回升
房地产华创证券2024-04-02
房地产行业第28周周报:新房环比回落二手房回升,金融支持政策延续
房地产信达证券2023-07-16
房地产行业第50周周报:新房成交环比回升,北上购房政策松绑
信达证券2023-12-17
房地产行业跟踪周报:新房成交环比回升,政策宽松有望延续
房地产东吴证券2022-10-17
房地产行业周报(2023年第50周):京沪购房政策再宽松,新房成交环比回升
房地产华创证券2023-12-19
房地产行业第51周周报:新房成交环比回升,政策效应逐步显现
房地产信达证券2023-12-24
房地产行业跟踪周报:新房二手房成交面积环比改善,持续推进城市更新
房地产东吴证券2025-05-19
房地产行业周报(2024年第12周):国常会提出着力构建房地产发展新模式,新房成交环比持续回升
房地产华创证券2024-03-25
房地产行业周报:新房二手房成交面积环比增长,持续推进城市更新
房地产开源证券2025-05-25
房地产行业第22周周报:新房成交环比改善,多地政策持续释放
房地产信达证券2024-06-02