核心结论
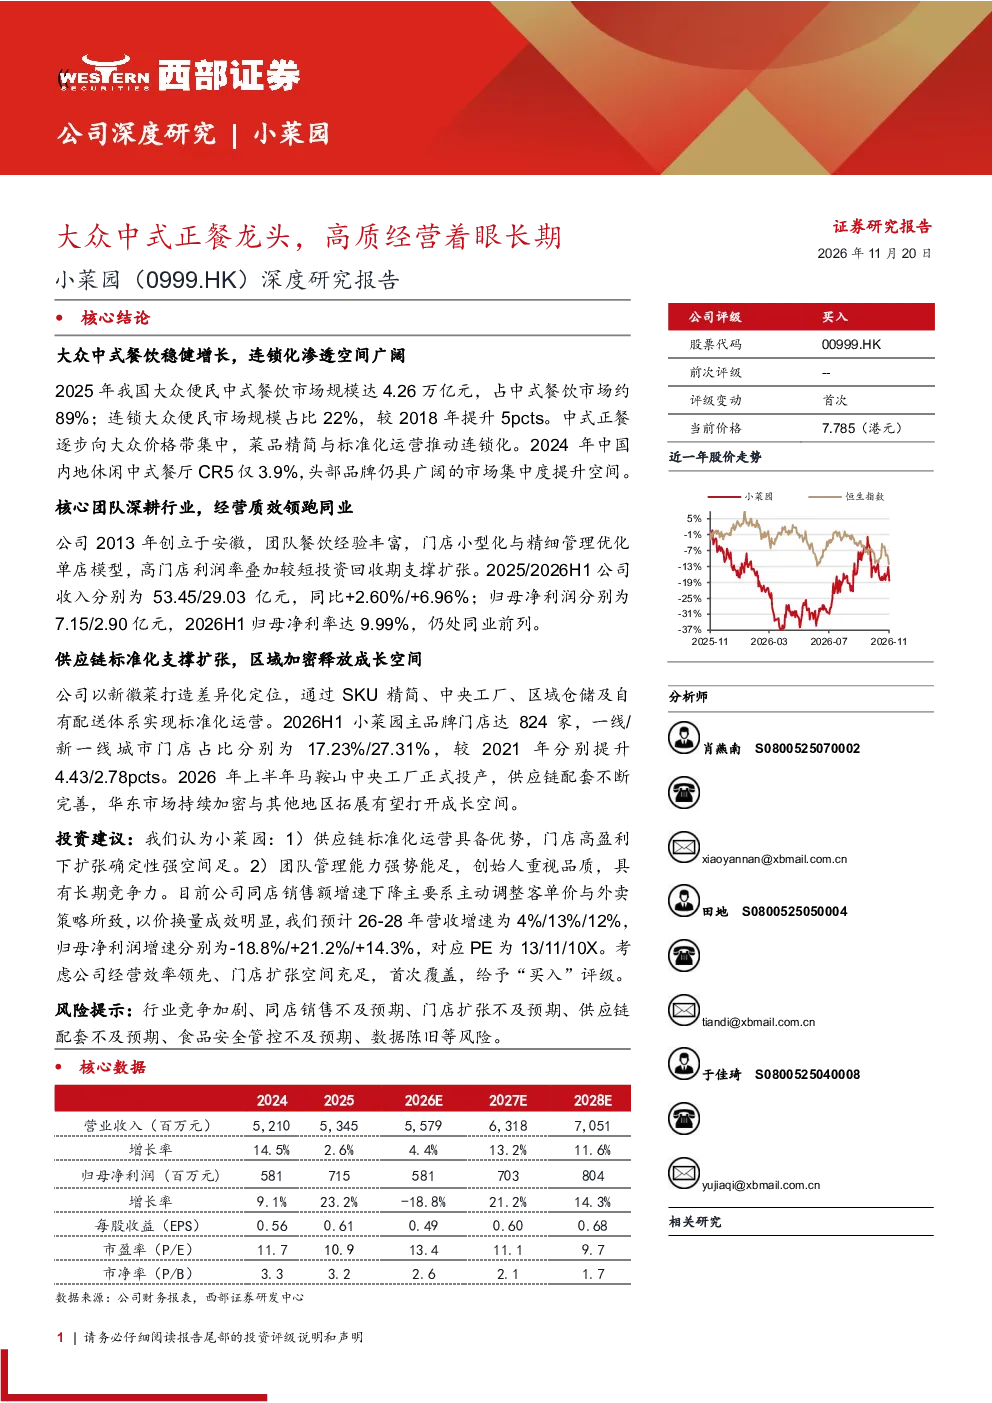
- 公司评级:买入
- 股票代码:00999.HK
- 核心观点:小菜园作为大众中式正餐龙头,通过供应链标准化运营和精细化管理实现高质经营,具备长期竞争力。
- 关键数据:
- 2025/2026H1公司收入分别为53.45/29.03亿元,同比+2.60%/+6.96%。
- 2025/2026H1公司归母净利润分别为7.15/2.90亿元,2026H1归母净利率达9.99%,仍处同业前列。
- 2026H1主品牌门店达824家,一线/新一线城市门店占比分别为17.23%/27.31%。
- 2026年上半年马鞍山中央工厂正式投产,供应链配套不断完善。
- 研究结论:
- 公司通过SKU精简、中央工厂、区域仓储及自有配送体系实现标准化运营,支撑门店扩张。
- 短期同店销售额增速下降主要系主动调整客单价与外卖策略所致,以价换量成效明显。
- 预计26-28年营收增速为4%/13%/12%,归母净利润增速分别为-18.8%/+21.2%/+14.3%,对应PE为13/11/10X。
- 考虑公司经营效率领先、门店扩张空间充足,首次覆盖,给予“买入”评级。
大众中式餐饮市场分析
- 市场规模:2025年我国大众便民中式餐饮市场规模达4.26万亿元,占中式餐饮市场约89%;连锁大众便民市场规模占比22%,较2018年提升5pcts。
- 发展趋势:中式正餐逐步向大众价格带集中,菜品精简与标准化运营推动连锁化。
- 市场集中度:2024年中国内地休闲中式餐厅CR5仅3.9%,头部品牌仍具广阔的市场集中度提升空间。
公司概况与经营绩效
- 核心团队:创始人汪书高深耕行业多年,团队管理能力强势,创始人重视品质与消费者体验。
- 门店运营:门店小型化与精细管理优化单店模型,高门店利润率叠加较短投资回收期支撑扩张。
- 盈利能力:2025/2026H1公司归母净利润分别为7.15/2.90亿元,2026H1归母净利率达9.99%,仍处同业前列。
- 外卖业务:疫情期间发力外卖业务,2022年外卖业务收入为10.30亿元,同比+151.40%,成为疫情时期总收入增长的主要支撑点。
供应链与标准化建设
- 供应链布局:通过SKU精简、中央工厂、区域仓储及自有配送体系实现标准化运营,构建核心护城河。
- 菜品特色:主打新徽菜,代表性招牌菜品包括徽州臭鳜鱼、农家红烧肉等,选材优质,制作工艺体现徽菜特色。
- 区域布局:华东地区为公司大本营,其他地区开店持续推进,华南、华北等其他地区开店空间广阔。
拓店空间与盈利预测
- 门店扩张:持续加密华东市场,稳固构建全国化门店网络,中期开店天花板为2993家,远期为3794家。
- 成本管理:门店面积持续优化,2021/2024前8个月小菜园整体门店的平均面积分别为364.50/298.68平方米。
- 盈利预测:预计26-28年营收增速为4%/13%/12%,归母净利润增速分别为-18.8%/+21.2%/+14.3%,对应PE为13/11/10X。
风险提示
- 行业竞争加剧、同店销售不及预期、门店扩张不及预期、供应链配套不及预期、食品安全管控不及预期、数据陈旧等风险。