猜你想问
这份研报的核心内容是什么?
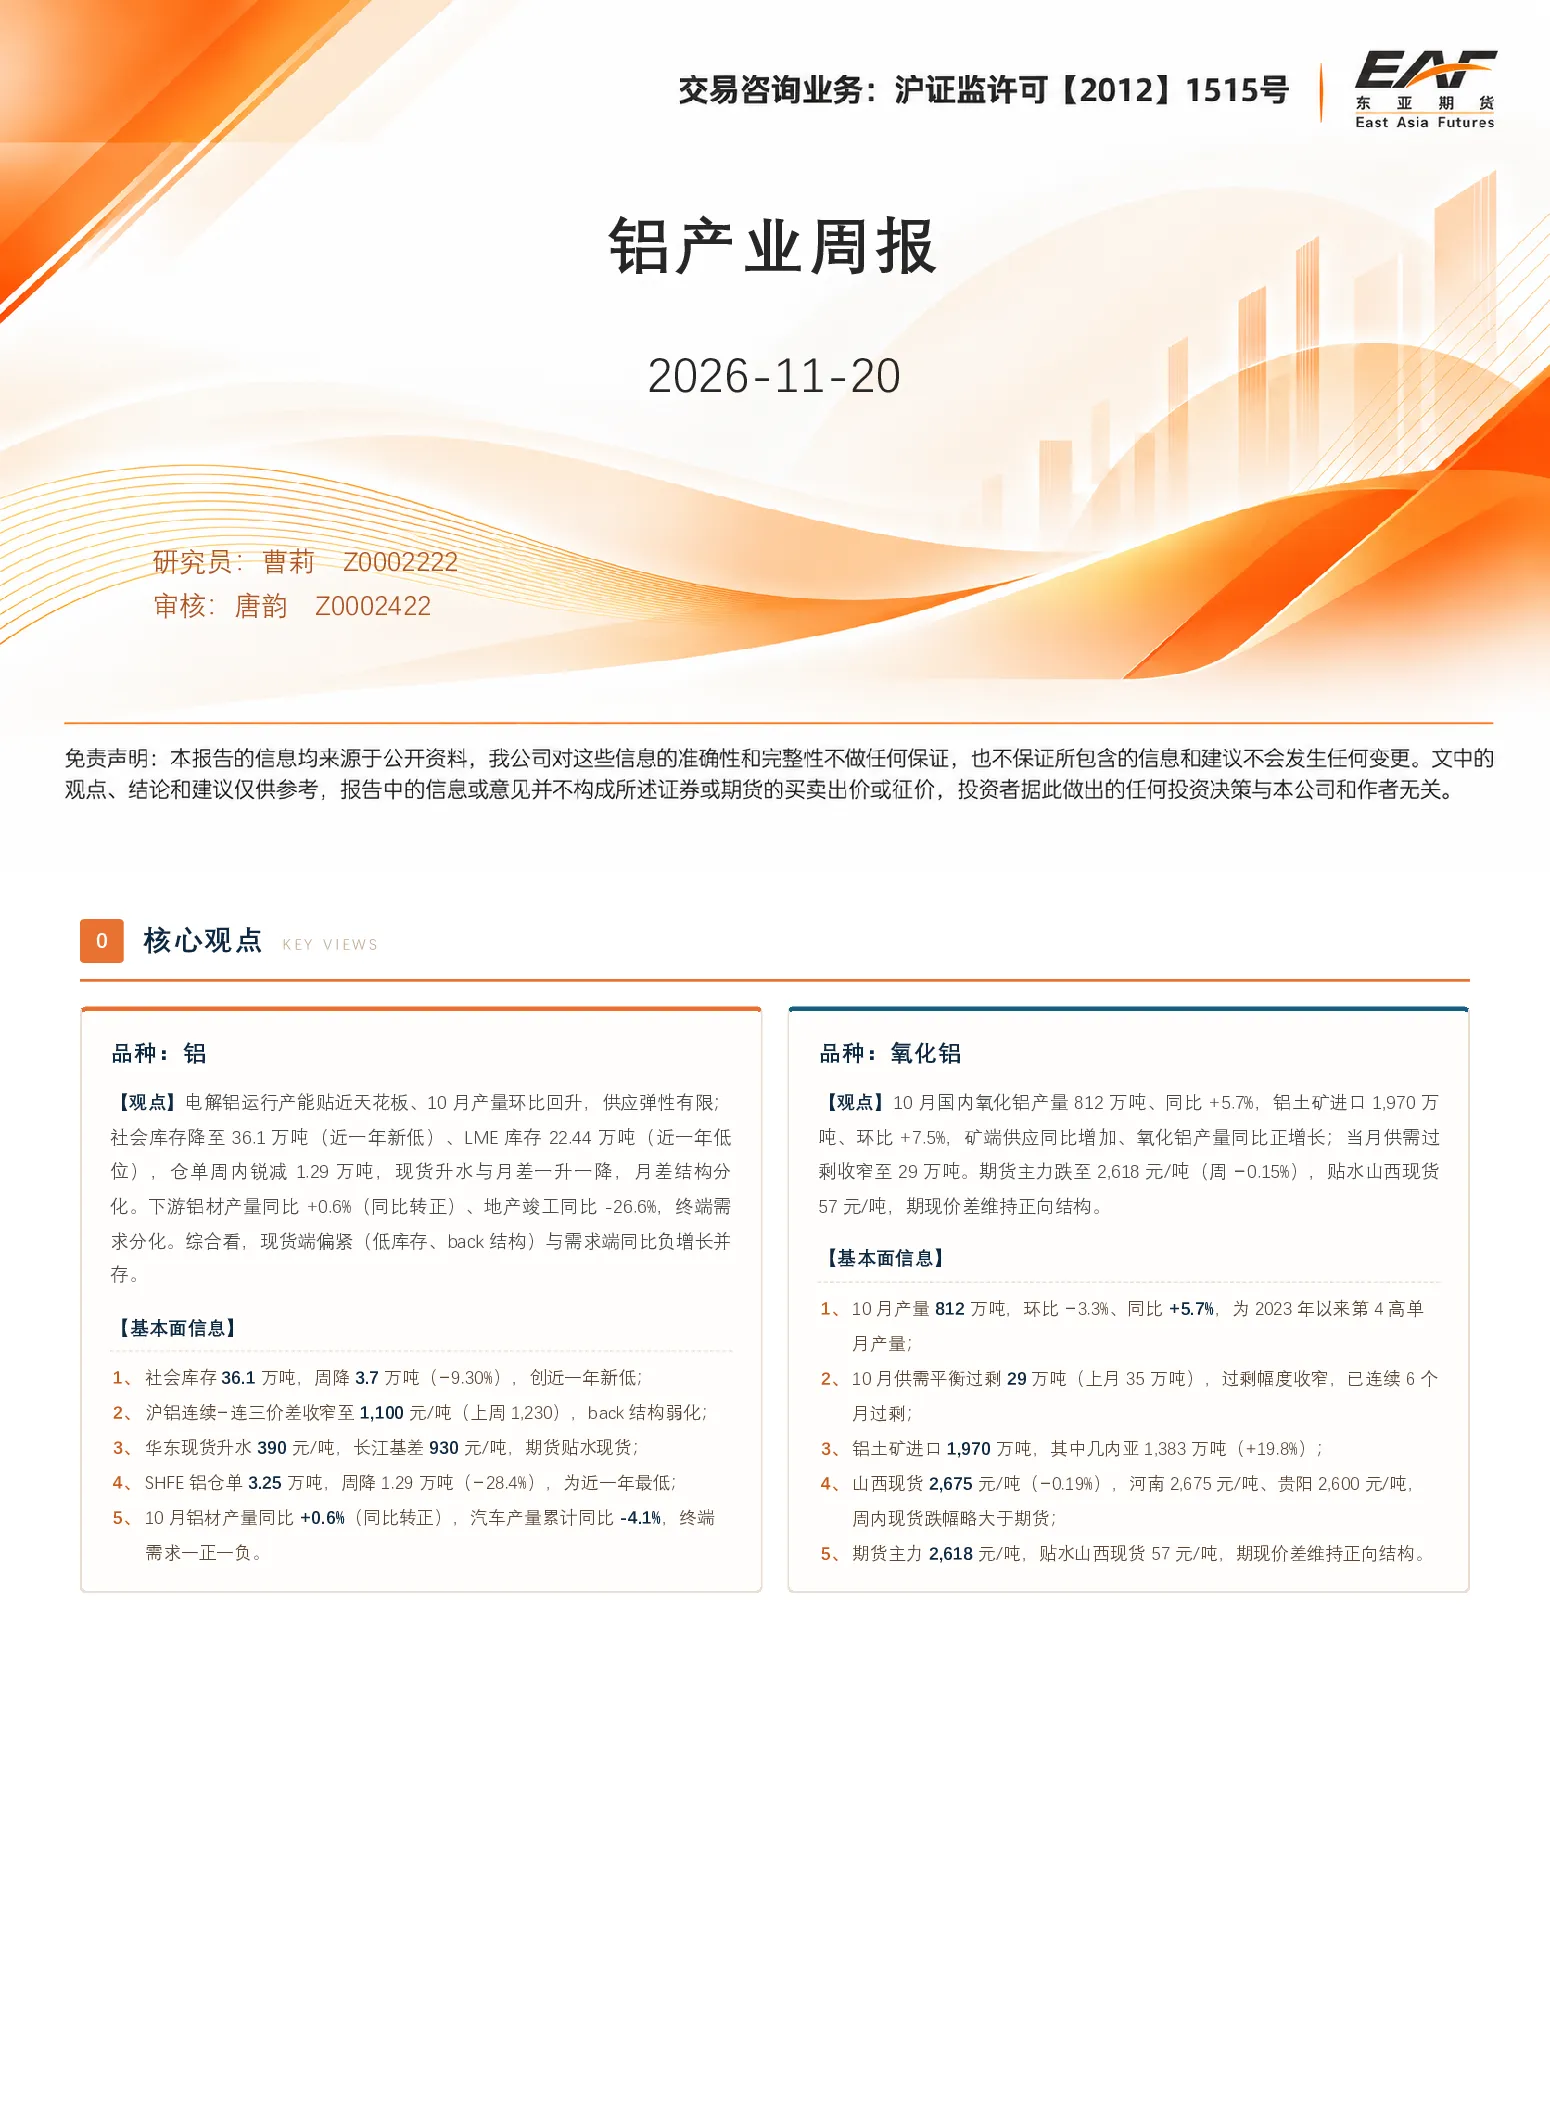
本报告分析了电解铝和氧化铝行业的供需情况。电解铝方面,10月产量环比回升但供应弹性有限,社会库存降至近一年新低,LME库存处于低位,仓单锐减。现货市场呈现升水与月差分化,下游铝材产量同比转正但地产竣工同比大幅下降,显示终端需求分化。氧化铝方面,10月产量同比增5.7%,铝土矿进口环比大幅增加,供需过剩收窄至29万吨。
铝行业未来发展趋势如何?
铝行业未来发展趋势呈现结构性分化。电解铝供应端受限于产能天花板,增量空间有限。氧化铝矿端供应增加支撑产量增长。需求端,加工端产量同比转正,但终端需求受地产下行影响持续调整,汽车产量同比下滑。外需与再生铝供应增加形成部分对冲。整体看,行业供需平衡趋紧,但结构性矛盾突出。
研报重点分析了哪些方向?
研报重点分析了电解铝和氧化铝的供需平衡、库存变化及市场结构。电解铝部分关注产量、库存、仓单及现货市场表现,揭示供应刚性及需求分化特征。氧化铝部分聚焦产量、矿进口及供需关系,指出矿端供应增加对产量的支撑作用。此外,报告还考察了铝价走势、产业链各环节表现及库存动态。
当前铝市场现状如何判断?
当前铝市场呈现低库存与需求分化并存的状态。电解铝社会库存降至近一年新低,LME库存处于低位,仓单大幅减少显示市场偏紧。但下游需求端,铝材产量同比转正,而地产竣工同比大幅下降,终端需求分化明显。铝价方面,沪铝和LME铝价格均出现周度下跌,基差与月差背离表明近月定价存在分歧。
研报提示哪些风险?
本报告提示铝行业相关风险:一是电解铝供应端受限于产能天花板,增量空间有限可能制约行业增长;二是下游需求端,地产链条持续调整对铝需求形成拖累,汽车行业增长放缓也影响需求;三是国际铝价波动及国内外比价变化可能影响铝土矿进口和原铝出口;四是产业链各环节库存变化及市场结构分化可能带来价格波动风险。
你可能感兴趣
铝周报:产业支撑依然较强,沪铝保持韧性
安信期货2023-08-28
铝周报:产业支撑依然较强 沪铝保持韧性
国投期货2023-08-28
铝产业周报:国内外宏观利多延续,下游需求偏弱现货库存偏高,沪铝维持区间震荡
正信期货2023-11-20
铝产业周报:利多情绪发酵,氧化铝连创新高
中原期货2024-01-02
铝产业周报
东亚期货2026-07-17
铝产业周报
东亚期货2026-03-30
铝产业周报
有色金属东亚期货2026-05-18
铝产业周报
东亚期货2026-01-12
铝产业周报
东亚期货2026-01-19
铜铝周报:有色震荡下行,下游产业支撑变强
宝城期货2025-03-02