猜你想问
商汤科技前三季度财报有哪些亮点?
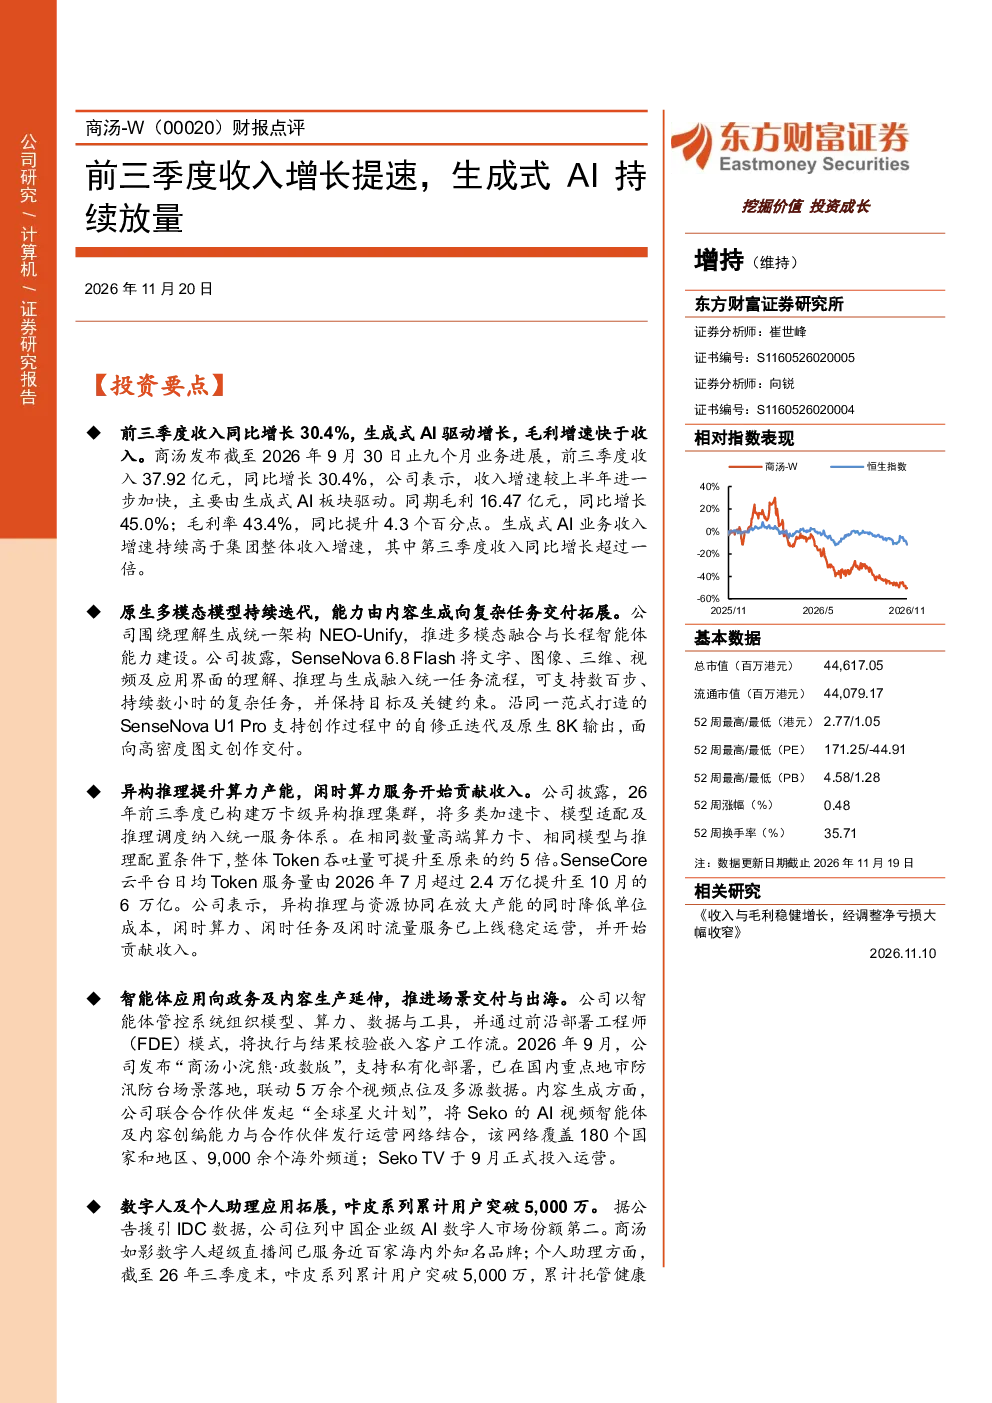
商汤科技前三季度收入同比增长30.4%,主要由生成式AI板块驱动,毛利增速快于收入。公司持续迭代原生多模态模型,拓展复杂任务交付能力,并通过异构推理提升算力产能,闲时算力服务开始贡献收入。智能体应用向政务及内容生产延伸,数字人及个人助理应用拓展,视觉AI海外业务保持增长。
生成式AI赛道的发展趋势如何?
生成式AI业务收入增速持续高于集团整体收入增速,第三季度收入同比增长超过一倍。异构推理将Token吞吐量提升至原来的约5倍,SenseCore云平台日均Token服务量由7月的2.4万亿提升至10月的6万亿。预计2026-2028年营收分别为64.2、81.4、100.1亿人民币,同比增长27.98%、26.89%、22.87%。
商汤科技财报中的关键数据有哪些?
前三季度收入37.92亿元,同比增长30.4%;毛利16.47亿元,同比增长45.0%;毛利率43.4%,同比提升4.3个百分点。咔皮系列累计用户突破5,000万,累计托管健康与财务管理任务超过300万项。2026年上半年,公司在中国计算机视觉私有化市场份额为19.5%,位居第一。
商汤科技的市场现状如何?
商汤科技持续迭代原生多模态模型,拓展复杂任务交付能力,并通过异构推理提升算力产能。闲时算力服务开始贡献收入,智能体应用向政务及内容生产延伸,数字人及个人助理应用拓展,视觉AI海外业务保持增长。公司在中国计算机视觉私有化市场份额为19.5%,位居第一。
商汤科技财报中存在哪些风险?
商汤科技面临模型技术迭代不及预期、生成式AI及智能体产品商业化不及预期、Token服务需求增长及算力运营效率提升不及预期、应收账款回收及经营现金流改善不及预期的风险。维持“增持”评级,后续经营观察重点在于算力服务商业化、智能体场景交付及海外项目落地能否持续转化为收入和毛利增长。
你可能感兴趣
商汤-W:生成式 AI 高增,25H2 实现 EBITDA 转正,1+X 战略重塑生态协同
信达证券2026-04-07
小米集团-W(01810)财报点评:收入环比改善,汽车业务保持高增,持续加码AI投入
东方财富2026-08-21
小米集团-W(01810)财报点评:收入利润同比承压,持续深耕AI领域
东方财富2026-06-05
思特威-W(688213)2026年三季报点评:前三季度业绩稳健增长,前瞻布局物理AI及空间智能领域
华创证券2026-11-17
思特威-W(688213)2026年三季报点评 前三季度业绩稳健增长,前瞻布局物理AI及空间智能领域
华创证券2026-11-17
阿里巴巴-W(09988.HK)FY27Q1财报点评:云收入加速增长,回本周期持续改善
国信证券2026-08-24
小马智行-W(02026)财报点评:收入加速放量,全年目标上调
东方财富2026-06-03
小马智行-W(02026)财报点评:Robotaxi收入加速放量,全年目标有望超额完成
东方财富2026-08-21
三季度财报点评:设备业务持续回暖,动力电池PACK收入确认提速
机械设备东兴证券2017-10-27
申万计算机商汤2024年报速评生成式AI持续高增下一代模型即将发布
未知机构2025-03-26