猜你想问
融达期货铁合金日报的核心内容是什么?
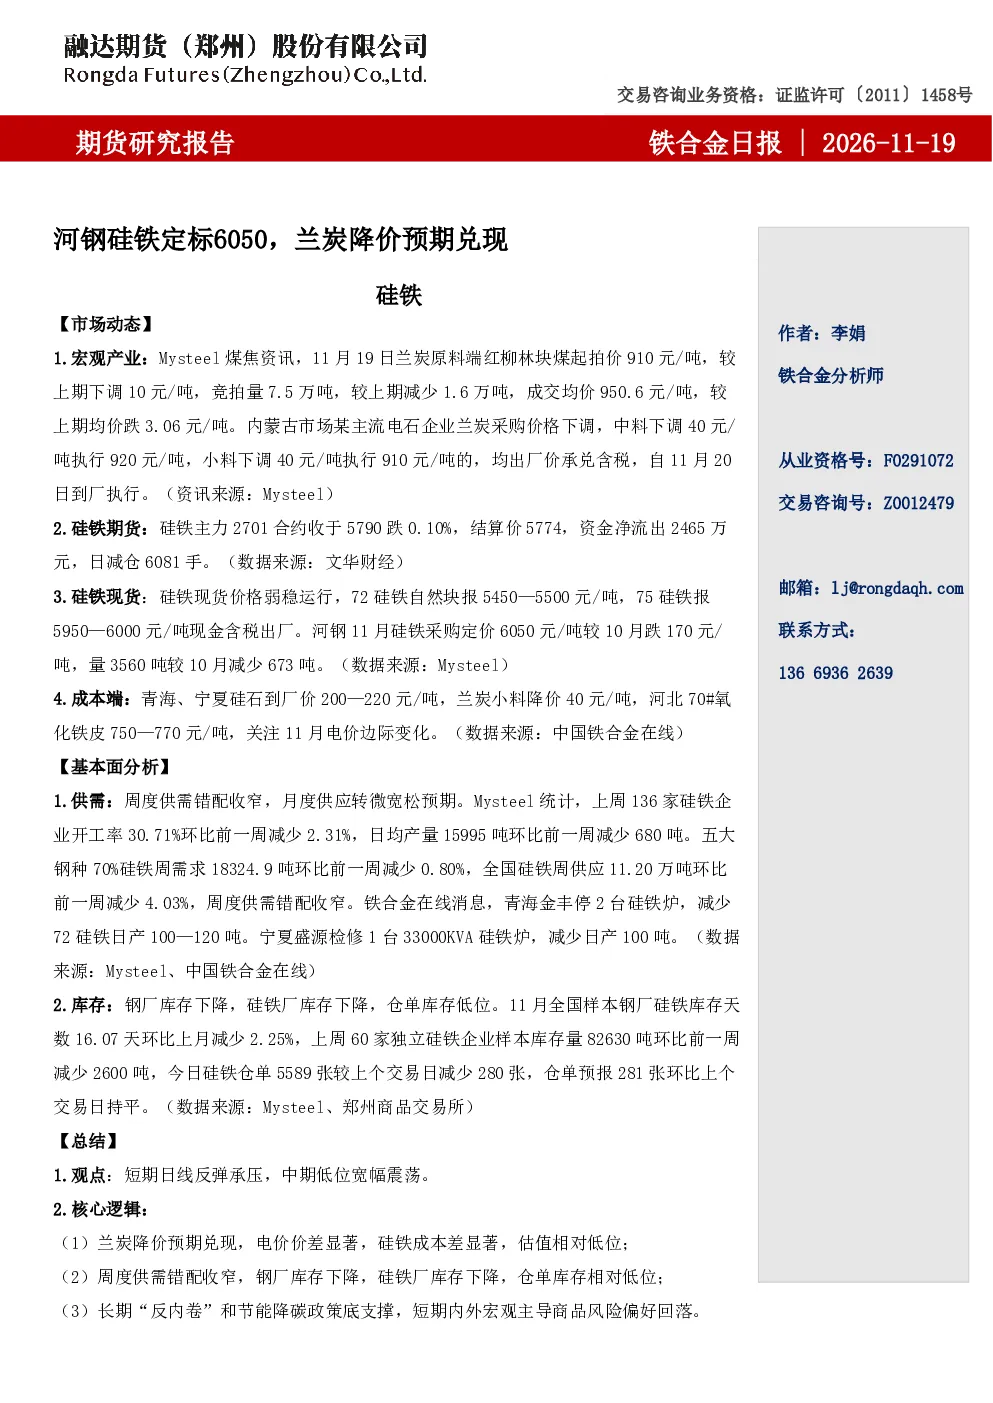
本报告聚焦河钢硅铁定标至6050元/吨,以及兰炭降价预期兑现的市场动态。报告分析了硅铁和锰硅两个板块的市场动态、基本面供需及库存情况,指出短期硅铁日线反弹承压,中期低位宽幅震荡;锰硅短期日线震荡,中期同样低位宽幅震荡。核心逻辑围绕兰炭降价、成本差、供需错配收窄、库存下降及政策底支撑等因素展开。
铁合金行业未来发展趋势如何?
铁合金行业未来发展趋势需关注兰炭等原料价格波动、电价政策调整、供需关系变化及政策支持力度。当前兰炭降价预期兑现,成本端有所改善,但整体供需仍需观察。长期来看,政策底提供支撑,但行业需应对成本压力和需求波动。供需错配收窄、库存下降及仓单低位是短期积极因素,但需警惕宏观风险偏好回落的潜在影响。
报告重点分析了哪些方向?
报告重点分析了硅铁和锰硅两个板块的市场动态、基本面供需及库存情况。硅铁方面,关注兰炭原料价格下调、期货合约资金流向、现货价格弱稳及成本端变化;锰硅方面,关注五大钢材产量变化、供需错配收窄情况、库存动态及仓单变化。报告指出短期硅铁和锰硅均呈现震荡态势,中期低位宽幅震荡,核心逻辑围绕成本差、供需关系及政策底支撑等因素。
当前铁合金市场现状如何判断?
当前铁合金市场现状呈现震荡态势,硅铁和锰硅板块均面临短期日线压力,但中长期在低位宽幅震荡。硅铁方面,兰炭降价预期兑现,成本端有所改善,供需错配收窄,库存下降,仓单低位,但短期反弹承压。锰硅方面,五大钢材产量增加,供需错配收窄,钢厂库存微降,但锰矿价格承压,产业亏损仍存,仓单缓慢回升。整体市场在政策底支撑下运行,但需关注成本和需求的边际变化。
研报提示哪些风险?
研报提示的主要风险包括:1)兰炭降价预期不及市场预期,原料成本端压力持续;2)电价政策调整不及预期,影响产业盈利能力;3)供需关系变化不及预期,库存和产量波动可能带来市场压力;4)宏观风险偏好回落,可能影响期货市场情绪和资金流向。此外,需关注锰矿价格波动、化工焦降价预期变化等成本端动态,以及政策支持力度是否持续等因素。