猜你想问
这份研报主要分析了什么内容?
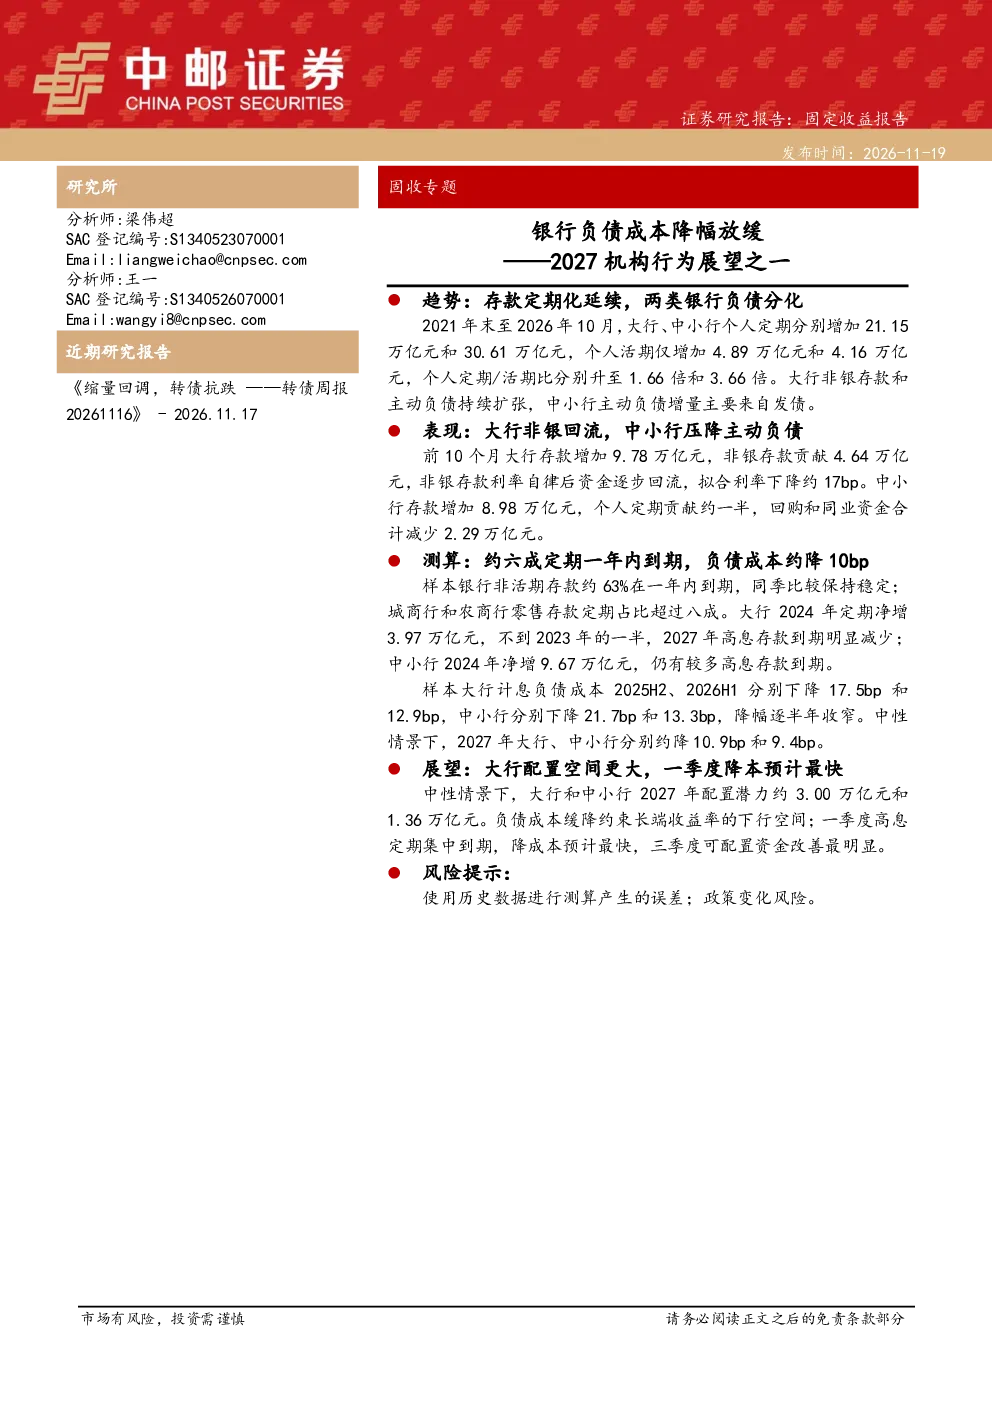
这份研报主要分析了2027年银行负债成本的变化趋势和机构行为展望。报告指出存款定期化趋势持续,大行与中小行在负债来源上出现分化,非银存款规模大行反超中小行,主动负债方面大行扩张迅速而中小行主要依靠发债融资。同时,报告测算2027年银行负债成本将缓降,大行和中小行计息负债成本分别约降10.9bp和9.4bp。此外,还展望了2027年银行的配置成本与配置潜力,指出大行更关注高等级信用债,中小行更关注短久期存单、利率债和高等级信用资产。
金融行业未来发展趋势是什么?
金融行业未来发展趋势呈现存款定期化、负债来源分化和主动负债分化等特点。存款定期化趋势持续,中小行定期化程度更高;非银存款规模大行反超中小行;大行主动负债快速扩张,中小行主要依靠发债融资。这些趋势表明银行在负债端面临新的挑战和机遇,需要根据自身情况调整负债结构和管理策略。
报告重点分析了银行的哪些方面?
报告重点分析了银行负债端的几个方面:一是存款定期化趋势,包括大行和中小行的定期存款增长情况及定期/活期比变化;二是非银存款走势分化,大行非银存款规模反超中小行;三是主动负债分化,大行主动负债快速扩张而中小行主要依靠发债融资;四是负债成本缓降,样本大行和中小行计息负债成本率均出现下降;五是配置成本与配置潜力,大行和中小行在配置偏好上存在差异。
当前银行市场现状如何判断?
当前银行市场现状表现为存款定期化延续、非银存款走势分化和主动负债分化。大行通过非银存款实现资金回流,拟合利率下降;中小行则面临主动负债压降的压力,需要调整负债结构。同时,负债成本呈现缓降趋势,为银行提供了降低成本的空间。这些现状表明银行在负债端面临新的挑战,需要积极应对。
研报存在哪些风险提示?
研报存在两个主要风险提示:一是使用历史数据进行测算可能产生的误差,历史数据不一定能完全反映未来的情况;二是政策变化风险,政策调整可能对银行负债端产生重大影响。这些风险提示提醒投资者在参考研报时需注意数据的时效性和政策的不确定性,并结合其他信息进行综合判断。