猜你想问
这份研报主要分析了哪些内容?
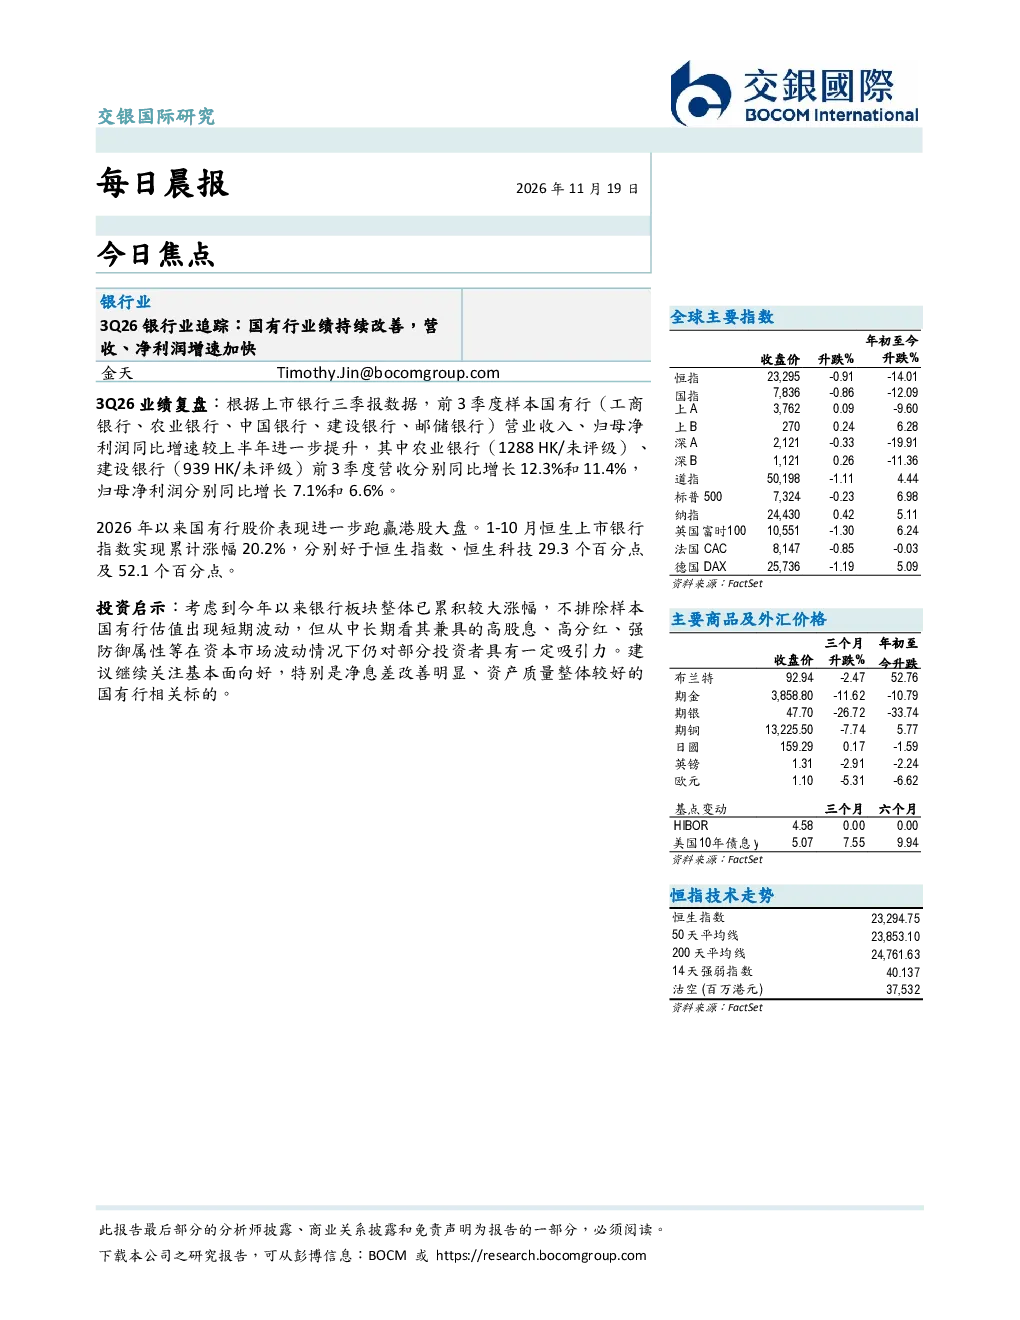
这份研报主要追踪了2026年3季度中国银行业绩表现,特别是国有银行的营收、净利润增速情况。报告显示,样本国有行(工商银行、农业银行、中国银行、建设银行、邮储银行)前3季度营业收入和归母净利润同比增速较上半年进一步提升。其中农业银行营收同比增长12.3%,归母净利润同比增长7.1%;建设银行营收同比增长11.4%,归母净利润同比增长6.6%。此外,报告还分析了国有行股价表现,指出2026年以来恒生上市银行指数累计涨幅20.2%,跑赢恒生指数和恒生科技指数。
银行业未来发展趋势如何?
银行业未来发展趋势呈现国有行业绩持续改善的态势。报告指出,国有银行营收和净利润增速加快,且股价表现优于大盘,这反映了银行业整体向好的基本面。特别是净息差改善明显、资产质量整体较好的国有行,未来可能具备较强的市场竞争力。同时,银行业的高股息、高分红、强防御属性,使其对部分投资者仍具吸引力。
报告重点分析了哪些银行?
报告重点分析了五家样本国有银行:工商银行、农业银行、中国银行、建设银行、邮储银行。数据显示,这些银行在2026年3季度均实现了营收和净利润的同比增长,其中农业银行和建设银行增速较为突出。报告建议投资者继续关注这些基本面向好的国有行,特别是净息差改善明显、资产质量较好的相关标的。
当前市场对银行板块的判断是什么?
当前市场对银行板块的判断显示国有行股价表现跑赢港股大盘,且银行业绩持续改善。恒生上市银行指数2026年以来累计涨幅20.2%,好于恒生指数和恒生科技指数。尽管银行板块今年以来已累积较大涨幅,但报告认为样本国有行中长期仍兼具高股息、高分红、强防御属性,对部分投资者具有吸引力。
研报有哪些风险提示?
研报风险提示包括:首先,银行板块今年以来已累积较大涨幅,样本国有行估值可能出现短期波动;其次,报告数据来源于可靠但可能存在延误或偏差的资料,不构成投资建议;最后,投资者需独立评估投资风险,报告为高度机密,仅限非公开形式供客户阅览,未经同意不得复制或分发。