猜你想问
美国宏观数据分化对市场有何影响?
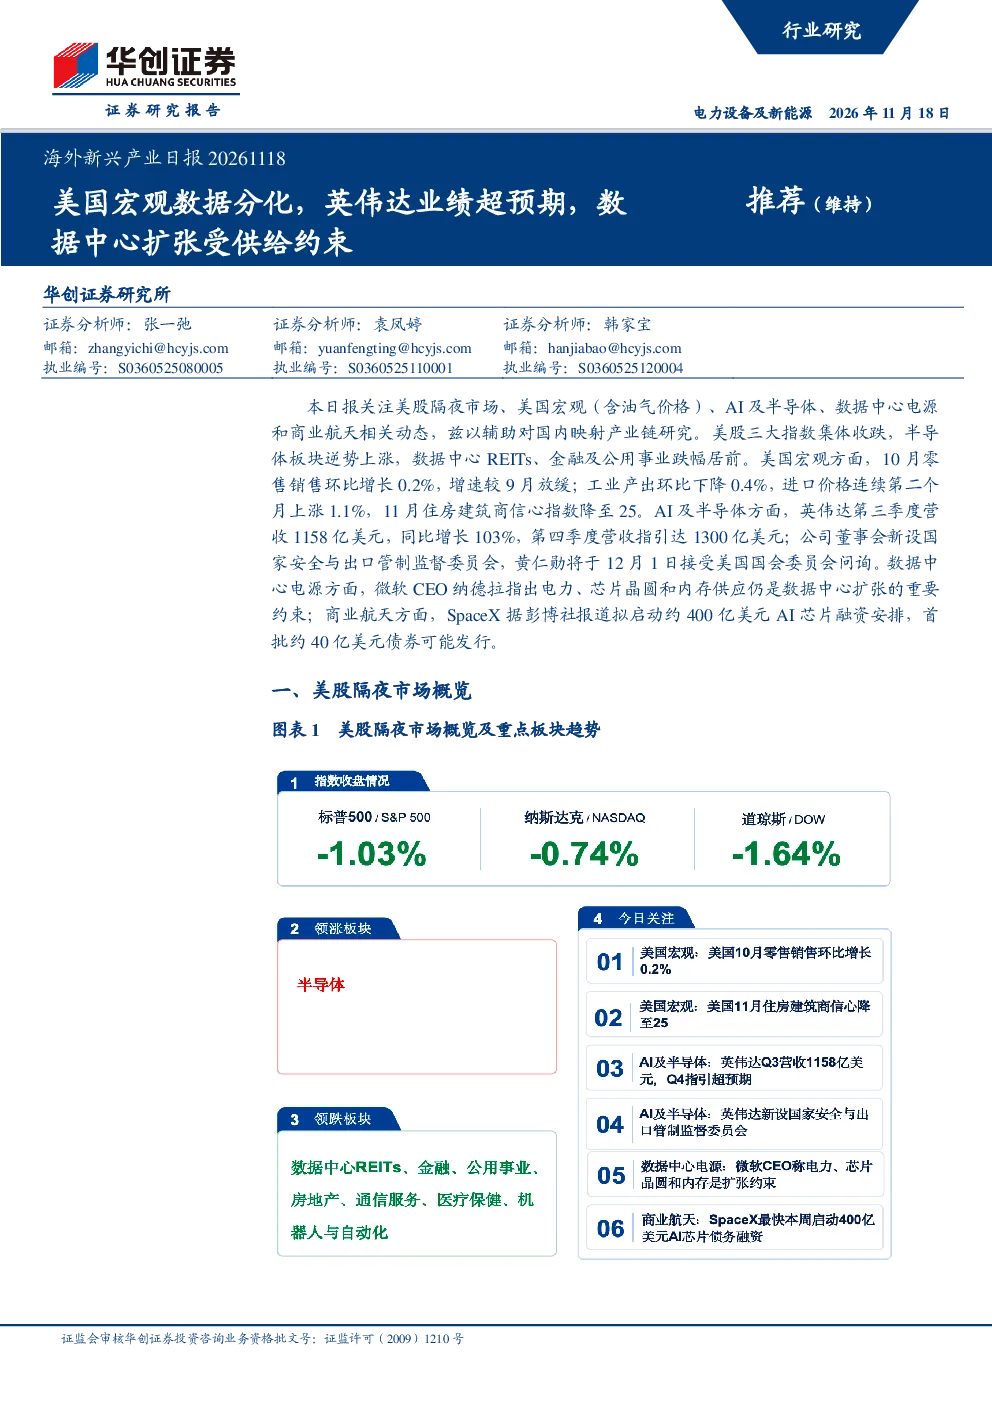
美国宏观数据分化显示零售销售增速放缓但高于预期,工业产出回落低于预期,进口价格上涨,住房建筑商信心创14年新低。这些数据表明美国经济存在不确定性,可能影响市场风险偏好。零售销售中汽车及家具销售下降,非店铺零售增长,显示消费结构变化。工业产出下降反映制造业韧性,但产能利用率下降暗示经济放缓。进口价格上涨可能加剧通胀压力。住房建筑商信心低则预示住宅市场疲软。这些数据需结合货币政策路径变化综合分析其对市场的影响。
英伟达业绩超预期对AI及半导体行业有何启示?
英伟达第三季度营收同比增长103%超预期,数据中心收入同比增长110%,新一代AI计算系统开始出货,显示AI需求强劲。业绩增长主要得益于数据中心业务高增长,反映AI算力需求持续扩张。英伟达新设国家安全与出口管制监督委员会,加强合规,同时面临美国国会关于在中国销售先进芯片的问询。这些事件表明AI芯片出口管制政策将持续影响行业格局,企业需加强全球贸易合规管理。英伟达的业绩表现对半导体行业信心有提振作用,但需关注政策变化对行业发展的长期影响。
数据中心扩张受哪些因素约束?
数据中心扩张面临电力供应、关键芯片晶圆和内存供应等多重约束。微软CEO纳德拉指出,电力是重要瓶颈,芯片和内存供应紧张也制约扩张速度。这表明数据中心建设需关注上游供应链稳定性,尤其在美国本土。电力供应紧张可能与能源政策、基建投资不足有关,需长期解决。芯片和内存供应受地缘政治、产能限制等因素影响,企业需多元化采购策略。SpaceX拟通过约400亿美元AI芯片融资支持采购,显示行业对算力需求的持续投入。这些约束因素短期内难以根本缓解,需持续关注行业解决方案进展。
当前半导体及AI市场现状如何?
当前半导体市场呈现分化态势,美股三大指数收跌但半导体板块逆势上涨,数据中心REITs受追捧。英伟达业绩超预期显示AI芯片需求旺盛,但出口管制政策持续影响行业。数据中心建设受电力、芯片供应约束,微软等科技巨头仍坚持扩张计划。SpaceX大规模AI芯片融资安排显示行业长期看好。市场整体受宏观经济、地缘政治、供应链等多重因素影响,不确定性较高。投资者需关注政策变化、技术迭代和供应链稳定性对行业发展的综合影响。
本报告有哪些主要风险提示?
本报告提示美国经济增长与货币政策路径变化风险,经济放缓可能影响企业投资和消费意愿。半导体出口管制及政策变化风险,可能进一步限制中国企业获取先进芯片,影响行业竞争格局。AI基础设施建设及融资进度不及预期风险,电力、芯片供应约束可能导致项目延期或成本上升。这些风险需结合全球宏观经济环境和地缘政治局势综合评估。投资者需关注政策动向、供应链变化和市场需求波动对相关行业的长期影响。