猜你想问
中烟香港困境反转的逻辑是什么?
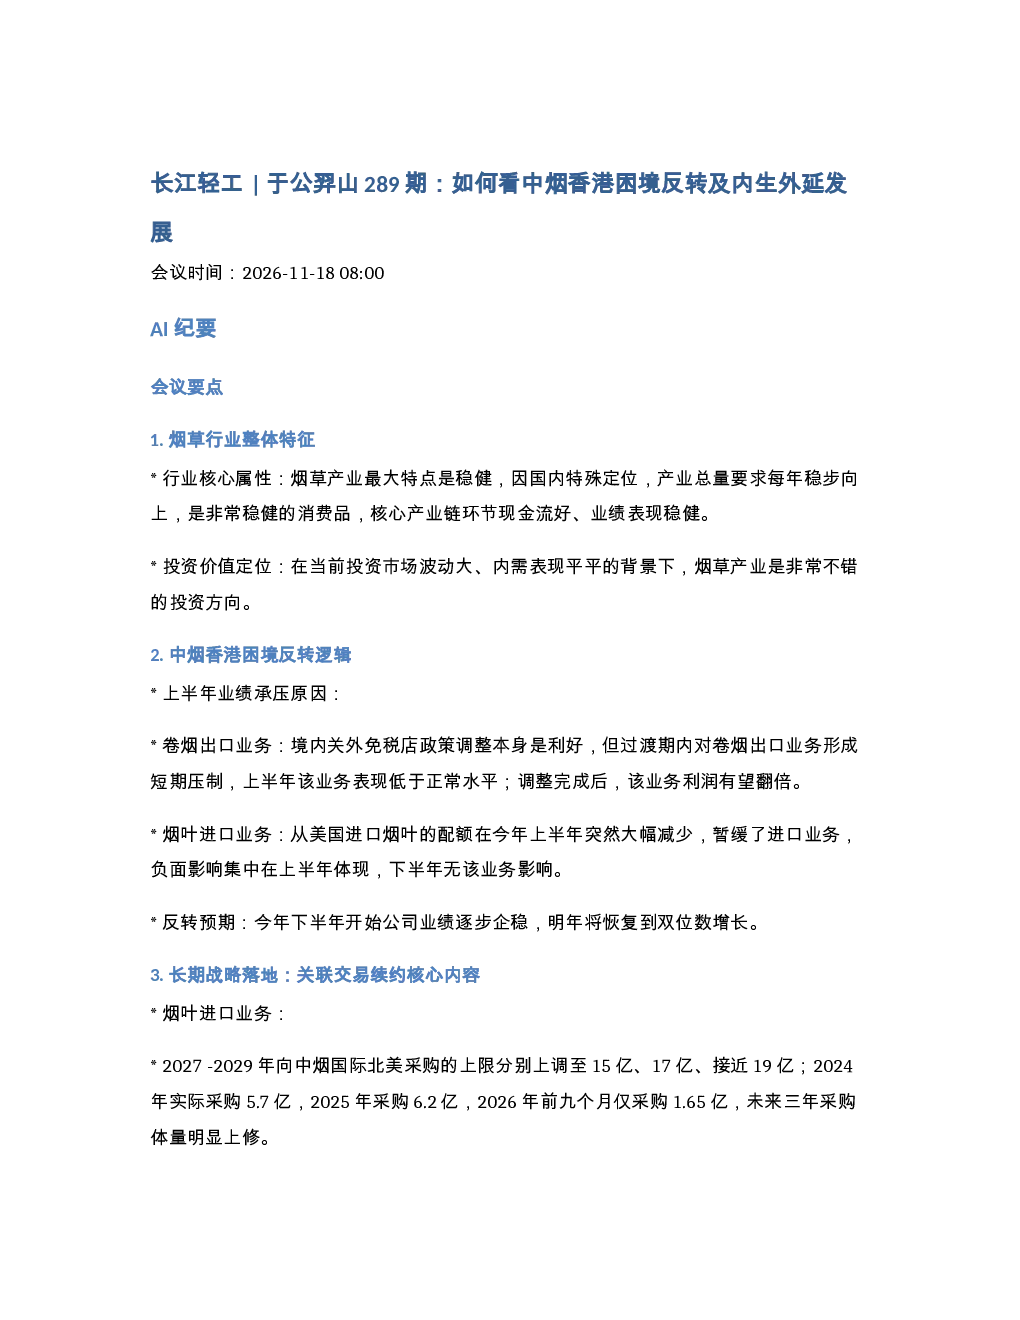
中烟香港上半年业绩承压主要由于卷烟出口业务受境内关外免税店政策调整影响,以及烟叶进口业务受美国进口烟叶配额减少影响。卷烟出口业务在调整完成后利润有望翻倍,烟叶进口业务负面影响集中在上半年。预计公司业绩今年下半年逐步企稳,明年将恢复到双位数增长。
烟草行业有哪些投资价值?
烟草行业具有稳健的核心属性,因其国内特殊定位,产业总量要求每年稳步向上。核心产业链环节现金流好、业绩表现稳健。在当前投资市场波动大、内需表现平平的背景下,烟草产业是非常不错的投资方向。烟草行业整体发展稳定,为相关企业提供了良好的投资价值。
中烟香港未来三年的业务发展重点是什么?
中烟香港未来三年的核心业务为烟叶进口和卷烟出口。烟叶进口业务方面,2027-2029年向中烟国际北美采购上限分别上调至15亿、17亿、接近19亿,未来三年采购体量明显上修。卷烟出口业务方面,未来重点关注雪茄品类在有税市场的扩张,公司将在有税市场开展更多渠道扩张和品类推广动作。
中烟香港的市场现状如何?
中烟香港的市场现状表现为业绩逐步企稳,未来有望恢复双位数增长。公司核心业务烟叶进口和卷烟出口发展稳定,烟叶进口业务采购体量明显上修,卷烟出口业务聚焦雪茄品类在有税市场的扩张。公司作为中烟国际市场核心销售平台,经营环境稳定,属于消费品中偏刚需、偏稳健的标的。
中烟香港有哪些风险提示?
中烟香港面临的主要风险包括政策调整带来的业务波动,如卷烟出口业务受境内关外免税店政策调整影响,烟叶进口业务受美国进口烟叶配额减少影响。此外,人事变动可能带来的管理层调整也可能影响公司未来发展方向。公司业务发展仍需关注国际市场环境变化和政策风险。
你可能感兴趣
长江轻工 于公羿山289期如何看中烟香港困境反转及内生外延发展
未知机构2026-11-18
长江轻工 于公羿山第242期:中烟香港投资机会分析
未知机构2026-08-30
长江轻工 于公羿山第236期 从烟草链中报看新烟趋势
未知机构2026-08-23
长江轻工丨于公羿山第255期从韩烟HNB新品看思摩尔国际发展前景
未知机构2026-09-11
长江轻工 于公羿山第227期 多维度政策托底 如何看待家居投资机会
未知机构2026-08-14
长江轻工 于公羿山276期当前时点如何看布鲁可的投资机会
未知机构2026-10-28
长江轻工 于公羿山第266期如何看待玖龙纸业投资机会
未知机构2026-09-25
长江轻工 于公羿山第241期 思摩尔国际 重视果味雾化 HNB平台化发展机遇
未知机构2026-08-29
长江轻工丨于公羿山第251期裕同科技包装主业稳健科技业务快速发展液冷业绩兑现可期
未知机构2026-09-07
长江轻工 于公羿山第257期一次性手套涨价更新及观点
未知机构2026-09-13