猜你想问
Q3尼日利亚水泥景气度上升的原因是什么?
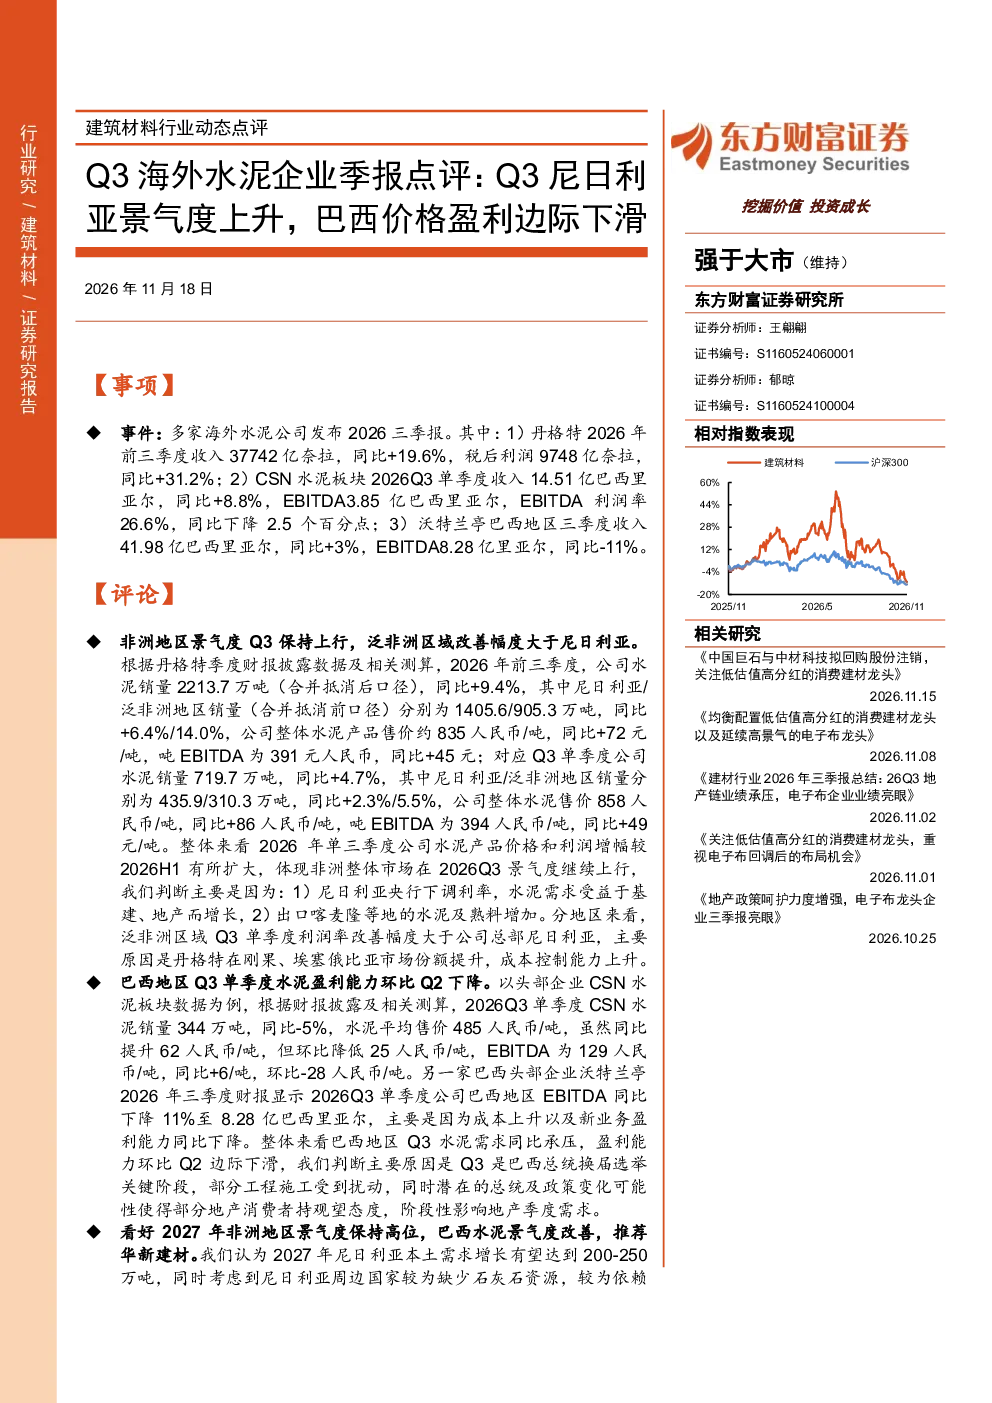
Q3尼日利亚水泥景气度上升主要得益于尼日利亚央行降息刺激基建和地产需求,同时出口增加。多家海外水泥公司财报显示,尼日利亚及泛非洲区域水泥销量和利润均实现增长。丹格特2026年前三季度水泥销量同比增长9.4%,其中尼日利亚/泛非洲地区销量分别增长6.4%/14.0%,水泥产品售价和吨EBITDA均显著提升。这主要得益于尼日利亚央行降息刺激基建和地产需求,以及出口增加。泛非洲区域利润率改善幅度更大,主要因丹格特在刚果、埃塞俄比亚市场份额提升及成本控制能力增强。
巴西水泥行业Q3盈利能力下滑的原因有哪些?
巴西水泥行业Q3单季度盈利能力环比Q2下滑,主要原因是巴西总统换届选举期间部分工程扰动,以及潜在的政策变化导致地产需求持观望态度。CSN水泥板块销量同比下降5%,水泥平均售价环比下降,EBITDA环比下降28元/吨。沃特兰亭巴西地区EBITDA同比下降11%。这表明巴西水泥行业受到政治环境和政策不确定性影响,导致地产需求减弱,进而影响企业盈利能力。
非洲水泥行业未来发展趋势如何?
非洲水泥行业未来发展趋势向好,看好2027年非洲地区景气度保持高位。多家海外水泥公司财报显示,非洲地区(尤其是尼日利亚和泛非洲区域)水泥销量和利润均实现增长。丹格特2026年前三季度水泥销量同比增长9.4%,其中尼日利亚/泛非洲地区销量分别增长6.4%/14.0%,水泥产品售价和吨EBITDA均显著提升。这主要得益于尼日利亚央行降息刺激基建和地产需求,以及出口增加。泛非洲区域利润率改善幅度更大,主要因丹格特在刚果、埃塞俄比亚市场份额提升及成本控制能力增强。
当前水泥市场的主要现状是什么?
当前水泥市场的主要现状是非洲地区景气度持续上行,而巴西地区盈利能力环比下降。非洲地区(尤其是尼日利亚和泛非洲区域)水泥销量和利润均实现增长,主要得益于尼日利亚央行降息刺激基建和地产需求,以及出口增加。巴西水泥行业Q3单季度盈利能力环比Q2下滑,主要原因是巴西总统换届选举期间部分工程扰动,以及潜在的政策变化导致地产需求持观望态度。这表明非洲水泥市场表现强劲,而巴西市场面临一定压力。
本研报提示的主要风险有哪些?
本研报提示的主要风险包括需求不及预期、成本高于预期、产能扩张快于预期、政策波动风险和汇率波动风险。需求不及预期可能导致水泥销量和利润下降;成本高于预期可能压缩企业盈利空间;产能扩张快于预期可能导致市场竞争加剧;政策波动风险可能影响基建和地产需求;汇率波动风险可能影响企业出口收入。这些风险需要投资者密切关注,以评估水泥行业的投资风险。