猜你想问
这份研报的核心内容是什么?
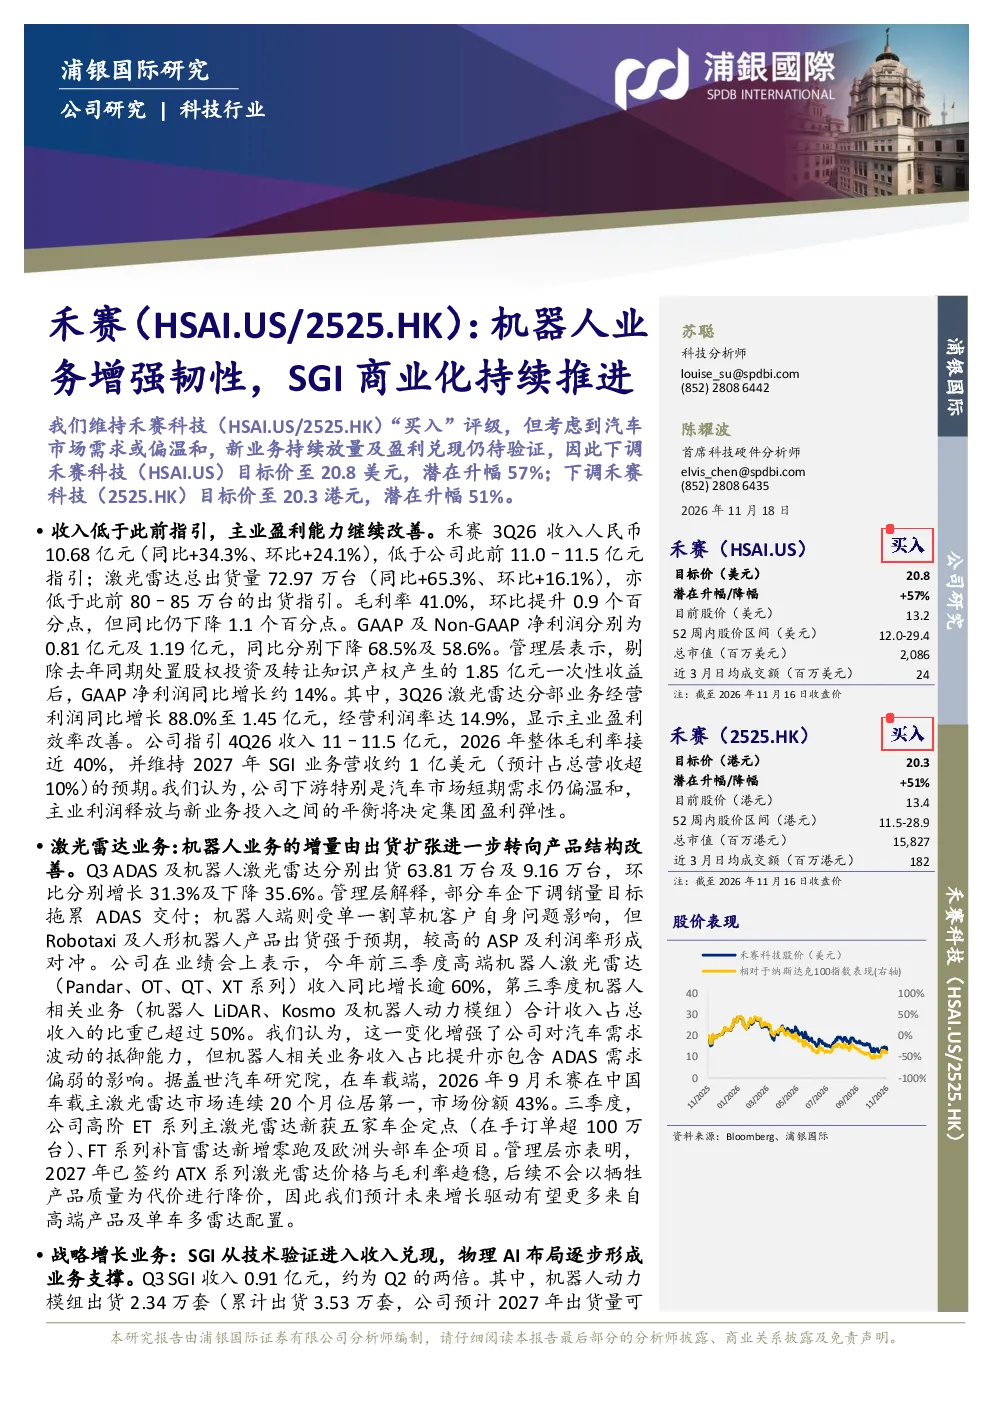
本报告维持禾赛科技“买入”评级,下调美国存托凭证(HSAI.US)目标价至20.8美元,香港存托凭证(2525.HK)目标价至20.3港元。报告指出3Q26收入10.68亿元,同比增长34.3%,激光雷达出货量72.97万台,同比增长65.3%。SGI业务收入0.91亿元,环比增长显著。报告强调机器人相关业务收入占比超50%,并获车企新订单。剔除一次性收益后GAAP净利润同比增长约14%,但整体净利润同比仍下降。
激光雷达行业发展趋势如何?
激光雷达行业正加速渗透,汽车和机器人领域需求持续增长。报告显示禾赛科技3Q26激光雷达出货量同比大幅增长65.3%,机器人激光雷达出货量环比增长16.1%。高端机器人激光雷达收入同比增长逾60%,SGI业务从技术验证进入收入兑现阶段。未来,随着汽车智能化和机器人应用拓展,激光雷达市场有望保持高速增长,但需关注价格竞争和需求波动风险。
报告重点分析了哪些方向?
报告重点分析了禾赛科技的业务结构、SGI商业化进展及盈利能力。在业务结构方面,报告指出3Q26机器人相关业务收入占比已超50%,其中机器人LiDAR、Kosmo及动力模组贡献显著。SGI业务收入环比翻倍,动力模组累计出货3.53万套,Kosmo开始贡献收入。报告同时评估了SGI业务的盈利前景,指出其虽带来增长潜力,但当前仍处于亏损状态。
当前激光雷达市场现状如何?
当前激光雷达市场呈现供需两旺态势,但汽车市场需求短期偏温和。报告显示禾赛科技3Q26收入略低于指引,但激光雷达出货量超预期。汽车领域方面,下游需求虽温和,但新订单不断,如ET系列主激光雷达和FT系列补盲雷达获车企定点。机器人领域需求增长强劲,SGI业务收入贡献提升。整体来看,市场处于快速发展期,但需平衡主业利润与新业务投入。
研报提示了哪些投资风险?
报告提示多项投资风险,包括汽车及机器人需求不及预期、行业价格竞争加剧、动力模组客户拓展及Kosmo商业化低于预期。此外,SGI业务投入增长快于收入,可能拖累整体盈利。报告指出3Q26GAAP净利润同比下降68.5%,主要受一次性收益影响。新业务收入可见度改善尚未转化为稳定盈利,需警惕其长期可持续性。