猜你想问
Hesai Group第三季度2026业绩核心数据有哪些?
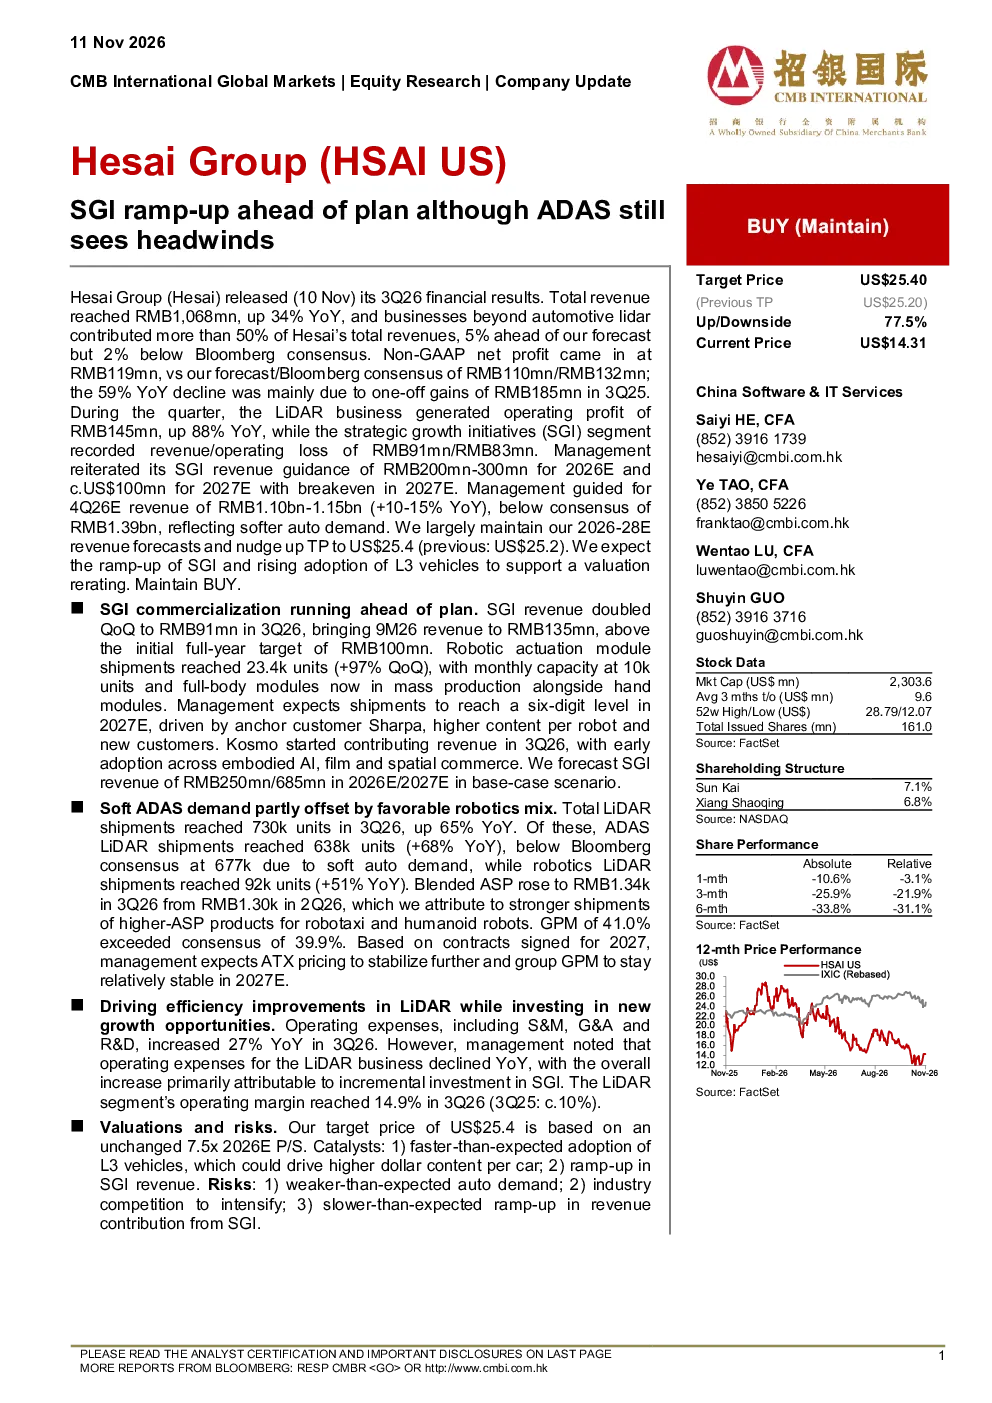
Hesai Group第三季度2026年总收入10.68亿元人民币,同比增长34%,其中汽车激光雷达以外业务贡献超过50%。非美国通用会计准则净利润1.19亿元人民币,同比下滑59%,主要由于一次性收益影响。激光雷达业务营业利润1.45亿元人民币,同比增长88%;SGI部门收入9100万元人民币,录得营业亏损8300万元人民币。SGI商业化进程超出计划,2026年前三季度营收达1.35亿元人民币,超100亿元人民币全年目标。激光雷达业务2026年第三季度总出货量73万套,同比增长65%,其中ADAS激光雷达63.8万套(同比增长68%),机器人激光雷达9.2万套(同比增长51%)。
激光雷达行业发展趋势如何?
激光雷达行业正快速发展,2026年第三季度总出货量73万套,同比增长65%,其中ADAS激光雷达63.8万套(同比增长68%),机器人激光雷达9.2万套(同比增长51%)。混合平均售价上升至1.34万元人民币,毛利率41.0%。管理层预计2027年ATX价格稳定,毛利率保持相对稳定。行业竞争加剧,但L3车辆采用加速推动需求增长。
报告重点分析了哪些方面?
报告重点分析了Hesai Group的SGI商业化进展和激光雷达业务表现。SGI商业化进程超出计划,2026年前三季度营收达1.35亿元人民币,超100亿元人民币全年目标。机器人驱动模块出货量环比增长97%,月产能达1万个,全身模块进入量产。激光雷达业务营业利润1.45亿元人民币,同比增长88%。报告还分析了运营费用同比增长27%,主要归因于对SGI的增量投资。
当前激光雷达市场现状如何?
当前激光雷达市场呈现增长态势,2026年第三季度总出货量73万套,同比增长65%,其中ADAS激光雷达63.8万套(同比增长68%),机器人激光雷达9.2万套(同比增长51%)。混合平均售价上升至1.34万元人民币,毛利率41.0%。市场竞争激烈,但行业整体需求保持强劲,L3车辆采用加速推动市场发展。
报告提示了哪些风险?
报告提示的主要风险包括汽车需求疲软可能影响激光雷达业务增长,行业竞争加剧可能压缩利润空间,以及SGI商业化进程可能不及预期导致投资回报不及预期。此外,运营费用同比增长27%,主要归因于对SGI的增量投资,可能对短期盈利能力产生影响。