猜你想问
这份研报的核心内容是什么?
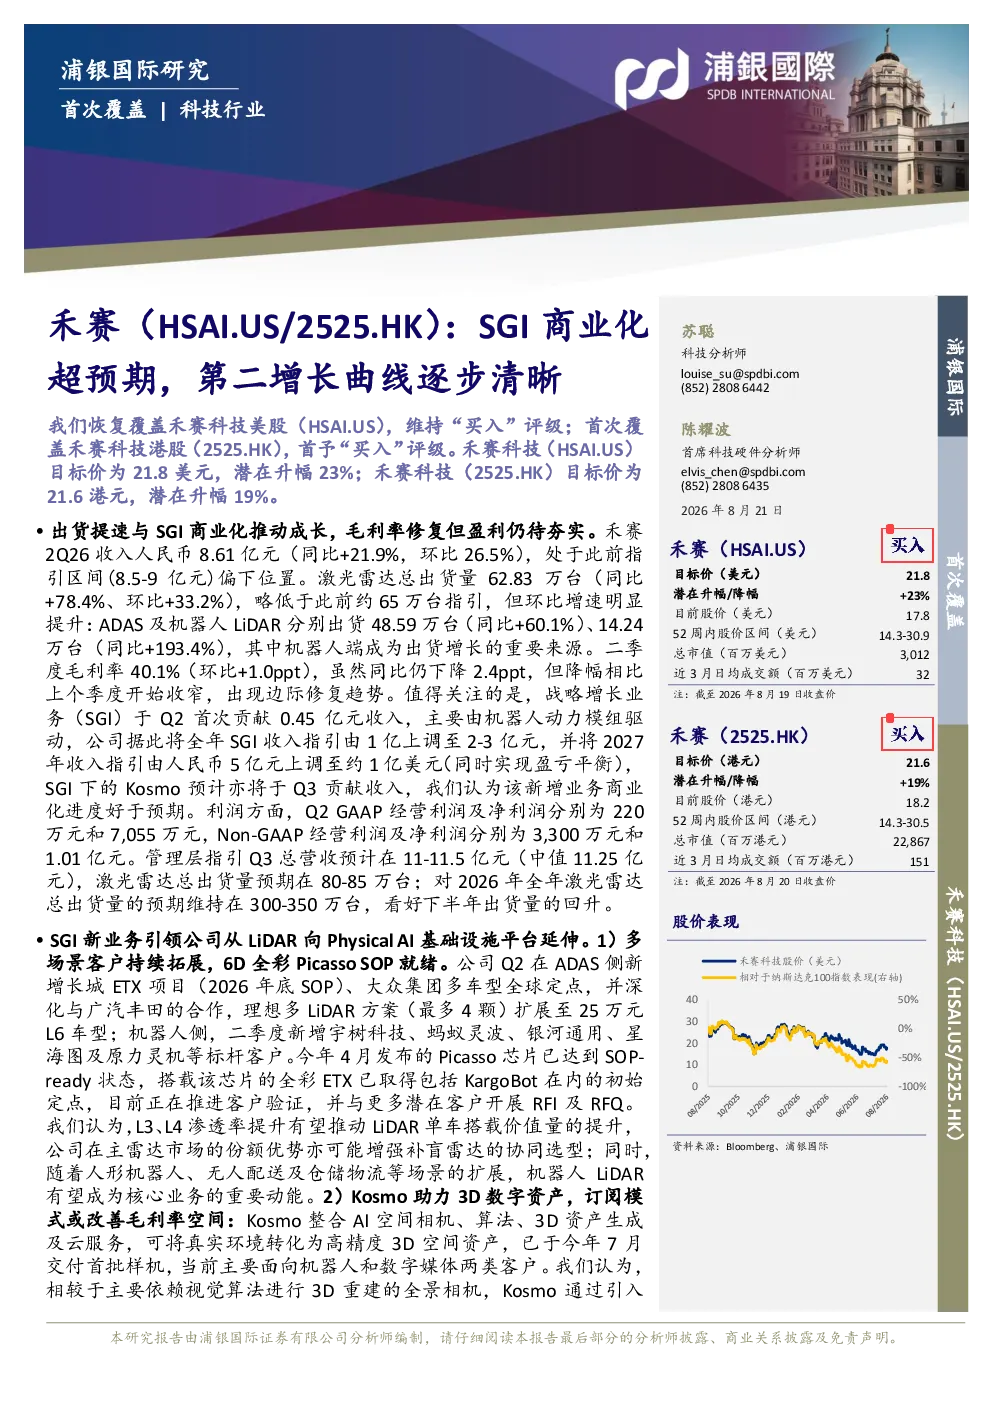
这份研报主要分析了禾赛科技的业绩表现和第二增长曲线的进展。报告指出,禾赛科技二季度收入同比增长21.9%,激光雷达出货量同比增长78.4%,其中机器人LiDAR出货量显著增长。战略增长业务(SGI)首次贡献收入0.45亿元,全年SGI收入指引上调至2-3亿元,2027年收入指引上调至约1亿美元并实现盈亏平衡。报告维持“买入”评级,目标价分别为21.8美元(美股)和21.6港元(港股)。
激光雷达行业的发展趋势如何?
激光雷达行业的发展趋势显示,随着L3/L4自动驾驶技术的推进,LiDAR单车价值量将提升。禾赛科技在多场景客户拓展和产品SOP方面取得进展,如在ADAS侧新增ETX项目和大众集团多车型定点,机器人侧新增宇树科技等标杆客户。全彩ETX已取得初始定点,预计将与更多客户开展RFI/RFQ。这些进展表明,激光雷达在自动驾驶领域的应用正逐步扩大,市场潜力巨大。
报告重点分析了禾赛科技的哪些方面?
报告重点分析了禾赛科技的业绩回顾、SGI新业务进展、估值与风险以及情景假设。在业绩回顾方面,报告强调了二季度收入的增长和激光雷达出货量的提升。在SGI新业务进展方面,报告详细介绍了多场景客户拓展与产品SOP、Kosmo助力3D数字资产、Sharpa推动动力模组商业化等关键进展。在估值与风险方面,报告采用DCF估值法,假设2029-2033年营收CAGR 30%,永续增长率5%,WACC 17.5%,并提示了行业竞争加剧、市场需求不及预期等风险。
当前激光雷达市场的现状如何?
当前激光雷达市场正处于快速发展阶段,市场需求持续增长。禾赛科技作为行业领先企业,二季度激光雷达出货量同比增长78.4%,机器人LiDAR出货量同比增长193.4%,显示出强劲的增长势头。同时,SGI业务逐步贡献收入,推动全年SGI收入指引上调。然而,市场也面临竞争加剧、技术迭代快等挑战。总体来看,激光雷达市场前景广阔,但企业需持续创新以保持竞争优势。
研报提示了哪些主要风险?
研报提示了多项主要风险,包括整车市场需求不及预期、行业竞争加剧、L3/L4自动驾驶落地进度不及预期、机器人LiDAR需求不及预期、Kosmo及动力模组拓展不及预期等。这些风险可能影响禾赛科技的未来业绩和发展。例如,整车市场需求波动可能导致激光雷达出货量不及预期,行业竞争加剧可能压缩企业利润空间,而L3/L4自动驾驶落地进度不及预期则可能影响SGI业务的拓展。企业需密切关注这些风险,并采取相应措施应对。