猜你想问
这份研报的核心内容是什么?
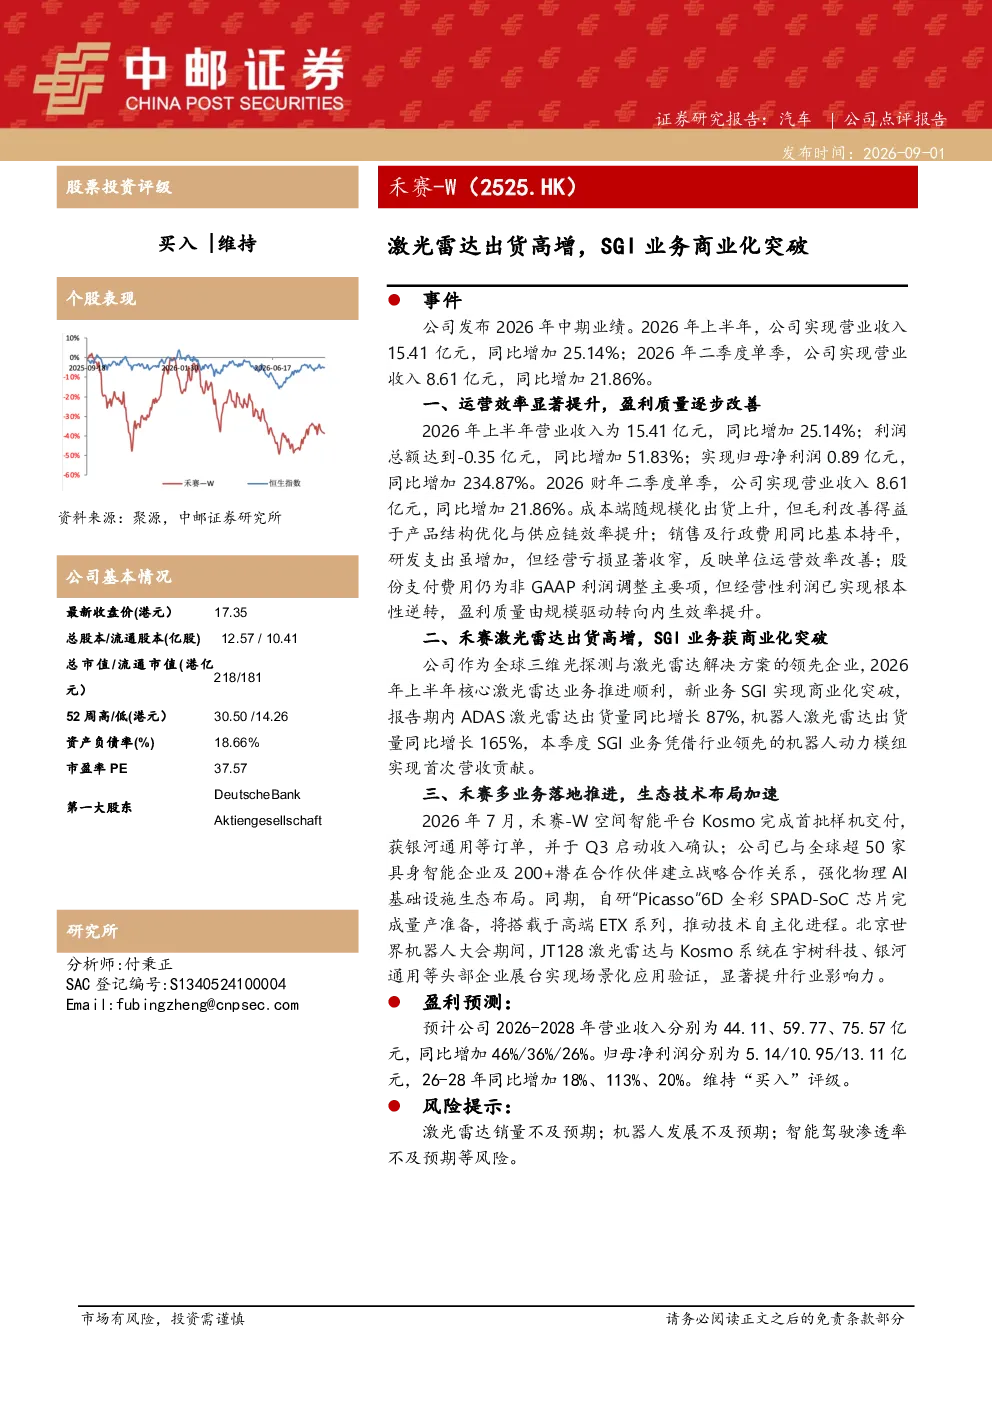
本报告核心聚焦激光雷达出货量高增及SGI业务商业化突破。报告显示,2026年上半年公司营收同比增长25.14%,净利润同比增长234.87%。ADAS和机器人激光雷达出货量分别同比增长87%和165%,SGI业务实现首次营收贡献。此外,空间智能平台Kosmo完成首批交付,自研芯片“Picasso”进入量产准备阶段。
激光雷达行业发展趋势如何?
激光雷达行业呈现高速增长态势,ADAS和机器人领域需求旺盛。本报告指出,2026年上半年ADAS激光雷达出货量同比增长87%,机器人激光雷达出货量同比增长165%,显示出行业强劲的扩张动力。同时,多业务落地推进,如空间智能平台Kosmo的交付及自研芯片的量产准备,预示着行业技术迭代加速,应用场景持续拓宽。
研报重点分析了哪些方向?
研报重点分析了公司运营效率提升、激光雷达出货增长及多业务落地推进。在运营效率方面,报告强调规模化出货带动成本优化,毛利改善及亏损收窄反映单位运营效率提升。在业务拓展方面,SGI商业化突破、空间智能平台交付及自研芯片量产是关键亮点,展现了公司在多个赛道的战略布局与技术实力。
当前激光雷达市场现状如何?
当前激光雷达市场呈现供需两旺的积极态势。报告数据显示,公司激光雷达出货量同比大幅增长,尤其机器人领域增速惊人。这反映出市场对高精度传感器的需求持续提升,特别是在自动驾驶和机器人领域。同时,行业竞争加剧,技术迭代加快,头部企业通过产品结构优化和供应链效率提升来增强竞争力。
研报提示了哪些风险?
研报提示了激光雷达销量、机器人发展和智能驾驶渗透率不及预期的风险。具体而言,激光雷达销量受终端车型渗透率和消费者接受度影响较大,若市场推广不及预期,可能影响公司业绩。机器人领域的发展同样存在不确定性,技术成熟度和应用场景拓展是关键。此外,智能驾驶渗透率是激光雷达长期增长的重要驱动力,若渗透率提升缓慢,可能制约行业整体发展。
你可能感兴趣
2Q26出货保持高增,SGI商业化提速,产品结构改善可期;维持买入
交银国际2026-08-19
激光雷达业务稳定盈利;SGI增长前景改善
招银国际2026-08-19
美股公司信息更新报告:2026Q2盈利维持高增,SGI战略业务加速兑现
开源证券2026-08-19
2022年三季报点评:主业高增,汽车电子突破激光雷达客户
信息技术东方财富2022-11-01
汽车及汽车零部件行业周报:激光雷达龙头跑马圈地,人行机器人商业化突破在即
交运设备国金证券2025-01-26
禾赛集团 激光雷达盈利提升 SGI增长加速
未知机构2026-08-19
2024年年报点评:银浆出货高增,高铜浆料持续突破
建筑建材西南证券2025-03-06
出货高增盈利承压,关注新技术突破
轻工制造国金证券2025-08-19
数通业务高增,前瞻布局激光雷达
国金证券2022-04-25
计算机行业点评报告:禾赛科技:激光雷达出货量延续高增,机器人业务开启第二增长曲线
信息技术华鑫证券2026-09-07