猜你想问
这份研报的核心内容是什么?
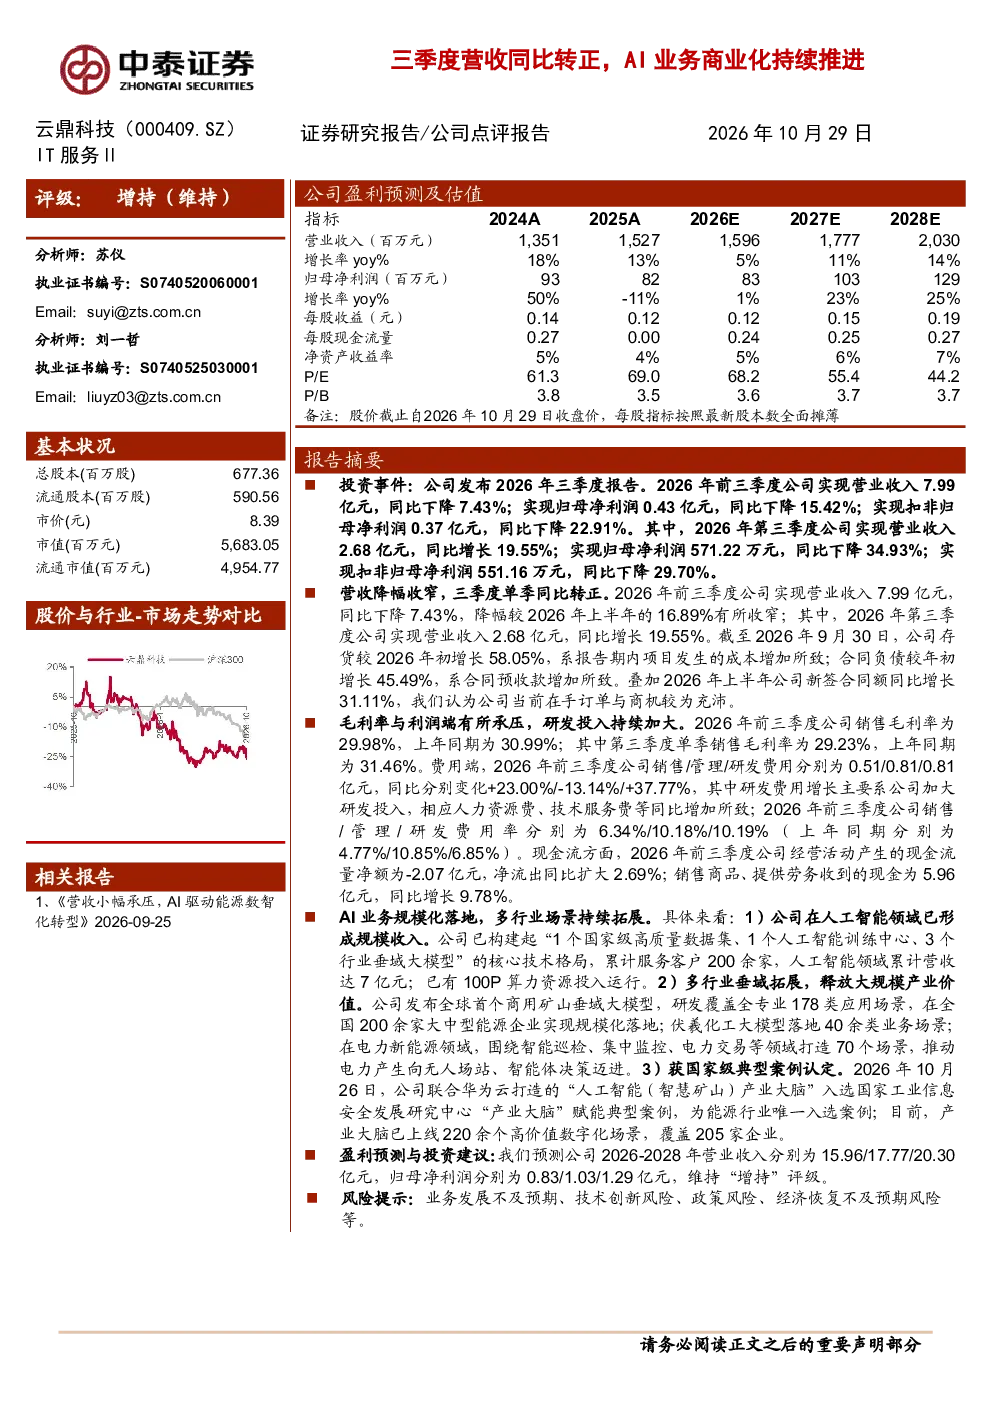
这份研报分析了云鼎科技2026年前三季度的业绩表现,显示公司营收同比下降7.43%至7.99亿元,净利润同比下降15.42%至0.43亿元。三季度单季营收同比增长19.55%至2.68亿元,但净利润同比下降34.93%至571.22万元。报告重点强调了AI业务的商业化进展,该领域累计营收达7亿元,服务客户200余家,构建了“1个国家级数据集、1个训练中心、3个行业大模型”的技术格局,矿山垂域大模型规模化落地,产业大脑获国家级典型案例认定。研发费用同比增长37.77%,费用率上升至10.19%,但存货和合同负债增长显示在手订单充沛。
AI行业的发展趋势如何?
AI行业正经历快速发展,商业化持续推进。从研报中可以看出,云鼎科技在AI领域的投入和成果显著,其人工智能业务累计营收已达7亿元,服务客户超200家,形成了完善的技术布局。矿山垂域大模型的规模化落地和产业大脑获得国家级认定,表明AI技术在产业应用中不断深化。未来,随着技术成熟和市场需求扩大,AI将在更多行业领域发挥重要作用,相关企业有望迎来更广阔的发展空间。
研报主要分析了哪些方向?
研报主要分析了云鼎科技的经营状况、AI业务进展及财务数据。在经营状况方面,报告指出公司三季度营收同比转正,但净利润仍下降,销售毛利率和费用率也发生变化。AI业务进展是报告的亮点,展示了公司在技术布局和商业化方面的成果。此外,报告还提供了详细的财务数据,包括营收、净利润、费用率及现金流情况,为投资者提供了全面的财务分析视角。
当前市场对云鼎科技的评价如何?
当前市场对云鼎科技的评价呈现分化,一方面,公司三季度营收同比转正,AI业务商业化取得进展,显示出一定的增长潜力。另一方面,整体净利润仍下降,研发费用率上升,也反映出公司在扩张过程中面临的挑战。综合来看,市场对云鼎科技的评价需要结合其长期发展和技术创新能力进行综合判断。
研报提示了哪些风险?
研报提示了业务发展不及预期、技术创新风险、政策风险和经济恢复不及预期等风险。业务发展方面,AI业务的商业化进程可能面临市场接受度不高的问题;技术创新方面,技术迭代快可能导致研发投入持续加大;政策风险则涉及行业监管政策的变化;经济恢复不及预期可能影响整体市场需求。这些风险需要投资者关注,并在投资决策中充分考虑。