猜你想问
这份报告主要分析了什么内容?
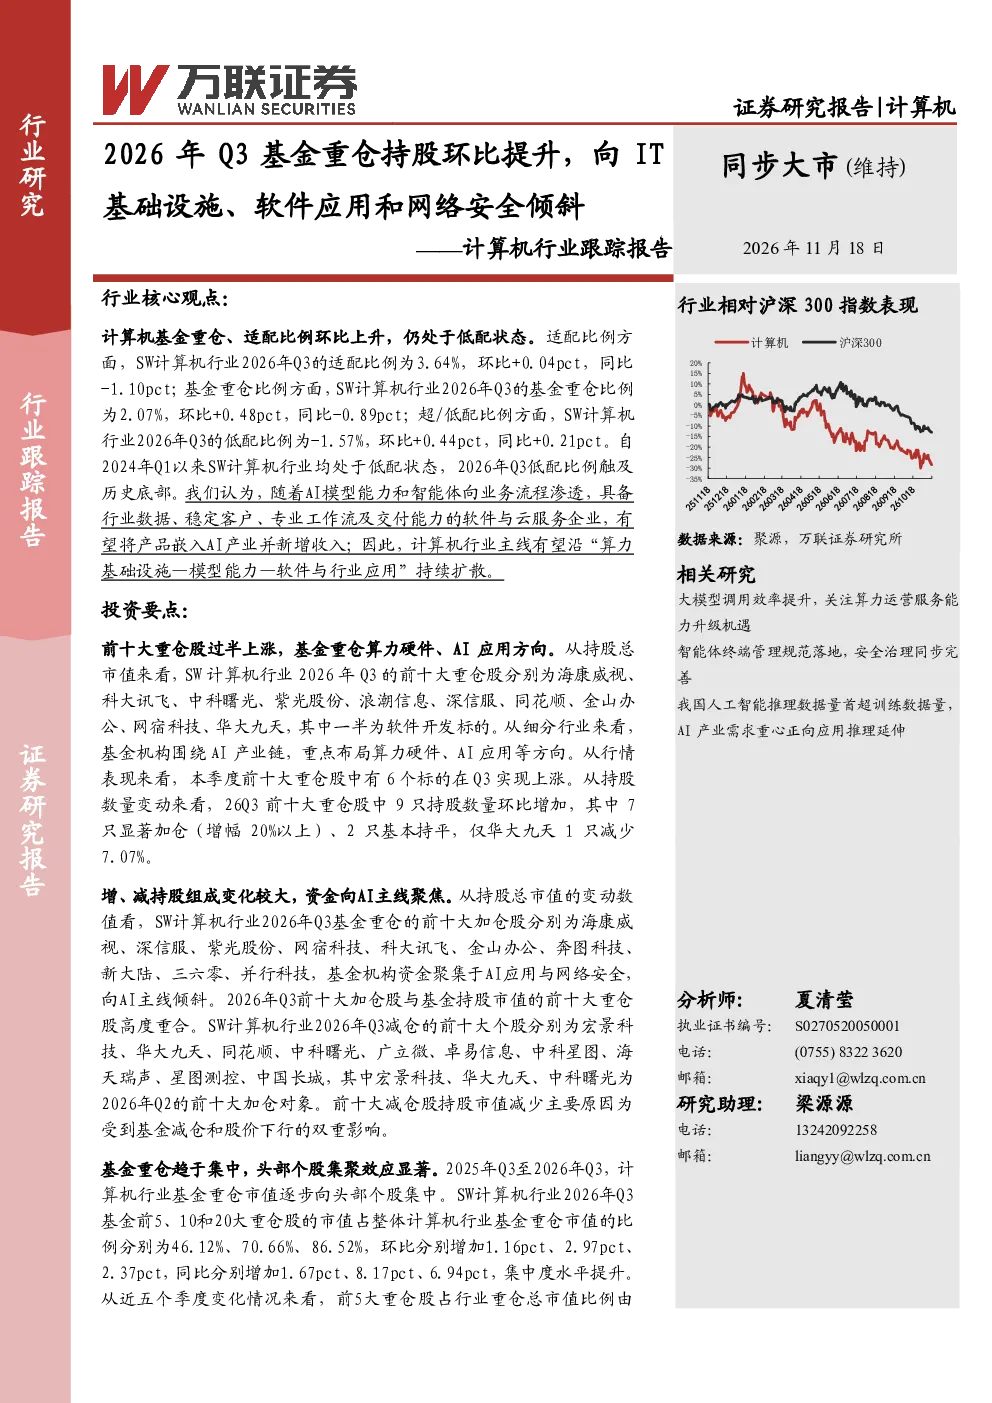
这份报告主要分析了2026年Q3计算机行业的基金配置情况,包括适配比例、重仓比例、超低配比例等,并详细解读了基金重仓股的变化趋势,如前十大重仓股的持股数量变动、行业布局方向以及增减仓分析。报告还探讨了基金重仓集中度的变化、持仓池稳定性以及不同方向的行业布局情况,最后提出了投资建议和风险提示。
报告显示计算机行业的发展趋势是什么?
报告显示,计算机行业在2026年Q3维持低配状态,但资金结构性向IT基础设施、软件应用和AI安全等产业链中业绩能见度较高的环节分配。基金机构重点布局算力硬件、AI应用等方向,特别是围绕AI产业链进行投资。此外,报告还关注算力基础设施、智能体及行业软件、AI安全等方向的发展,认为这些领域具有较好的投资机会。
报告中重点分析了哪些方向?
报告中重点分析了基金重仓股的变化趋势,包括前十大重仓股的持股数量变动、行业布局方向以及增减仓分析。报告指出,基金机构在2026年Q3前十大重仓股中,有9只持股数量环比增加,其中7只显著加仓,主要集中在AI应用与网络安全方向。此外,报告还分析了基金重仓集中度的变化、持仓池稳定性以及不同方向的行业布局情况,如服务器及算力方向、软件应用方向和网络安全方向。
当前计算机行业的市场现状如何?
当前计算机行业的市场现状是,基金重仓持股比例维持低配,但资金结构性向IT基础设施、软件应用和AI安全等产业链中业绩能见度较高的环节分配。报告显示,基金机构在2026年Q3对计算机行业的配置比例较低,但资金主要流向AI产业链相关领域。此外,报告还指出,计算机行业在2026年Q3处于低配状态,低配比例触及历史底部。
报告中提到了哪些风险提示?
报告中提到了产业生态建设不及预期、应用落地不及预期、数据隐私安全风险、商业化进程不及预期、市场竞争加剧以及数据统计口径差异等风险提示。这些风险提示主要关注计算机行业在发展过程中可能遇到的问题,如产业生态建设不完善、应用落地进度缓慢、数据隐私安全问题、商业化进程受阻、市场竞争加剧以及数据统计口径差异等。这些风险因素可能对计算机行业的发展产生不利影响。