猜你想问
港股近期表现如何?
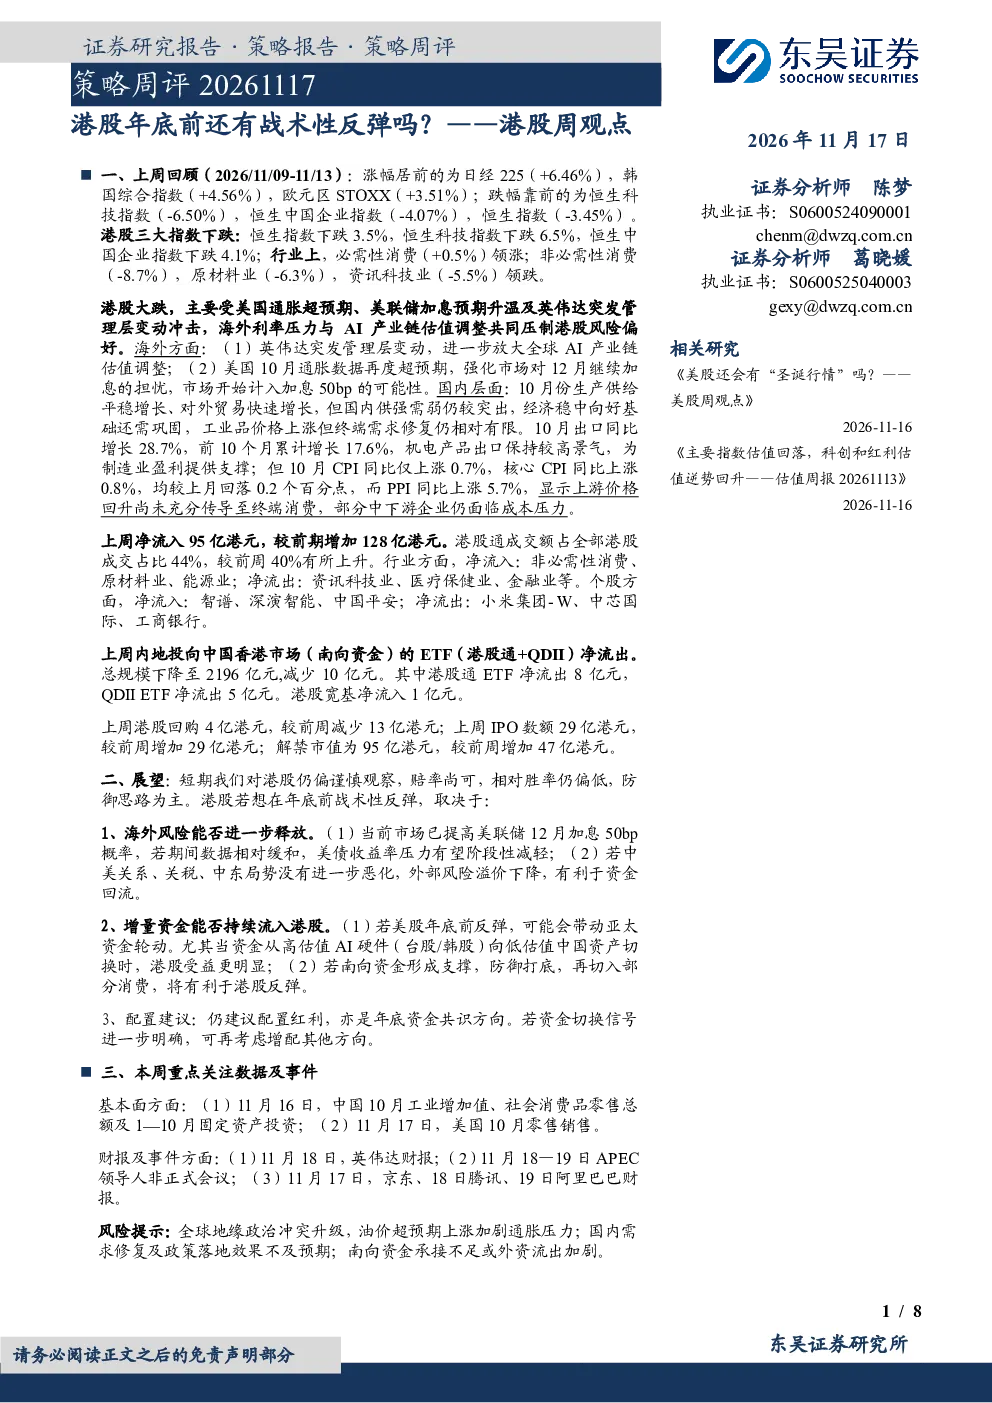
港股上周大跌,主要受美国通胀超预期、美联储加息预期升温及英伟达管理层变动冲击。海外利率压力与AI产业链估值调整共同压制港股风险偏好。国内层面,经济稳中向好基础需巩固,工业品价格上涨但终端需求修复有限。资金流向显示,非必需性消费、原材料业、能源业净流入,资讯科技业、医疗保健业、金融业净流出。
哪些行业值得关注?
上周净流入行业包括非必需性消费、原材料业、能源业,显示市场对周期性行业的关注度提升。而资讯科技业、医疗保健业、金融业净流出,反映市场对高估值行业的担忧。建议关注基本面稳健、估值合理的行业配置机会。
报告对港股的短期展望如何?
短期对港股仍偏谨慎观察,赔率尚可,相对胜率偏低,防御思路为主。港股若想在年底前战术性反弹,取决于海外风险释放与增量资金流入。若美联储加息预期缓和,外部风险溢价下降,或带动资金回流港股。同时,美股年底前反弹可能带动亚太资金轮动,资金从高估值AI硬件向低估值中国资产切换时,港股受益更明显。
港股市场现状如何?
上周港股净流入95亿港元,港股通成交占比44%。行业方面,净流入非必需性消费、原材料业、能源业,净流出资讯科技业、医疗保健业、金融业。个股方面,净流入智谱、深演智能、中国平安,净流出小米集团-W、中芯国际、工商银行。内地投向港股的ETF净流出,总规模降至2196亿元。
报告提示哪些风险?
需关注全球地缘政治冲突升级、油价超预期上涨加剧通胀压力等外部风险。国内需求修复及政策落地效果不及预期也需留意。此外,南向资金承接不足或外资流出加剧,可能对港股市场造成压力。建议投资者密切关注相关风险变化,做好风险管理。
你可能感兴趣
策略周评:港股年底前还有战术性反弹吗?——港股周观点
东吴证券2026-11-17
策略·周度观点:年底前宽信用格局仍在,但结构机会大于总量
财通证券2020-11-29
贵金属日评:美7月职位空缺数低于预期前值,难改美联储年底前还有一次加息
宏源期货2023-08-30
国泰海通 战术性大类资产配置周度观点 20260726 中东地缘政治局势反复变化 虚实不定 但
未知机构2026-07-28
国泰海通战术性大类资产配置周度观点20260125特朗普政府施行霸权主义
未知机构2026-01-28
东吴海外策略 科技反弹之路 还有哪些变数 港股 海外周论
未知机构2026-08-02
10月26日周一早评 目前A股还有三座大山 1 A股应该年底会有
未知机构2026-10-26
美洲科技半导体:交易"人工智能之秋" - 我们对年底战术性股票表现的看法
电子设备美国高盛2025-08-24
投资策略定期报告:边际转好:以更乐观地态度看待“战术性反弹”
安信证券2022-11-06
11月地方债观察:年底还有地方债吗?
中泰证券2020-12-01