猜你想问
尿素价格本周走势如何?
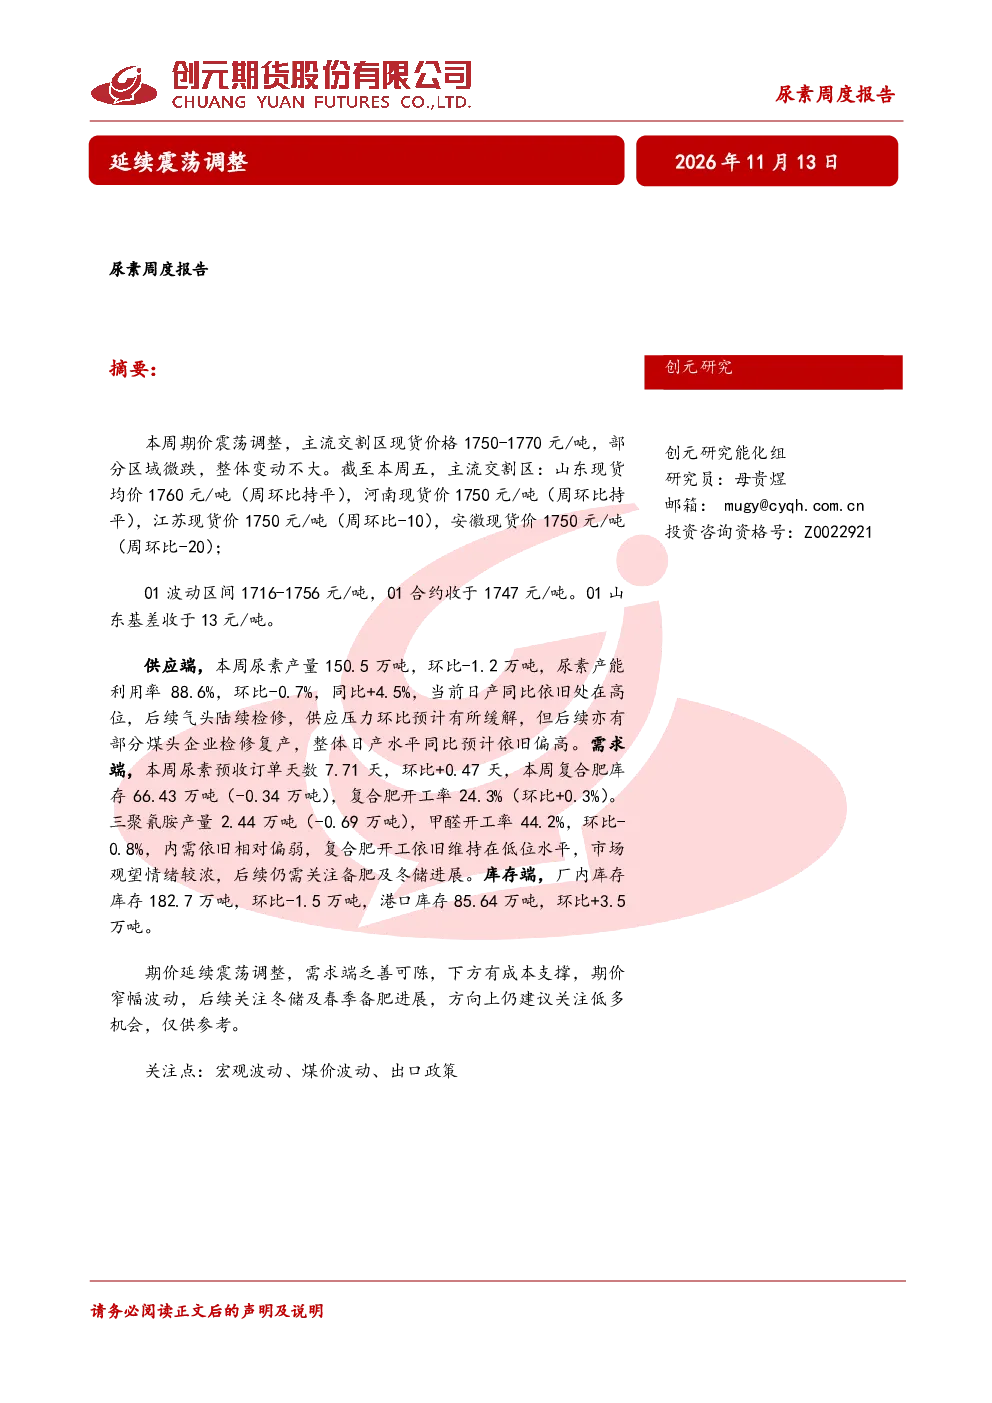
本周期尿素价格震荡调整,主流交割区现货价格1750-1770元/吨,整体变动不大。01合约收于1747元/吨,山东基差收于13元/吨。供应端本周尿素产量150.5万吨,环比-1.2万吨,产能利用率88.6%,环比-0.7%,同比+4.5%。后续气头陆续检修,供应压力环比预计有所缓解,但部分煤头企业检修复产,整体日产水平同比预计依旧偏高。库存端,厂内库存182.7万吨,环比-1.5万吨;港口库存85.64万吨,环比+3.5万吨。需求端,尿素预收订单天数7.71天,环比+0.47天,复合肥库存66.43万吨,开工率24.3%,三聚氰胺产量2.44万吨,甲醛开工率44.2%,内需依旧相对偏弱。出口端,2026年1-9月尿素出口量388万吨,主要出口地为印度、巴西、韩国等,出口集港速度增加。成本端,晋城无烟煤洗中块坑口价格1540元/吨,环比+60元/吨;秦皇岛港动力煤价格1024元/吨,环比+8.7;加权完全成本1869元/吨,水煤浆完全成本利润1元/吨。
尿素行业未来发展趋势是什么?
尿素行业未来发展趋势需关注供应、需求及成本端变化。供应端,后续气头检修将缓解供应压力,但煤头企业检修复产可能导致整体日产水平同比偏高。需求端,尿素预收订单天数增加,复合肥开工率低位运行,市场观望情绪较浓,需关注春季备肥及冬储节奏。成本端,煤价波动将影响尿素成本,需持续跟踪。出口方面,年内出口配额已公布完毕,后续需关注印度等主要出口地的政策动态。综合来看,尿素行业供需关系仍需时间验证,市场参与者需密切关注行业政策及宏观环境变化。
本报告重点分析了哪些方面?
本报告重点分析了尿素市场的供应、库存、成本、需求及出口情况。供应端分析了本周产量、产能利用率及后续检修计划对供应的影响;库存端分析了厂内及港口库存变化,指出主流区域需求未见明显起色,库存窄幅去库;成本端分析了煤炭价格变动对尿素成本的影响,显示加权完全成本为1869元/吨,水煤浆完全成本利润1元/吨;需求端分析了尿素预收订单天数、复合肥及三聚氰胺产量变化,指出内需相对偏弱;出口端分析了主要出口地区及配额情况,需关注印标动态。此外,报告还分析了尿素期价走势及关注点。
当前尿素市场现状如何判断?
当前尿素市场现状表现为价格震荡调整,供需关系仍需平衡。供应端,本周尿素产量环比下降,但同比仍偏高,后续检修或缓解供应压力,但检修复产亦需关注。库存端,厂内库存环比下降,港口库存环比上升,显示库存窄幅去库,但需求端表现疲软。成本端,煤炭价格上涨推高尿素成本,加权完全成本为1869元/吨。需求端,尿素预收订单天数增加,复合肥开工率低位,市场观望情绪较浓,内需偏弱。出口端,出口量稳定,配额已公布,需关注印标政策。综合来看,尿素市场整体处于震荡调整阶段,下方有成本支撑,但上方需求乏力,需关注后续备肥及冬储进展。
本报告提示哪些风险?
本报告提示的风险点包括宏观波动、煤价波动及出口政策变化。宏观波动方面,经济环境变化可能影响下游需求,进而影响尿素市场;煤价波动方面,煤炭价格大幅波动将直接冲击尿素成本,需持续跟踪煤炭市场动态;出口政策方面,主要出口地如印度的政策变化可能影响尿素出口量及节奏,需关注相关政策动向。此外,尿素市场参与者还需关注气头检修及检修复产情况,这些因素可能影响市场供应格局。