猜你想问
这份有色周报的核心内容是什么?
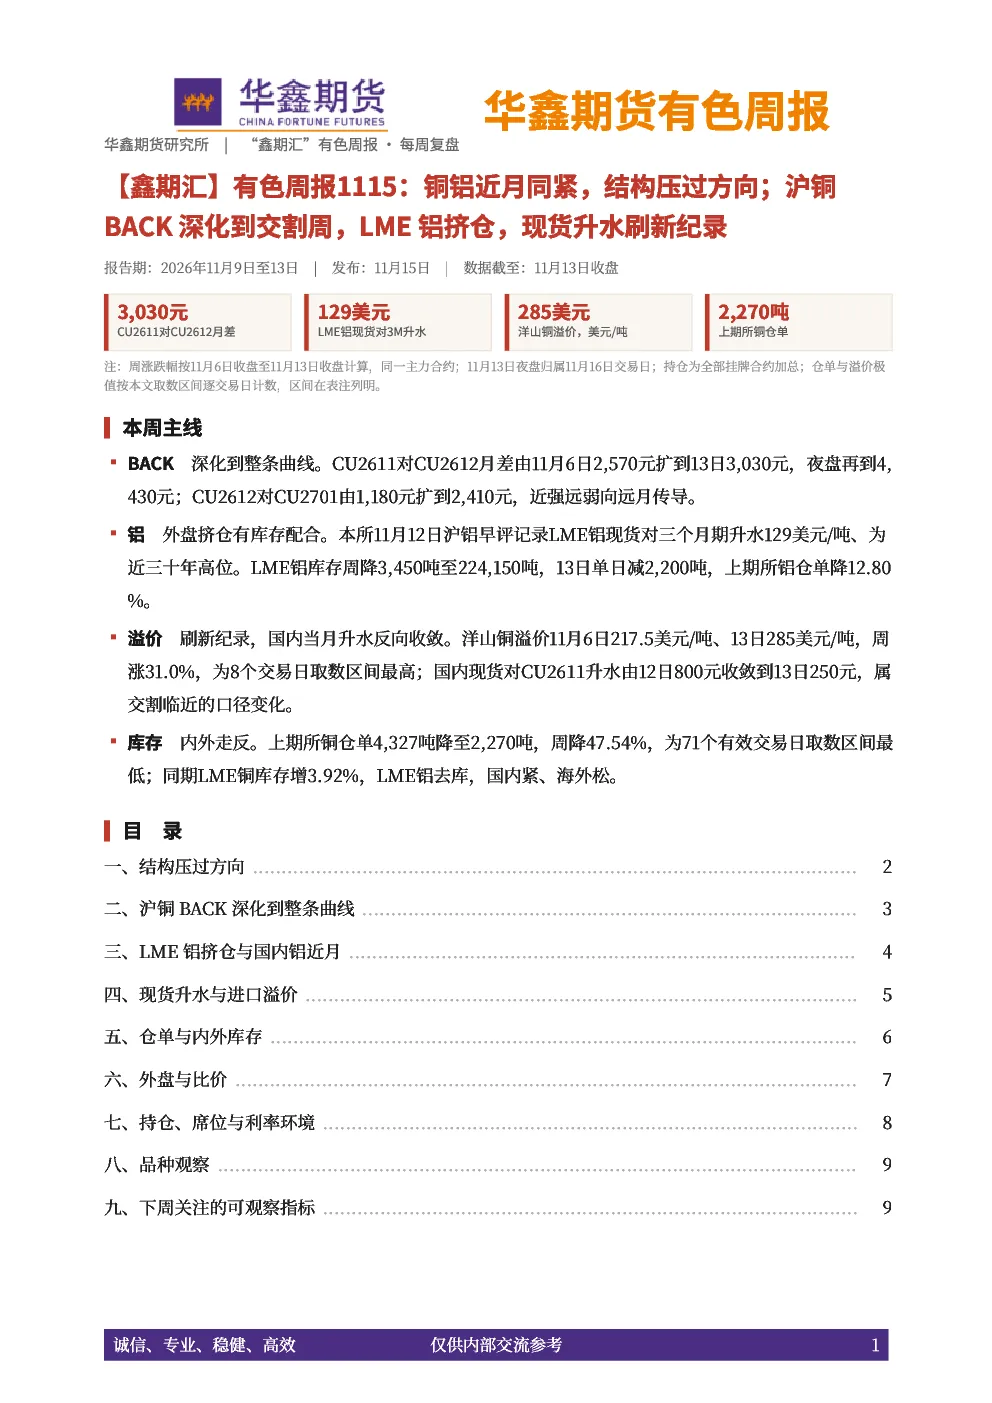
本报告聚焦铜铝近月合约的结构性压力,分析沪铜BACK深化至整条曲线、LME铝挤仓及现货升水刷新纪录等现象。报告指出沪铜近强远弱传导,仓单是结构载体,LME铝需比价支持进口补充,并关注沪伦比价被动上移及铜压力转向12月合约等趋势。
有色金属行业近期的趋势如何?
近期有色金属行业呈现结构性分化,沪锡沪铜上涨而沪铝下跌,近月合约间价差变化大于价格本身。LME铝外盘挤仓与库存去化导致现货升水高企,国内铝近月偏紧。洋山铜溢价上涨,进口成本与现货价差扩大推动报关预期。整体看,行业受仓单、交割及内外盘比价等多重因素影响,结构性行情特征明显。
报告重点分析了哪些方向?
报告重点分析了沪铜BACK深化、LME铝挤仓、现货升水分化及仓单库存变化四大方向。其中,沪铜近月合约独强带动月差扩大,仓单覆盖率提升;LME铝现货升水创新高伴随库存下降,国内铝近月受制于进口窗口未打开;铜铝现货升水分化影响进口盈利预期;仓单与库存变化驱动沪伦比价被动上移。这些方向揭示了有色金属市场结构性压力与机遇。
当前有色金属市场的现状如何判断?
当前有色金属市场呈现内外结构方向一致但弹性不同的现状。沪铜近强远弱传导,仓单压力转向12月合约;LME铝外盘挤仓配合库存去化,国内铝近月偏紧需比价支持进口补充;铜铝现货升水分化,进口盈利预期影响后续报关到港。整体看,市场受交割周结构、仓单变动及内外盘比价等多重因素影响,结构性机会大于方向性机会。
这份研报提示了哪些风险?
本报告提示的主要风险包括:沪铜BACK深化可能引发近月合约波动加剧,需关注仓单注册与进口到港对月差收敛的影响;LME铝挤仓若持续可能压制现货价格,需警惕库存去化不及预期;现货升水分化可能影响进口盈利持续性,需关注比价水平对进口窗口的开启程度;沪伦比价被动上移可能加剧国内铝成本压力,需关注内外盘联动风险。这些风险需结合后续市场变化动态评估。
你可能感兴趣
【鑫期汇】沪铜专题:2610-2611跨期价差变化解析:从交割月挤仓到主力月常态升水,月差逻辑的切换与延续
华鑫期货2026-09-03
【鑫期汇】有色周报:本周“铜博士”冲高回落,LME挤仓压力缓解;铝铅镍创阶段新高;下周关注美国关税政策的余震影响
华鑫期货2025-07-06
【鑫期汇】有色周报:本周有色普涨;多数品种创阶段新高;LME铜挤仓延续,沪铜上破8万,沪锡沪锌和氧化铝表现亮眼
华鑫期货2025-06-27
【鑫期汇】有色周报0712:氧化铝涨超3%创阶段新高;LME铜(0-3)转为贴水; 美国铜进口关税政策导致COME铜与LME铜升水继续大幅上升
有色金属华鑫期货2025-07-15
【鑫期汇】有色周报:中东地缘政治风险陡增短期影响有色价格波动;内外盘铝持续降库,期价近强远弱,现“挤仓”风险
华鑫期货2025-06-15
【鑫期汇】有色周报:沪锡周跌5.7%创近半年新低、云锡复产叠加AI叙事退潮;铜铝横盘;周五美科技股重挫,有色普跌
华鑫期货2026-10-31