猜你想问
本周有色市场主要表现如何?
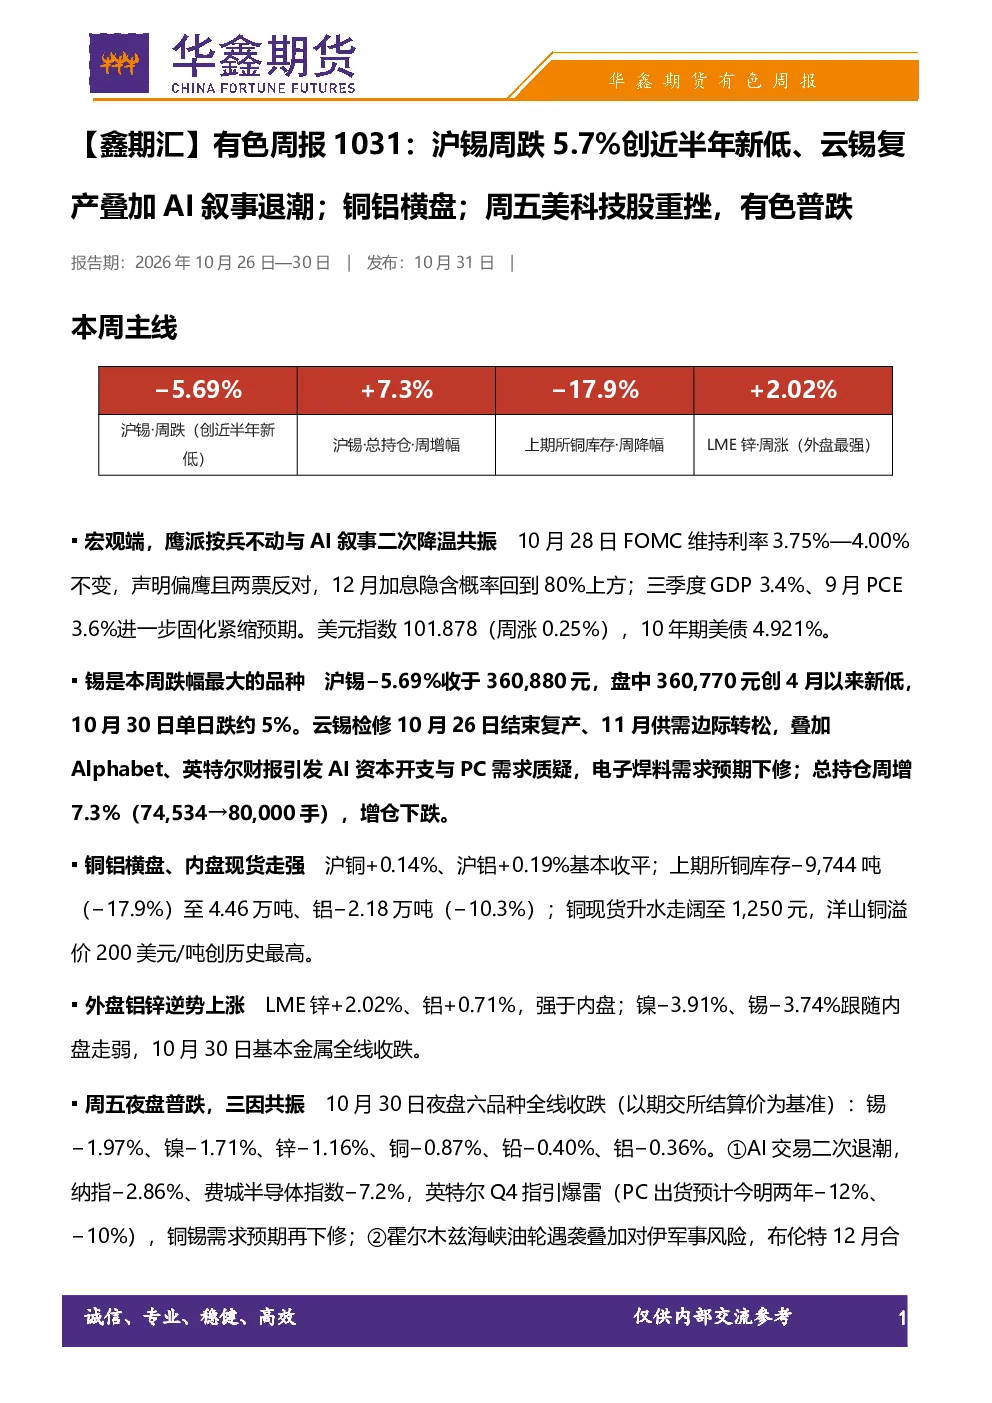
本周有色市场整体表现不佳,沪锡周跌幅达5.7%,创近半年新低。云锡检修结束复产,叠加AI叙事降温冲击电子焊料需求,导致锡价承压。铜铝基本收平或小涨,沪铜涨0.14%,沪铝涨0.19%。镍价下跌,沪镍跌2.81%,LME镍跌3.91%。库存方面,内盘铜、铝、锌、铅去库加速,镍小幅累库。LME锡库存降至4,030吨,现货升水收窄至+95美元。
有色行业未来发展趋势是什么?
有色行业未来发展趋势呈现分化。锡受复产和AI退潮双重影响,短期波动率放大,中期需关注矿端供应。镍和不锈钢回归过剩定价,预计偏弱震荡。铜铝短期区间震荡,铜受矿端负TC和现货紧供需支撑,但AI需求预期下修压制上方。锌外强内弱,区间偏强;铅供需两淡,跟随成本波动。美国中期选举或影响贸易政策,CESCO长单谈判或确认矿端紧缺定价,需持续关注。
本报告重点分析了哪些方向?
本报告重点分析了锡、镍、铜、铝、锌、铅等品种的市场表现和基本面。锡方面,关注云锡复产对供需边际的影响及AI叙事降温对电子焊料需求的冲击。镍方面,分析减产预期反弹的持续性及基本面接力情况。铜铝锌铅方面,考察库存变化、升贴水结构及资金流向。报告还关注了宏观环境,如美联储政策、美元指数走势等对有色市场的影响。
当前有色市场处于什么状态?
当前有色市场处于调整状态,沪锡领跌创近半年新低,云锡复产和AI叙事退潮是锡价下跌主因。铜铝基本收平,但铜铝库存去库加速,现货升水走阔。镍和不锈钢受减产预期退潮影响,价格偏弱。锌外盘表现强于内盘,铅供需两淡。整体看,市场受宏观环境和基本面因素共同影响,呈现品种分化格局。LME铜库存、上期所铜升水、沪锡前20名净多等指标需持续跟踪。
本报告提示哪些风险?
本报告提示的风险包括:上行风险,如CESCOTC显著低于预期、增量政策落地等可能支撑有色价格;下行风险,如美国中期选举后贸易政策收紧、12月加息强化等可能加剧市场压力。此外,AI需求预期下修对锡、镍等品种构成压制,需关注其变化。镍和不锈钢减产预期退潮后回归过剩定价,价格承压。铜铝锌铅品种需关注库存变化、升贴水结构及资金流向的动态调整。