猜你想问
沪铜10月合约虚实盘比为何创新高?
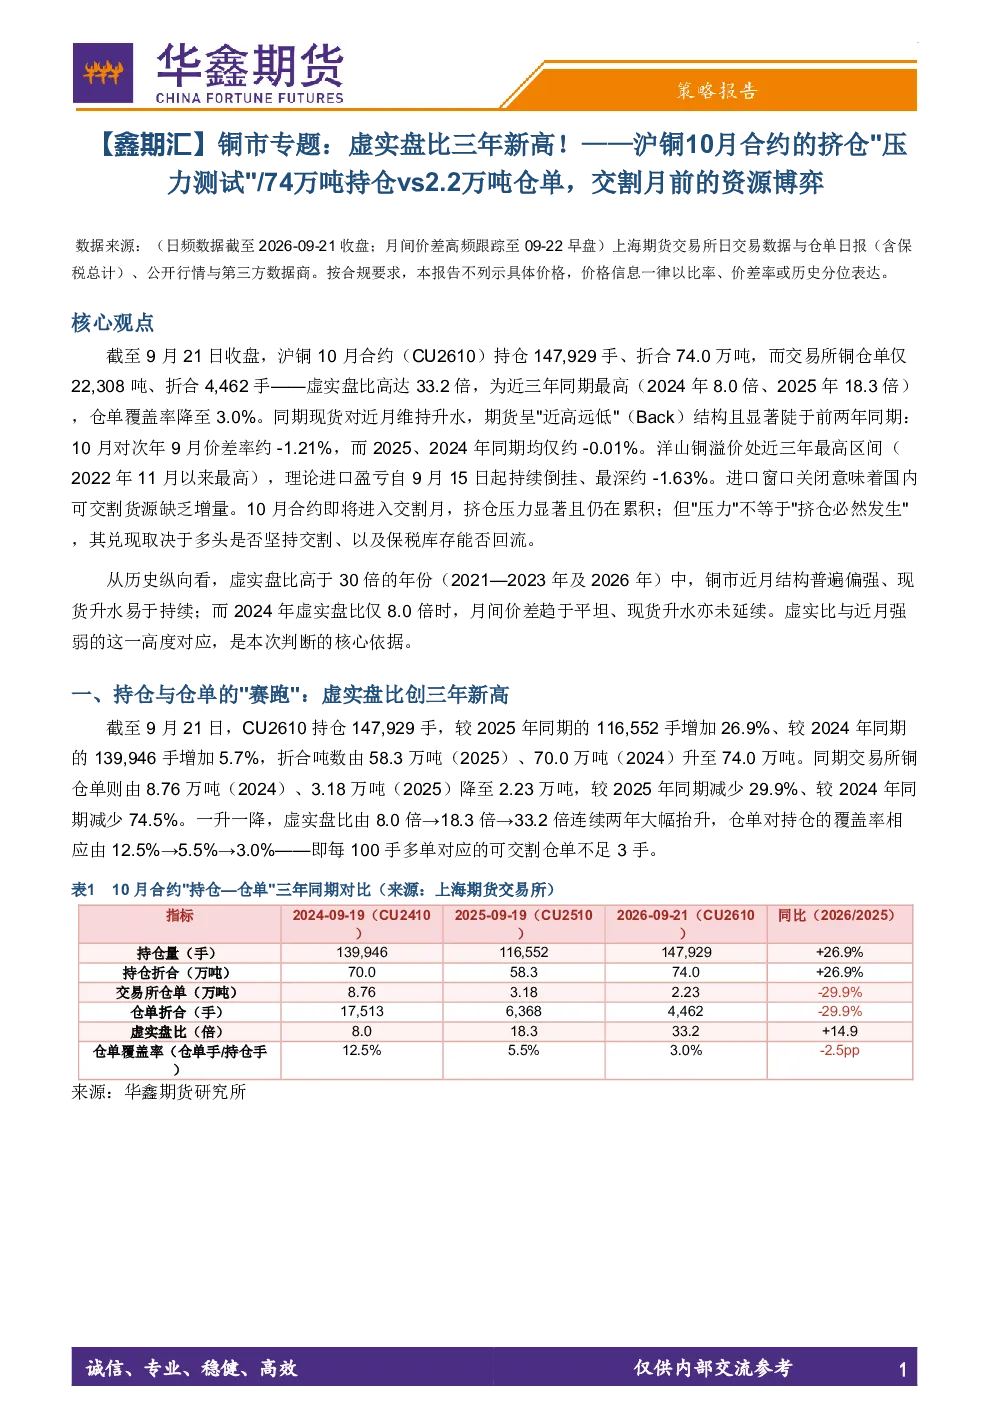
截至9月21日,沪铜10月合约持仓高达147,929手,折合74.0万吨,而交易所铜仓单仅22,308吨,折合4,462手,导致虚实盘比高达33.2倍,创近三年同期最高水平。这一现象主要源于高持仓遇上低仓单,放大了多空双方的调整幅度,反映了市场对铜价未来走势的分歧加剧。
铜市当前面临哪些资源博弈?
当前铜市资源博弈主要体现在现货紧张方面。现货升水持续,期货呈近高远低结构,洋山铜溢价处于近三年最高区间,理论进口盈亏自9月15日起持续倒挂。这些因素共同指向国内可交割货源缺乏增量,进口窗口关闭进一步加剧了这一局面。交易所仓单无法有效补充,导致空头可交割资源受限。
报告如何分析沪铜10月合约的交割月风险?
报告指出,10月合约即将进入交割月,挤仓压力显著且仍在累积。尽管如此,压力并不等同于挤仓必然发生。多头是否坚持交割,以及保税库存能否回流,将决定挤仓压力的最终走向。CU2610最后交易日为10月15日,剩余约13个交易日,持仓向交割月收敛过程中一旦出现货源缺口,减仓行为的冲击将被显著放大。
铜市未来发展趋势如何?
从报告分析来看,铜市未来发展趋势需关注多空双方的博弈结果。当前虚实盘比、进口盈亏率、洋山铜溢价相对分位、仓单覆盖率四项指标同时处于预警状态,显示市场情绪较为紧张。若多头坚持交割,空头资源受限可能引发近月升水进一步走高。同时,需警惕政策与监管、跨市套利、需求端、宏观与汇率、结构性风险等因素对市场的影响。
研报提示哪些投资风险?
研报提示的主要风险包括政策与监管风险,如关税政策调整可能影响进口成本;跨市套利风险,如沪铜与LME铜价差波动可能引发套利资金流动;需求端风险,如下游行业需求变化可能影响铜价走势;宏观与汇率风险,如全球经济波动和汇率变动可能对铜价产生影响;以及结构性风险,如市场结构变化可能引发价格异常波动。
你可能感兴趣
【鑫期汇】沪铜专题:2610-2611跨期价差变化解析:从交割月挤仓到主力月常态升水,月差逻辑的切换与延续
华鑫期货2026-09-03
【鑫期汇】有色周报:本周“铜博士”冲高回落,LME挤仓压力缓解;铝铅镍创阶段新高;下周关注美国关税政策的余震影响
华鑫期货2025-07-06