猜你想问
今日银行间债券市场主要表现如何?
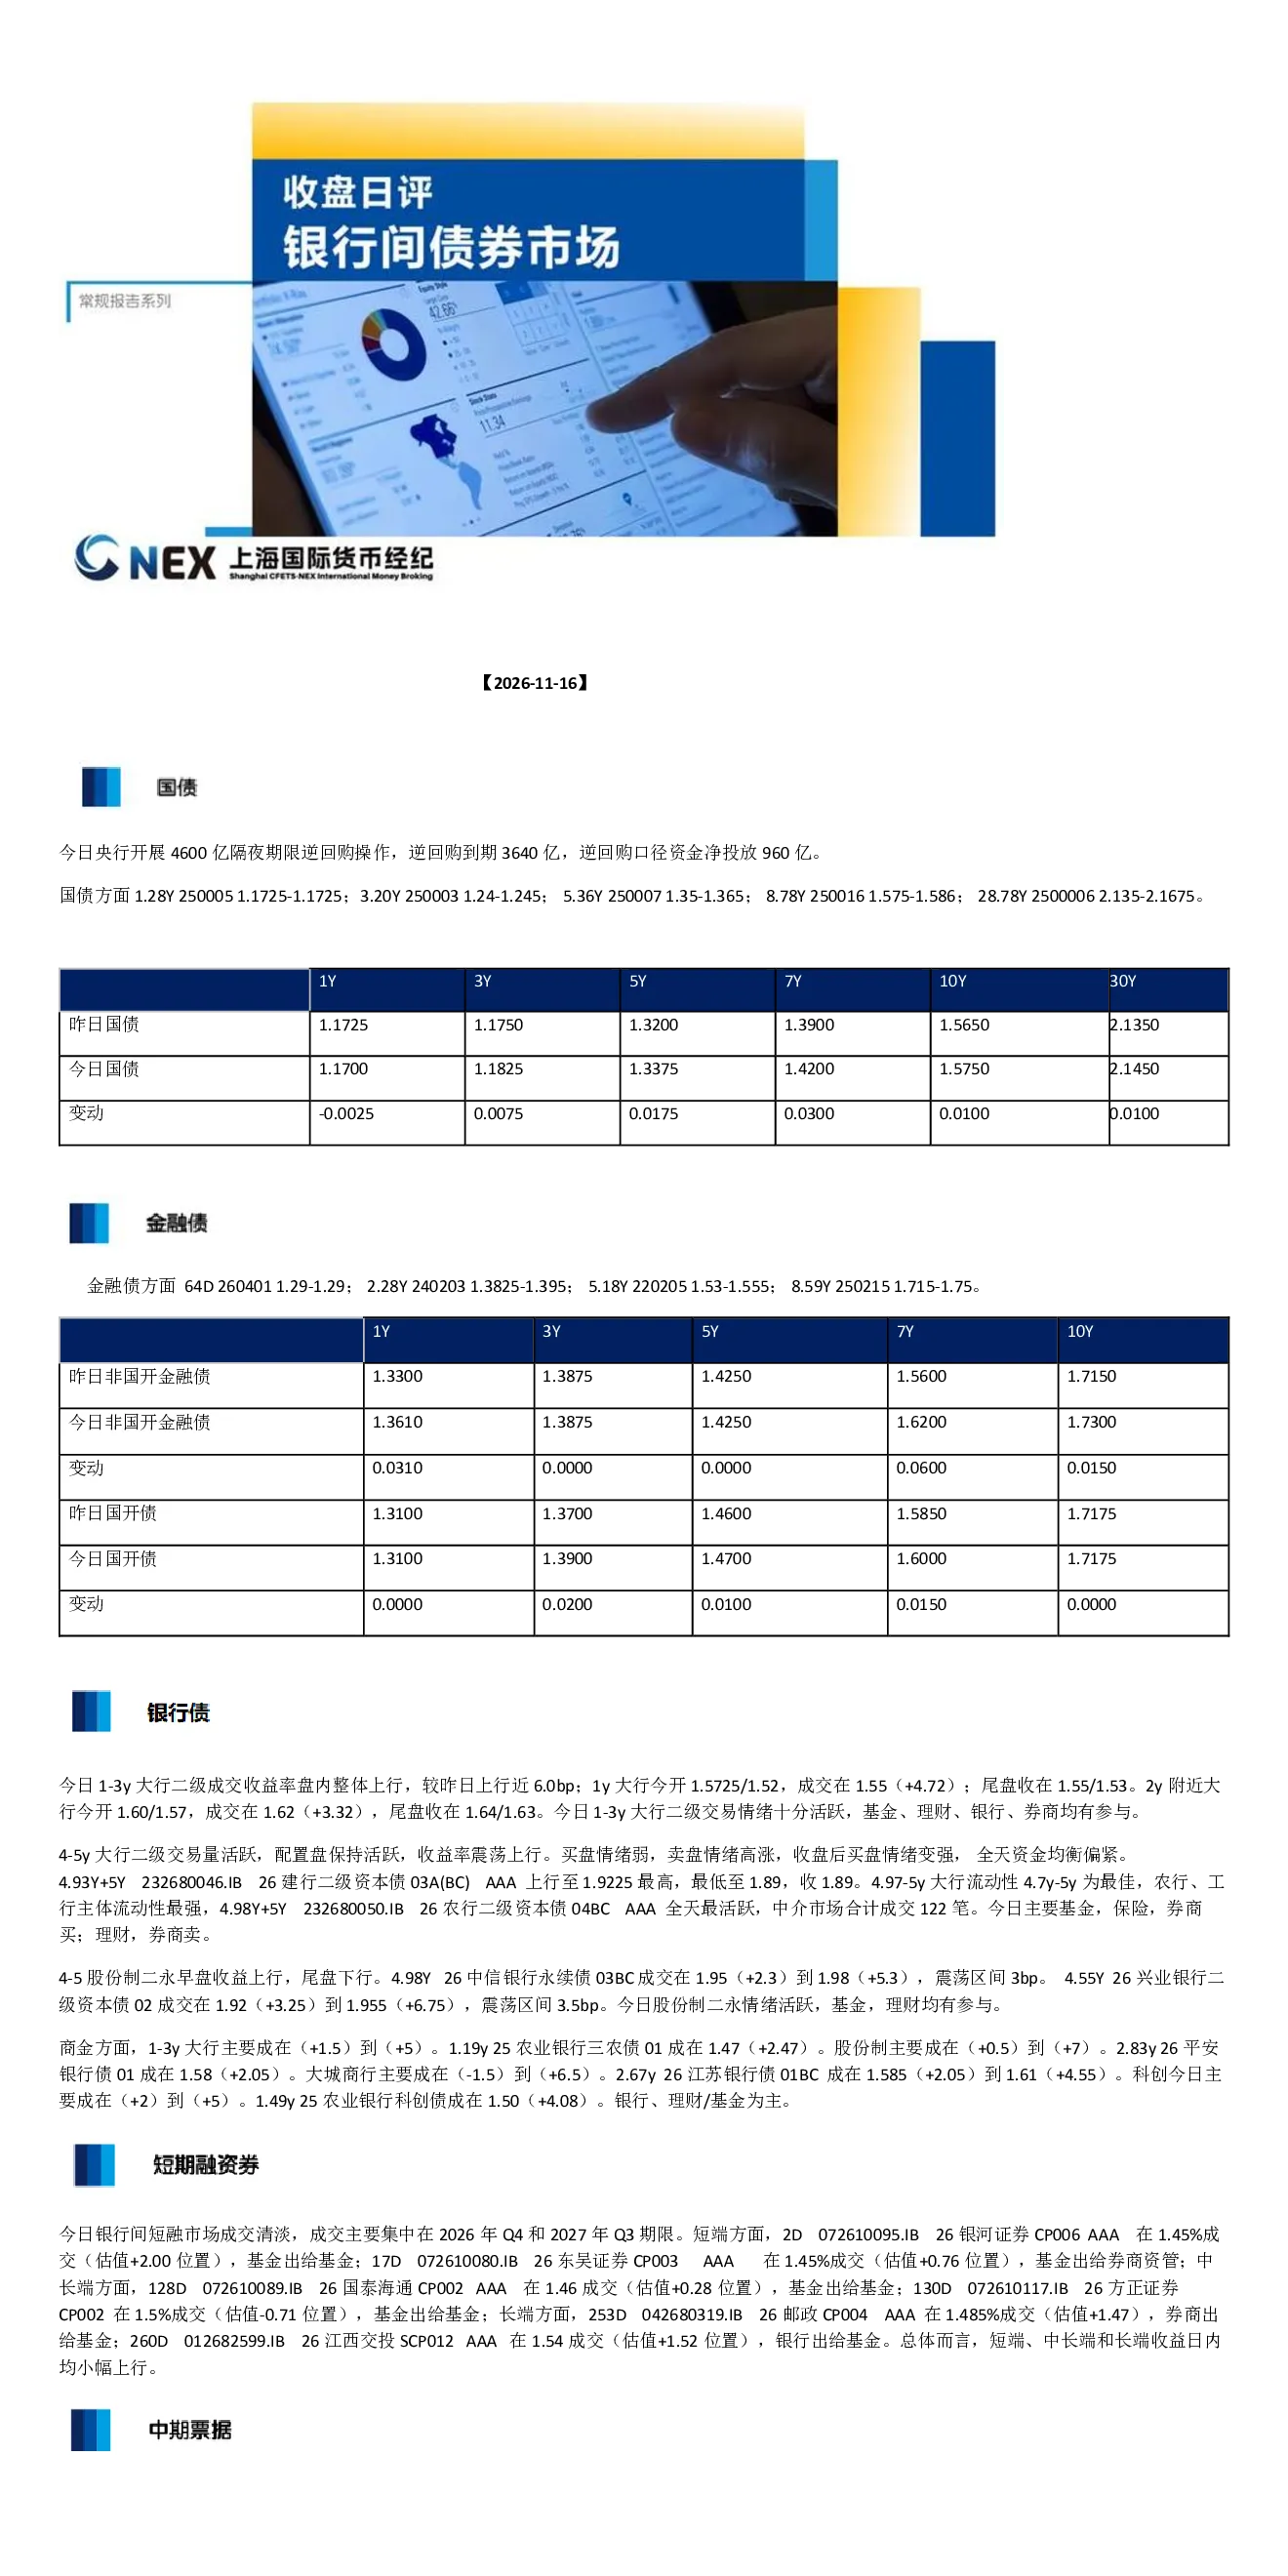
今日央行开展4600亿隔夜期限逆回购操作,逆回购到期3640亿,逆回购口径资金净投放960亿。国债收益率整体上行,金融债收益率亦上行。银行间市场短端收益率小幅上行,1-3年期大行二级成交收益率上行近6.0bp,4-5年期大行二级交易量活跃,收益率震荡上行,买盘情绪弱,卖盘情绪高涨,全天资金均衡偏紧。股份制二永早盘收益上行,尾盘下行,情绪活跃。商金方面,1-3年期大行主要成交在(+1.5)到(+5),股份制主要成交在(+0.5)到(+7),大城商行主要成交在(-1.5)到(+6.5),科创主要成交在(+2)到(+5)。银行间短融市场成交清淡,主要集中在2026年Q4和2027年Q3期限,收益小幅上行。中票收益上午在估值+2附近,尾盘在估值+8附近,汇金、电网成交情绪一般。交易所信用债全天交投活跃,1年内券商债成交尚可,非券商债多成交在1.50-1.78,年内科创债成交尚可。1-3年券商债成交活跃,非券商债成交活跃,科创债成交活跃。3-5年券商债成交寥寥,非券商债成交活跃,科创债成交尚可。5年期以上券商债成交寥寥,非券商债成交活跃,科创债成交清淡。周一市场整体平稳,城投板块好名字点心债供给增加,买盘偏好AAA担保券,高收益及364D券维持卖压,地产板块龙湖下跌1-2pt,首创、万科等下跌0.25-0.5pt。
债券市场未来发展趋势如何?
从今日市场表现看,银行间债券市场整体呈现收益率上行格局,资金面均衡偏紧。短端收益率小幅上行,中长期收益率震荡上行,买盘情绪弱,卖盘情绪高涨。券种方面,金融债、国债收益率整体上行,信用债市场全天交投活跃,但不同期限和评级券种表现分化。1年期以内券商债成交尚可,非券商债多成交在1.50-1.78,年内科创债成交尚可。1-3年券商债、非券商债、科创债成交活跃,3-5年券商债成交寥寥,非券商债成交活跃,科创债成交尚可,5年期以上券种成交清淡。城投板块好名字点心债供给增加,买盘偏好AAA担保券,高收益及364D券维持卖压。地产板块部分券种下跌。整体来看,市场情绪偏谨慎,资金面压力对收益率形成支撑,未来需关注央行货币政策、资金面变化及信用债供给情况对市场的影响。
报告重点分析了哪些方向?
本报告重点分析了银行间债券市场今日的成交情况、收益率变化及券种表现。具体包括:央行公开市场操作对资金面的影响,国债、金融债收益率走势,银行间市场短端及中长期收益率变化,不同类型机构(股份制、大城商行、科创等)的二级市场成交情况,短融、中票、交易所信用债的成交表现,以及城投、地产板块信用债的供需和情绪变化。报告还关注了不同期限和评级券种的成交区间和情绪特征,如1-3年期好名字成交在估值到估值+15,3-5年期好名字成交在估值+3到估值+15等。通过对这些细节的分析,揭示了当前市场的主要矛盾和潜在变化方向。
当前市场现状如何判断?
当前银行间债券市场呈现资金面均衡偏紧、收益率整体上行、券种表现分化、市场情绪偏谨慎的特征。资金层面,央行逆回购操作净投放960亿,但市场资金仍显紧张,短端收益率小幅上行。收益率层面,国债和金融债收益率整体上行,中长期收益率震荡上行,买盘情绪弱,卖盘情绪高涨。券种层面,信用债市场全天交投活跃,但不同券种表现差异明显:1年期以内券商债成交尚可,非券商债成交在1.50-1.78区间,科创债年内成交尚可;1-3年券商债、非券商债、科创债成交活跃,3-5年券商债成交寥寥,非券商债成交活跃,科创债成交尚可,5年期以上券种成交清淡。城投板块好名字点心债供给增加,地产板块部分券种下跌。整体来看,市场在资金压力和供给增加的背景下,情绪偏谨慎,但部分高等级信用债仍有一定配置价值。
报告提示了哪些风险?
本报告提示以下风险:一是资金面持续偏紧可能对收益率形成支撑,加大短期交易成本;二是信用债供给增加,特别是城投板块好名字点心债供给增加,可能对市场情绪和价格产生压力;三是不同期限和评级券种表现分化,投资者需关注高收益及364D券的卖压,以及长端信用债的成交清淡风险;四是地产板块部分券种下跌,可能引发对相关领域信用风险的担忧;五是市场情绪偏谨慎,买盘情绪弱,卖盘情绪高涨,可能加剧市场波动。投资者需关注央行货币政策、资金面变化、信用债供给情况及实体经济信用风险等因素对市场的影响。