猜你想问
今日银行间债券市场主要交易动态是什么?
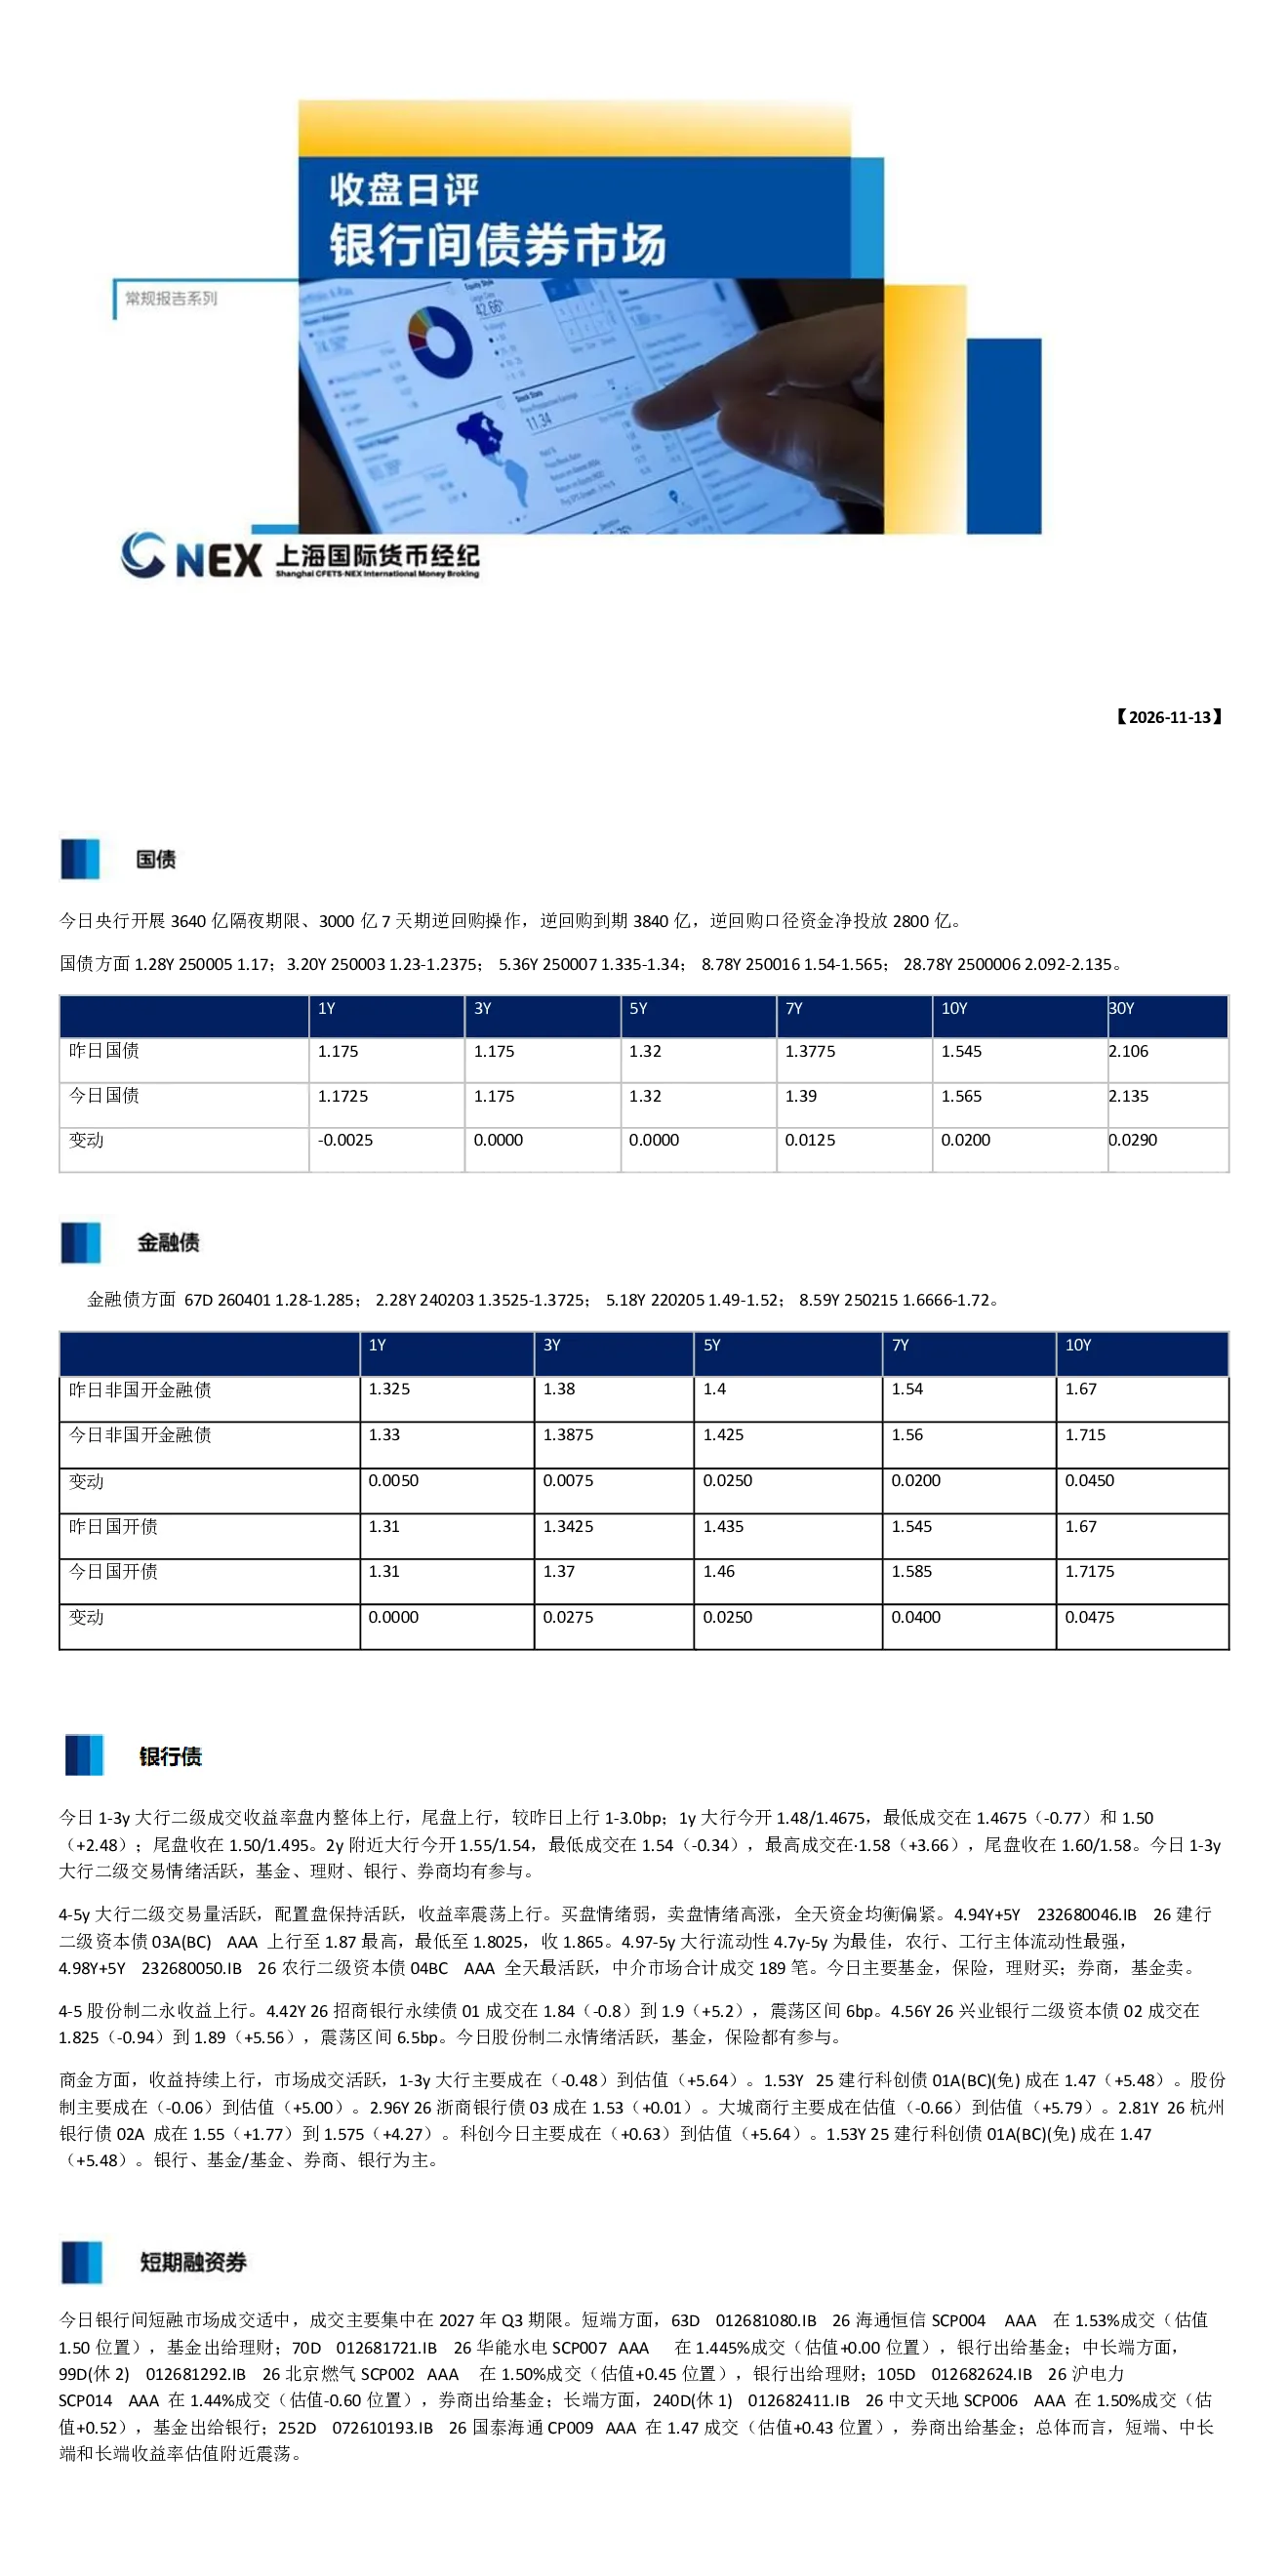
今日央行开展逆回购操作,资金净投放2800亿,对市场流动性产生一定影响。金融债二级市场整体收益率上行,其中1-3年期大行二级交易情绪活跃,4-5年期大行二级交易量活跃但买盘情绪弱。股份制二永收益上行,市场情绪活跃。商金方面,收益持续上行,市场成交活跃。短融市场成交适中,收益率估值附近震荡。中票收益尾盘上行,汇金、电网成交情绪普通。好名字中票成交活跃,收益率集中在1.50%-2.50%。交易所信用债全天交投活跃,收益率震荡上行,券商债成交尚可,非券商债成交活跃,科创债成交活跃。城投板块供给充裕,买卖双方存在分歧,高收益券卖压较大,地产板块整体变动不大。
金融债市场近期走势如何?
金融债市场整体收益率上行,不同期限表现分化。1-3年期大行二级交易情绪活跃,显示市场对短期限金融债接受度较高。4-5年期大行二级交易量虽活跃,但买盘情绪较弱,可能反映投资者对中长期金融债的谨慎态度。股份制二永收益上行,情绪活跃,表明市场对股份制银行二级债的配置需求增加。商金收益持续上行,成交活跃,显示市场对商业金融债的追捧情绪较为明显。
信用债市场有哪些值得关注的板块?
交易所信用债全天交投活跃,收益率震荡上行。券商债成交尚可,非券商债成交活跃,显示市场对非券商信用债的配置兴趣较高。科创债成交活跃,可能反映投资者对科技创新领域信用债的偏好。城投板块供给充裕,买卖双方存在分歧,高收益券卖压较大,表明市场对城投债的信用风险较为敏感。地产板块整体变动不大,可能受市场对该行业整体信用状况的观望情绪影响。
当前债券市场整体表现如何?
当前债券市场整体呈现震荡分化格局。金融债收益率上行,但不同期限和类型表现不一。交易所信用债交投活跃,收益率上行,显示市场对信用债的配置需求存在一定支撑。短融市场成交适中,收益率估值附近震荡,表明短期信用风险偏好较为稳定。中票市场收益尾盘上行,好名字中票成交活跃,收益率集中在1.50%-2.50%,显示市场对优质信用主体的偏好。
投资债券市场需注意哪些风险?
当前债券市场存在多重风险因素。首先,央行逆回购操作虽提供流动性支持,但市场资金面仍需关注后续变化。其次,金融债收益率上行,尤其是中长期金融债买盘情绪较弱,可能增加配置难度。城投板块供给充裕,高收益券卖压较大,显示部分城投债信用风险可能暴露。此外,地产板块整体变动不大,但该行业信用状况仍需持续跟踪。投资者需结合自身风险偏好,谨慎评估各板块信用风险和流动性风险。