猜你想问
今日银行间债券市场主要表现如何?
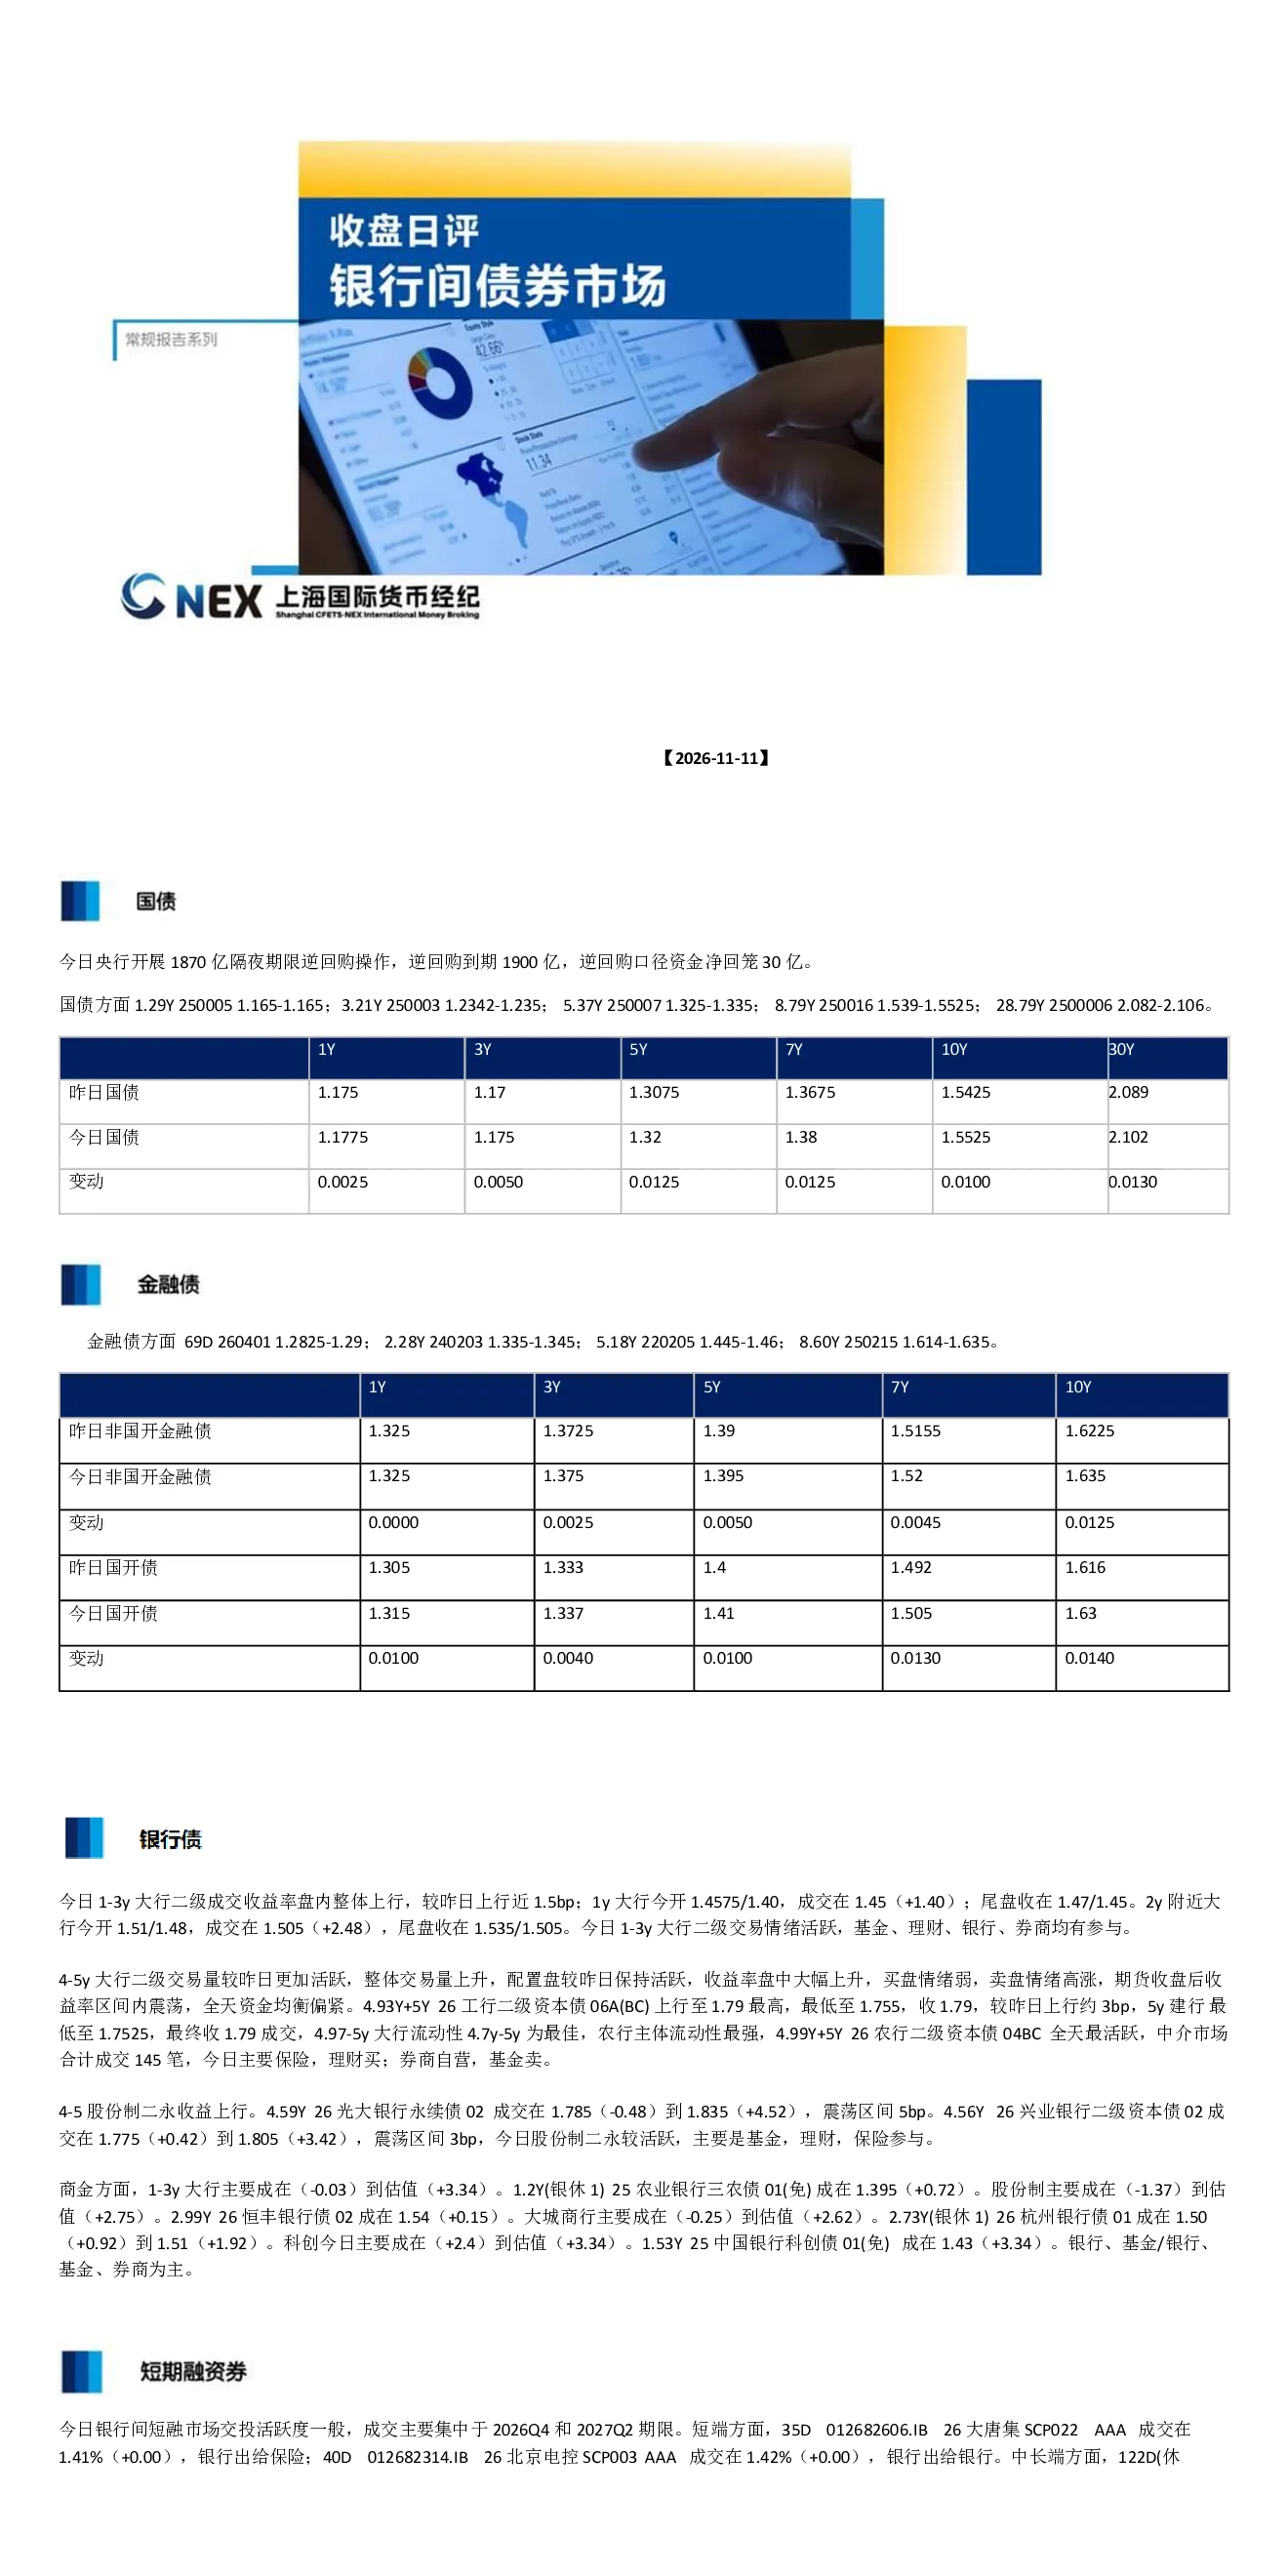
今日银行间债券市场整体呈现收益率上行态势。央行开展1870亿隔夜期限逆回购操作,逆回购到期1900亿,资金净回笼30亿。国债收益率整体上行,1.29Y、3.21Y、5.37Y、8.79Y、28.79Y期限收益率分别为1.165%、1.2342%、1.325%、1.539%、2.082%。金融债收益率同样上行,69D、2.28Y、5.18Y、8.60Y期限收益率分别为1.2825%、1.335%、1.445%、1.614%。银行间市场方面,1-3年期大行二级成交收益率盘内整体上行,较昨日上行近1.5bp;4-5年期大行二级交易量活跃,收益率盘中大幅上升,全天资金均衡偏紧。交易所信用债全天交投较为活跃,1-3年券商债成交尚可,非券商债成交活跃。城投板块华发下跌,地产板块首创、万科、普洛斯等上涨。
债券市场未来发展趋势如何?
从今日市场表现来看,债券市场收益率整体上行,资金面呈现均衡偏紧态势,这可能受到央行操作及市场流动性变化的影响。中长期限债券收益率上行幅度较大,显示市场对资金面及利率走势存在一定预期。未来,投资者需关注央行货币政策动向、市场流动性状况以及宏观经济数据变化,这些因素将共同影响债券市场走势。同时,不同期限、不同信用等级的债券表现可能存在分化,需结合具体券种进行分析。
报告中重点分析了哪些方向?
报告重点分析了银行间市场不同期限债券的成交收益率变化,特别是1-3年期和4-5年期大行二级市场的表现。此外,报告还关注了短融市场、中票市场以及交易所信用债的交投情况,包括券种成交分布、收益率变化等。同时,报告也提及了城投板块和地产板块的信用债表现,为投资者提供了较为全面的债券市场观察视角。
当前债券市场现状如何判断?
当前债券市场现状呈现收益率整体上行、资金面均衡偏紧的特点。银行间市场不同期限债券成交收益率均有不同程度的上升,尤其是中长期限债券。交易所信用债交投活跃,但不同期限券种表现存在差异。城投板块和地产板块信用债表现分化,显示市场对不同行业、不同主体信用风险的评估存在差异。整体来看,债券市场短期波动可能加剧,投资者需密切关注市场动态。
投资债券需注意哪些风险?
投资债券需注意流动性风险、信用风险和利率风险。流动性风险方面,部分券种如长端债券或信用资质较差的债券可能面临成交困难。信用风险方面,需关注发行主体的信用状况变化,特别是城投企业和地产企业可能存在的信用风险。利率风险方面,市场利率波动可能导致债券价格下跌,投资者需根据自身风险承受能力选择合适的投资标的。此外,市场情绪变化也可能影响债券价格,需保持理性投资态度。