猜你想问
本周家电行业报告的核心内容是什么?
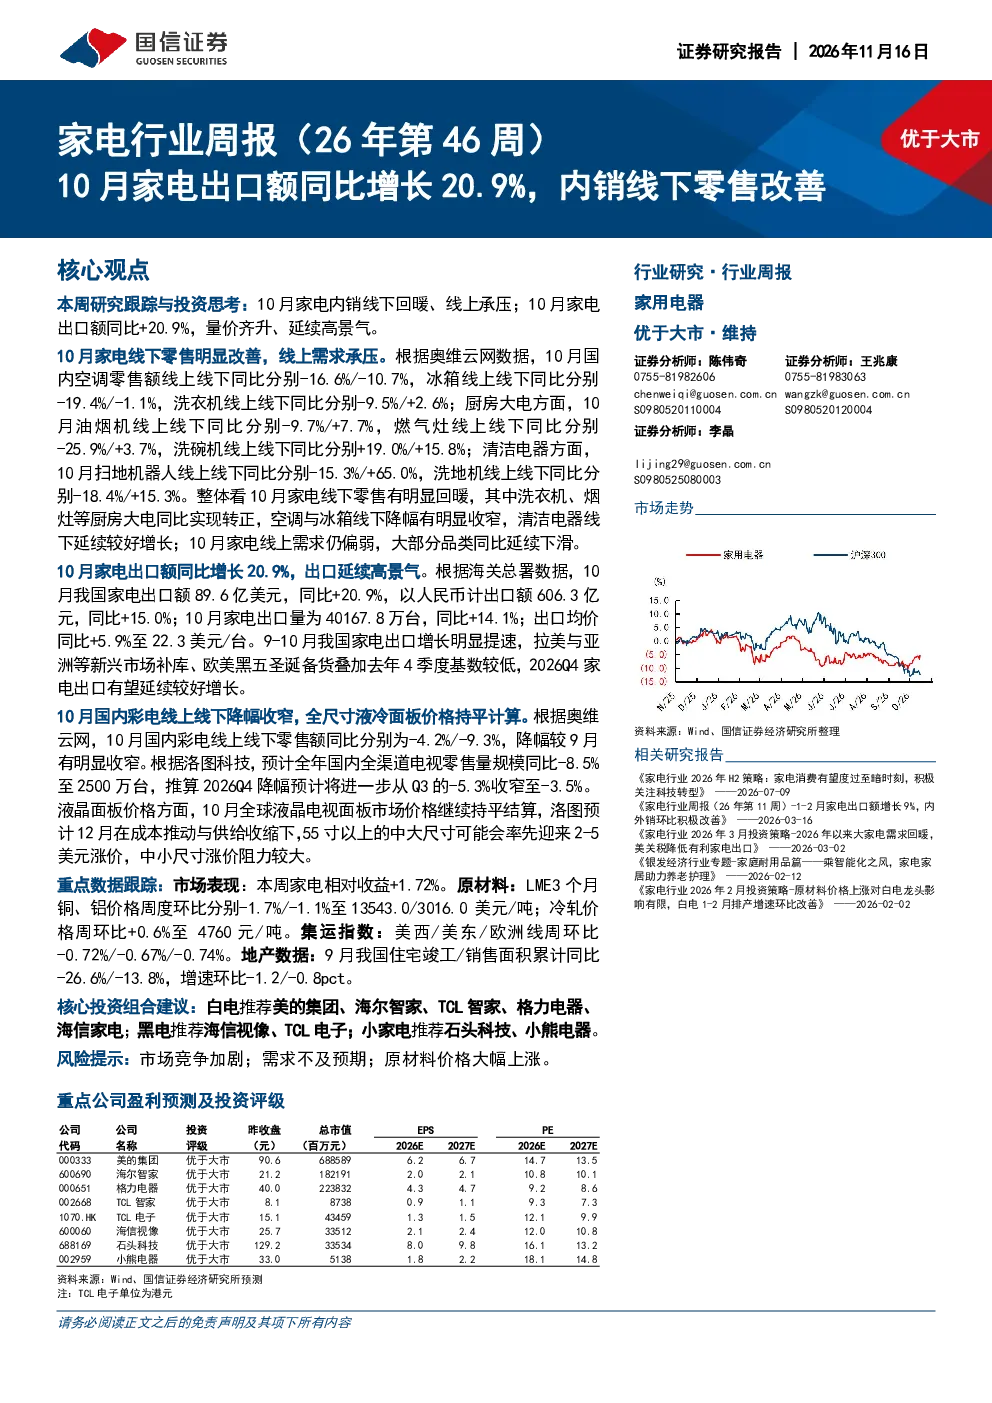
本周家电行业报告显示,10月家电内销线下回暖,线上需求承压,出口额同比增长20.9%,量价齐升。线下零售明显改善,洗衣机、烟灶等厨房大电同比转正,空调与冰箱线下降幅收窄,清洁电器线下增长强劲;线上需求仍偏弱,多数品类同比下滑。出口方面,10月家电出口额同比增长20.9%,出口量增长14.1%,出口均价同比提升5.9%。报告指出,9-10月家电出口增长提速,主要受拉美与亚洲新兴市场补库、欧美黑五圣诞备货及去年四季度低基数影响,预计2026年第四季度家电出口有望延续较好增长。
家电行业未来发展趋势如何?
家电行业未来发展趋势显示,内需有望逐步企稳,外销有望回归良好增长。报告分析,2026年第三季度家电上市公司整体营收小幅下滑,主要受原材料高位与汇兑损失压制毛利,但白电外需凭借份额提升延续稳健增长,龙头仍具备较强经营韧性。厨电受地产拖累,Q3营收利润持续承压;黑电受益于结构升级与全球份额提升,Q3盈利改善突出;小家电Q3表现分化;照明及零部件板块Q3营收稳健,但盈利受原材料影响承压。预计2026年第四季度,随着原材料价格高位回落、汇率影响减弱及降本增效推进,盈利能力有望稳中有进。
本报告重点分析了哪些方向?
本报告重点分析了家电行业的内外销表现及不同细分赛道的经营情况。内销方面,关注线下零售回暖趋势,特别是洗衣机、烟灶等厨房大电的同比增长,以及空调、冰箱线下降幅收窄和清洁电器线下强劲增长。外销方面,分析出口额、量、价的同步提升,以及新兴市场补库和欧美备货对出口的拉动作用。此外,报告还对比了白电、厨电、黑电、小家电、照明及零部件等细分赛道的营收、利润表现和经营韧性,并建议关注估值性价比高、股息率可观、增长韧性充足的白电龙头和具备海外长期成长空间的小家电、黑电、厨电、照明及零部件企业。
当前家电市场现状如何判断?
当前家电市场现状显示,内销线下零售呈现回暖迹象,但线上需求仍偏弱,多数品类同比下滑。出口方面,家电出口额、量和均价均实现同比增长,延续高景气度。具体来看,10月空调、冰箱线下零售额降幅收窄,洗衣机线下零售额增长,但线上零售额仍下降;油烟机、燃气灶线下零售额下降,洗碗机线上线下均实现增长;扫地机器人线上零售额大幅增长。出口方面,10月家电出口额同比增长20.9%,出口量增长14.1%,出口均价同比提升5.9%。整体来看,家电市场内需外销表现分化,线下零售和出口均展现一定韧性。
本报告提示哪些风险?
本报告提示的风险主要集中在原材料价格波动和汇率变动方面。2026年第三季度家电上市公司整体营收小幅下滑,主要受原材料高位和汇兑损失压制毛利,盈利能力阶段性承压。报告指出,白电、厨电、照明及零部件板块受原材料影响较大,虽然营收表现稳健,但盈利端承压。此外,报告还提到,家电行业受地产周期影响明显,厨电板块受地产拖累,Q3营收利润持续承压。同时,全球宏观经济环境变化也可能对家电出口造成不确定性。因此,投资者需关注原材料价格走势、汇率波动以及宏观经济环境变化对家电行业的影响。