猜你想问
1-10月房地产数据具体表现如何?
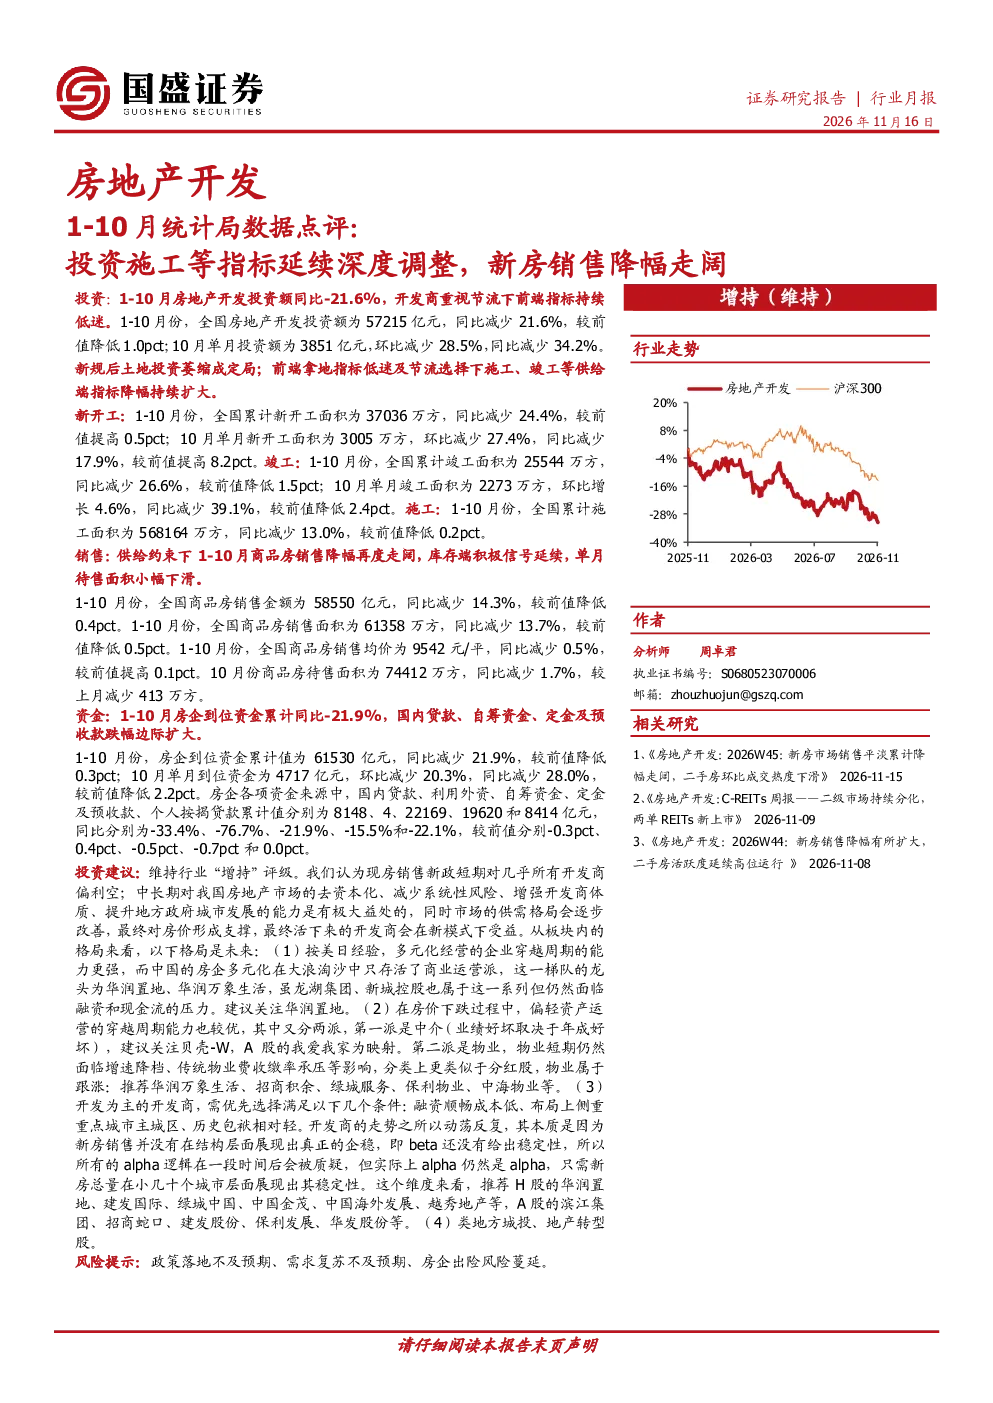
1-10月全国房地产开发投资额同比减少21.6%,10月单月投资额环比减少28.5%。土地投资萎缩,施工、竣工等供给端指标降幅持续扩大。商品房销售金额同比减少14.3%,10月单月环比减少24.9%。销售均价累计同比-0.5%,库存端待售面积小幅下滑,同比-1.7%
当前房地产市场发展趋势如何?
供给约束下商品房销售降幅走阔,房企到位资金累计同比-21.9%,国内贷款、自筹资金等跌幅扩大。市场供需格局逐步改善,去资本化趋势明显,政策短期对开发商偏利空,中长期有利于市场健康发展
报告重点分析了哪些方面?
报告重点分析了投资施工等供给端指标深度调整情况、商品房销售降幅走阔趋势、房企资金来源变化以及库存端积极信号。同时评估了现房销售新政对行业的短期和长期影响
当前市场现状如何判断?
当前市场呈现供给收缩、销售下滑但库存微降的态势。房企资金压力加大,但政策引导市场逐步走向健康。多元化经营和轻资产运营模式具备穿越周期能力
研报提示了哪些风险?
研报提示政策落地不及预期、需求复苏不及预期、房企出险风险蔓延等风险。需关注政策执行效果、市场需求变化以及房企资金链安全
你可能感兴趣
房地产统计局1-10月数据点评:10月新房销售、到位资金同比降幅均明显收窄
房地产东兴证券2024-11-15
6 月统计局房地产数据追踪:房地产行业:新房销售延续调整,开发投资低位运行
房地产金融街证券2026-07-30
2023年1-7月统计局房地产数据点评:销售走弱投资降幅扩大,资金承压拿地关注“确定性”
房地产信达证券2023-08-21
房地产开发1-6月统计局数据点评:房地产开发投资额同比跌幅持续走阔,楼市压力仍指标端偏滞后
房地产国盛证券2026-07-15
房地产统计局1-5月数据点评:5月新房销售金额与新开工面积降幅均有所收窄
房地产东兴证券2025-06-16
房地产统计局1-8月数据点评:8月新房销售同比降幅略微收窄,竣工面积同比降幅明显扩大
房地产东兴证券2024-09-19
房地产统计局1-11月数据点评:11月新房销售同比转正,到位资金降幅收窄
房地产东兴证券2024-12-16
房地产统计局1-2月数据点评:1-2月新房销售降幅收窄,新开工面积降幅扩大
房地产东兴证券2025-03-17
房地产统计局1-6月数据点评:6月新房销售降幅明显扩大,房企资金压力提升
房地产东兴证券2023-07-17
房地产统计局1-7月数据点评:7月新房销售降幅扩大,销售均价同比下行
房地产东兴证券2024-08-15