猜你想问
Flex F2Q27报告核心内容是什么?
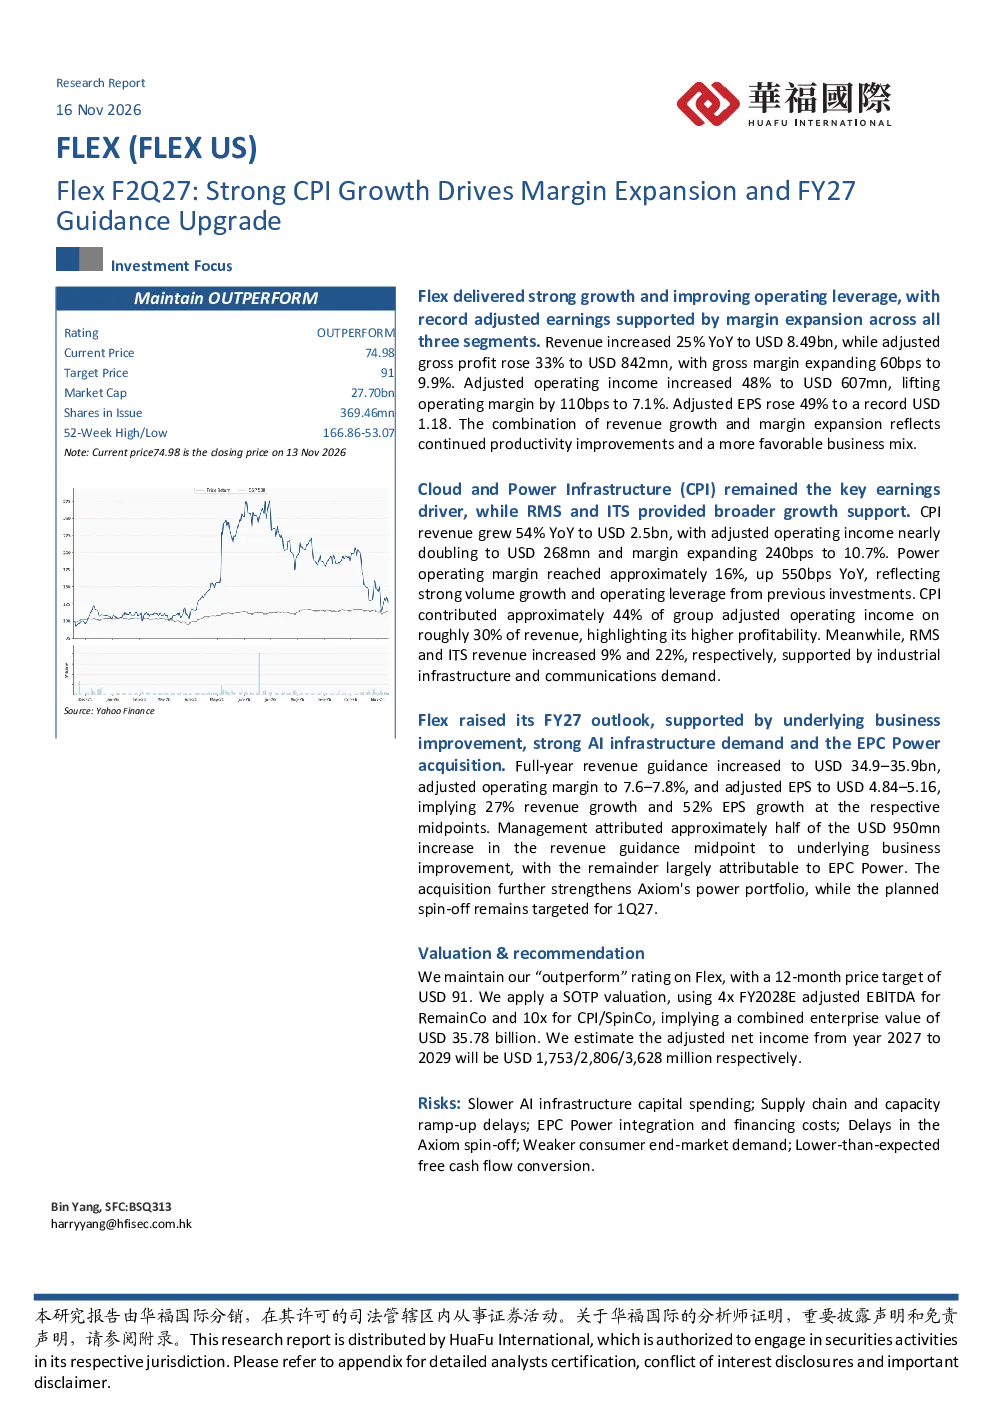
Flex F2Q27报告显示公司营收和利润显著增长,毛利率和运营利润率提升。主要受业务改善、AI基础设施需求强劲及EPC Power收购推动。营收同比增长25%达84.9亿美元,调整后毛利率增33%至9.9%,运营利润增48%至6.07亿美元,每股收益增49%至1.18美元。云和电力基础设施(CPI)是利润主要驱动,营收增54%,运营利润翻倍,毛利率提升240基点至10.7%
Flex所在赛道行业发展趋势如何?
Flex所在云和电力基础设施赛道受益于AI基础设施需求强劲,成为利润主要驱动。电力运营利润率达16%,同比增长550基点,反映销量增长和运营杠杆提升。CPI对集团调整后运营利润贡献约44%,收入占比约30%,盈利能力更高。RMS和ITS营收分别增9%和22%,受工业基础设施和通信需求支持。未来AI基础设施需求预计将持续增长,推动行业整体发展。
Flex报告重点分析了哪些方向?
Flex报告重点分析了CPI业务对利润的贡献及未来增长潜力。CPI营收同比增长54%,调整后运营利润翻倍,毛利率提升240基点至10.7%。报告还分析了电力运营利润率提升至约16%的原因,即销量增长和运营杠杆优化。此外,报告关注了EPC Power收购对业务改善和收入增长的推动作用,以及分拆计划对电力组合的增强效应。
Flex当前市场现状如何被判断?
Flex当前市场现状表现为强劲的业务增长和利润扩张。公司营收、利润、毛利率和运营利润率均实现显著增长,反映市场需求旺盛和运营效率提升。CPI业务成为主要利润驱动,电力运营利润率提升明显。公司上调2027财年展望,营收指引上调至349-359亿美元,调整后运营利润率7.6-7.8%,每股收益4.84-5.16美元,显示市场对公司未来发展的信心。
Flex研报提示了哪些风险?
Flex研报提示了多项风险:AI基础设施资本支出放缓可能影响未来增长;供应链和产能爬坡延迟可能影响交付效率;EPC Power整合和融资成本可能带来财务压力;Axiom分拆延迟可能影响收购协同效应;消费终端市场需求疲软可能拖累整体业绩;自由现金流转化低于预期可能影响股东回报。这些风险需持续关注,可能影响公司未来表现。