猜你想问
万联晨会研报核心内容有哪些?
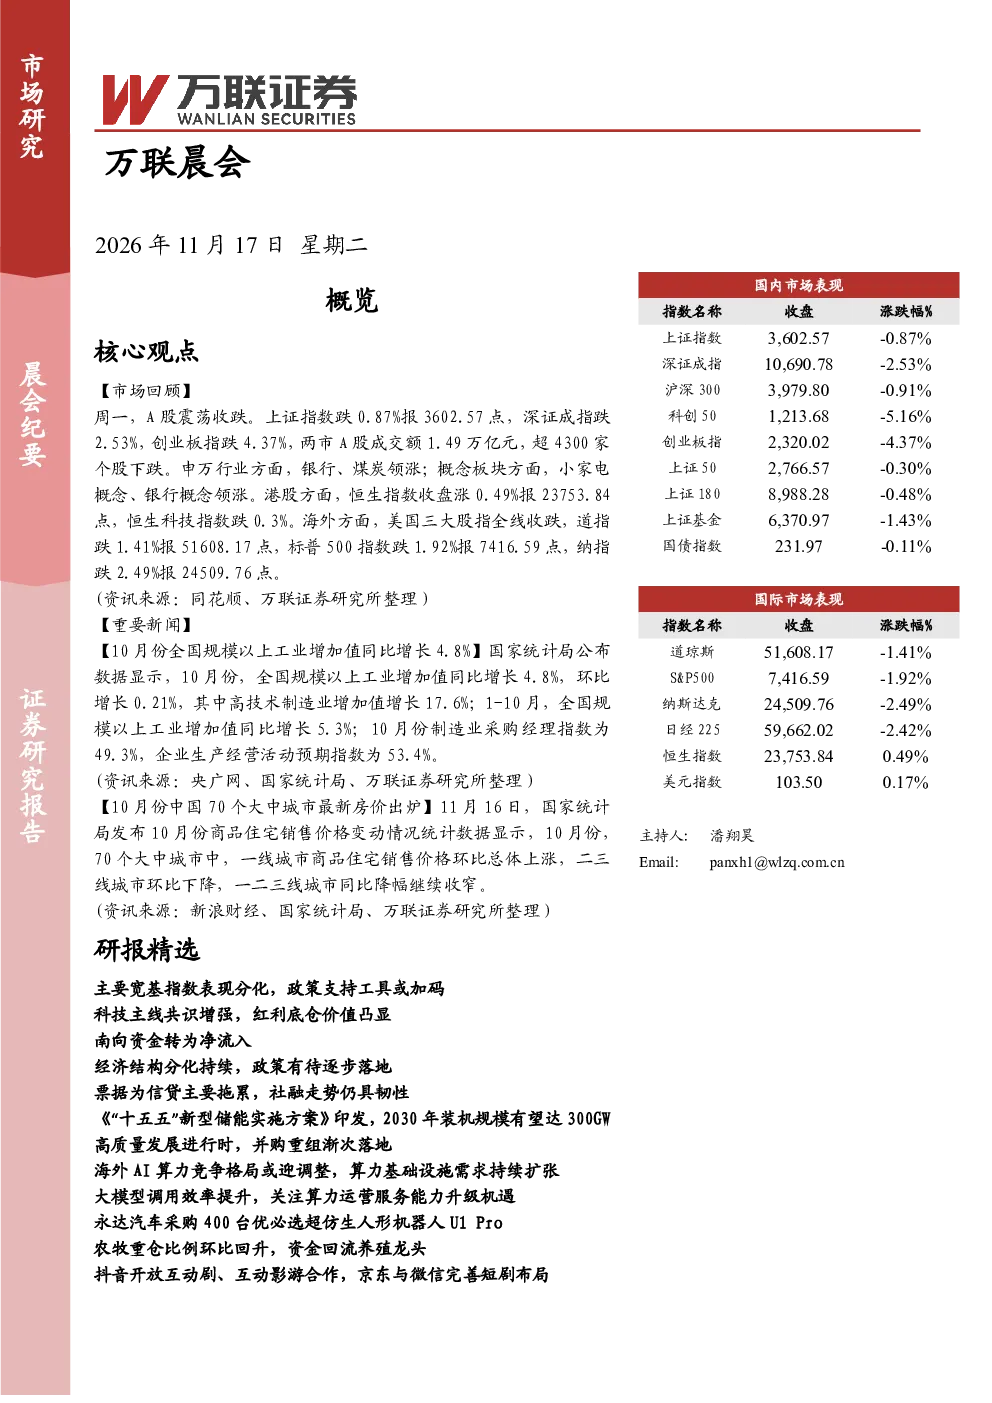
万联晨会研报指出A股主要宽基指数表现分化,科创50指数上涨,申万一级行业多数下跌,通信、银行、电子行业涨幅居前。市场交投活跃度回落,电子行业成交额居首但估值回升明显。海外市场美国三大股指收跌,美联储或更激进加息,美债下挫,美股科技股回暖。国内CPI涨幅回落,PPI涨幅扩大,10月进出口同比增长31.2%。人民银行提出加力支持资本市场的货币政策工具。
报告对哪些赛道/行业发展趋势进行分析?
报告建议关注防御属性强的央国企及红利价值板块,以及三季报业绩高景气、契合“十五五”科技创新导向的新质生产力赛道。高技术制造业增加值增长显著,新型储能方案印发,AI算力竞争格局或调整,算力基础设施需求持续扩张,大模型调用效率提升带来算力运营服务升级机遇。
报告重点分析了哪些方向?
报告重点分析了政策支持工具可能加码对科技主线的影响,南向资金转为净流入的经济结构分化,票据对信贷的拖累及社融韧性,并购重组的落地,海外AI算力竞争格局调整,以及业绩边际改善下的结构分化,大众品好于白酒。
当前市场现状如何判断?
当前A股市场宽基指数分化,科创50上涨,多数行业下跌,市场活跃度回落。海外市场美股震荡,科技股回暖,美联储加息压力增大。国内经济数据表现积极,CPI涨幅回落PPI扩大,进出口增长强劲,货币政策支持资本市场。但票据拖累信贷,政策落地有待观察。
研报提示哪些风险?
研报提示票据拖累信贷可能影响社融走势,政策支持工具落地存在不确定性,经济结构分化可能加剧市场波动,海外美联储加息及地缘政治风险对A股及科技股存在传导可能,AI算力竞争格局调整带来行业洗牌风险。