猜你想问
这份研报的核心内容是什么?
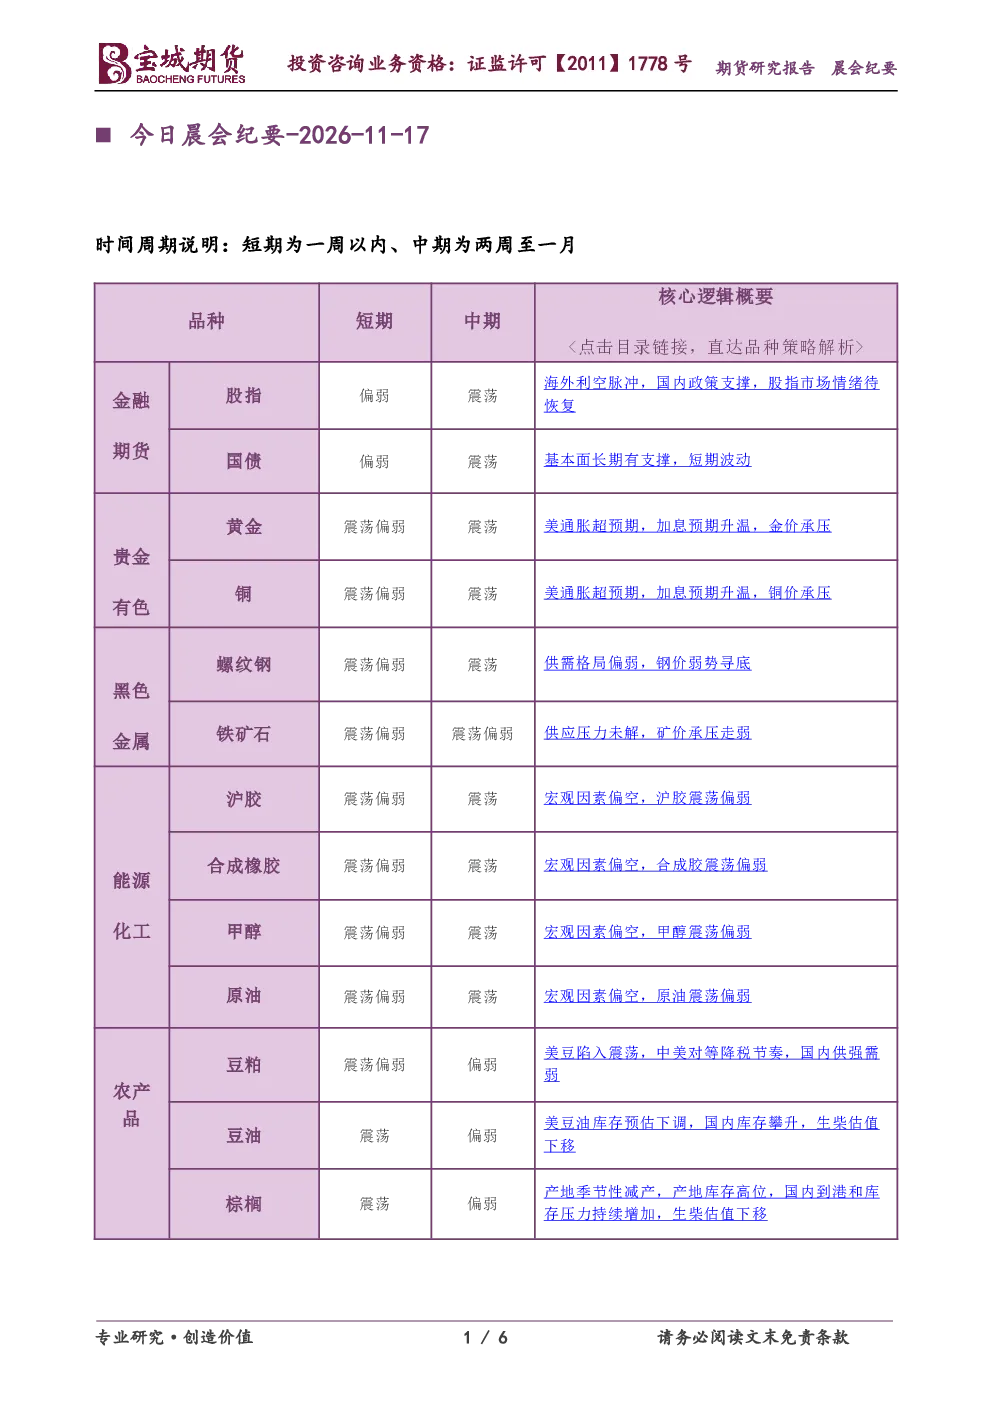
本研报涵盖了股指、商品期货(有色、黑色、能源化工、农产品)等多个板块的分析。股指板块认为国内稳市政策加码提供长期支撑,但海外市场利空和美元走强压制市场情绪。商品期货方面,黄金受美元加息预期压制延续弱势,铜价呈现内外价差格局,螺纹钢和铁矿石供需偏弱承压,沪胶和合成胶供应端存在支撑但需求偏弱,甲醇和原油受供应和需求双重因素影响维持震荡偏弱。农产品板块中,豆粕因高库存和现货疲软面临调整,棕榈油受库存压制。整体来看,各板块短期或延续震荡格局,需关注市场情绪变化和供需关系演变。
报告分析的主要赛道/行业发展趋势如何?
报告显示,股指市场长期支撑稳固但短期情绪低迷,商品期货板块中,贵金属黄金受加息预期压制,铜价内外价差分化,黑色系螺纹钢和铁矿石供需双弱,能源化工中的橡胶和合成胶供应存在支撑但需求疲软,甲醇和原油受供需影响震荡,农产品豆粕高库存压制价格,棕榈油库存高位承压。整体趋势表明,各板块短期走势分化,但普遍面临需求不足或供应压力,市场情绪和宏观环境是关键影响因素。
研报重点分析了哪些方向?
研报重点分析了股指市场的政策支撑与情绪低迷,商品期货中黄金的加息预期压制、铜的内外价差格局、螺纹钢和铁矿石的供需双弱、橡胶和合成胶的供需错配、甲醇和原油的供需矛盾,以及农产品豆粕的高库存和棕榈油的库存压力。各板块均关注短期价格走势与市场情绪变化,特别是关键品种IF、IH、IC、IM、AU、CU、RB、I、RU、BR、MA、SC、M、P的动态,以及影响供需关系的变化因素。
当前市场现状如何判断?
当前市场现状表现为多板块供需偏弱或结构失衡。股指市场情绪低迷,受海外利空和美元走强影响;商品期货中,黄金、螺纹钢、铁矿石、甲醇、原油等面临供应压力或需求不足,铜、橡胶、合成胶、豆粕、棕榈油则呈现库存高企或需求疲软的态势。整体来看,市场风险偏好较低,价格波动主要受宏观环境和供需变化驱动,各板块短期或延续震荡调整格局。
研报提示了哪些相关风险?
研报提示的风险主要集中在宏观经济环境变化对市场情绪的影响,如美元走势、美联储加息预期等可能加剧市场波动;各板块供需关系的动态变化,如螺纹钢和铁矿石的供应收缩力度、橡胶和合成胶的下游需求恢复情况、甲醇和原油的炼厂开工及成品油需求等;以及农产品板块中大豆到港节奏和南美天气对豆粕价格的影响,棕榈油出口政策变化对印尼供应的影响等。此外,中东航运局势、EIA库存数据等国际因素也可能对相关品种价格产生影响。