猜你想问
这份报告主要讲了什么内容?
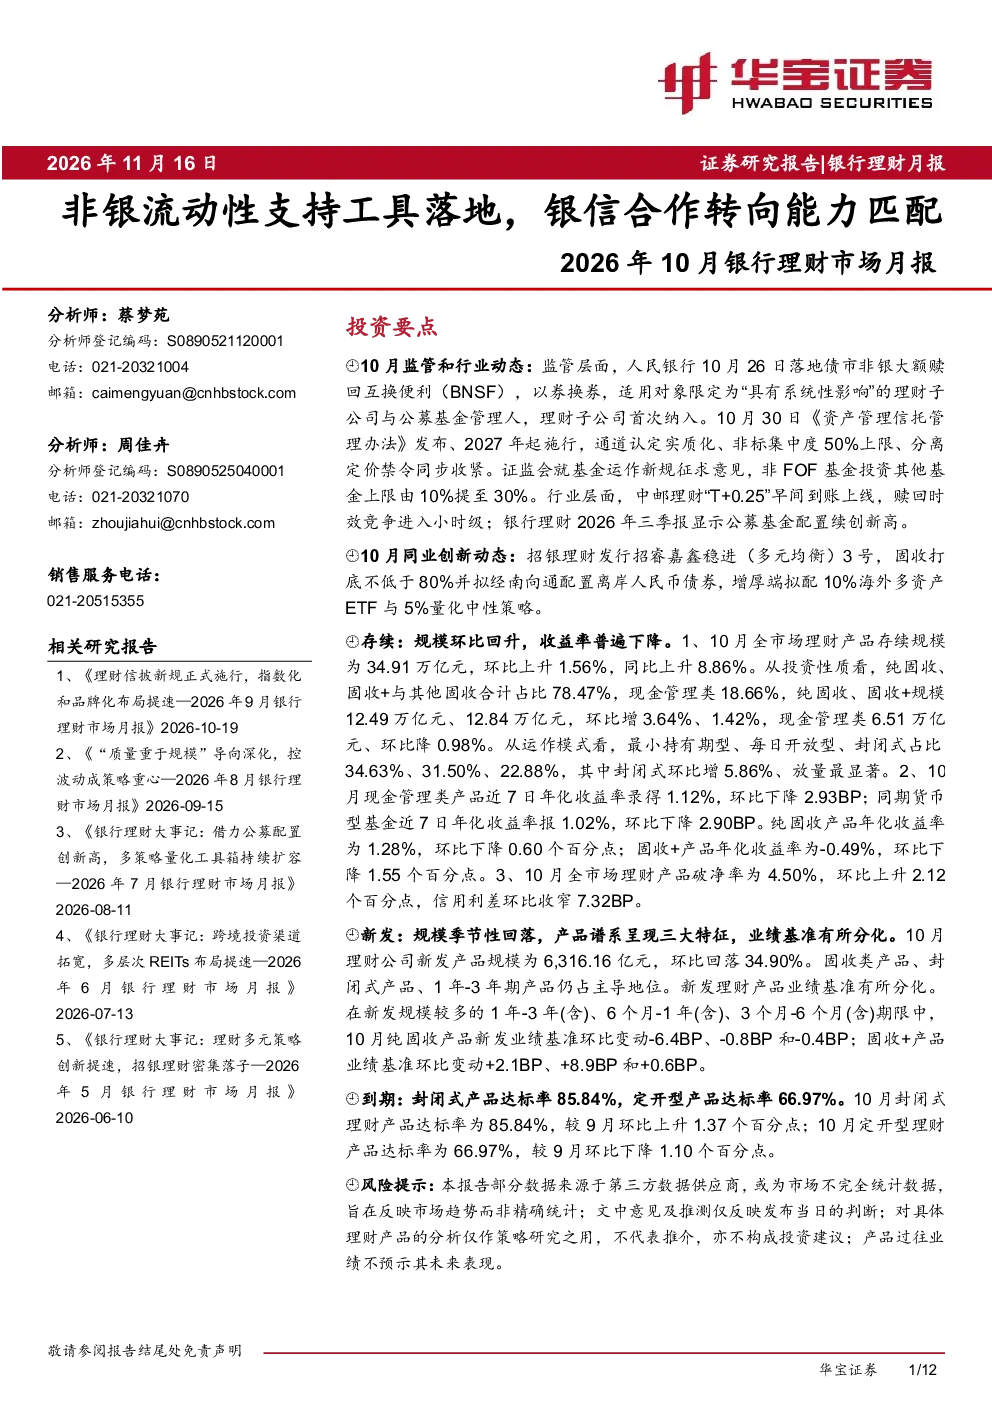
这份报告主要分析了2026年10月中国银行理财市场的运行情况。报告重点介绍了监管层面的新动态,如人民银行落地债市非银大额赎回互换便利(BNSF)并首次纳入理财子公司,以及证监会就基金运作新规征求意见等。同时,报告还关注了行业层面的创新,例如中邮理财推出“T+0.25”早间到账服务,以及银行理财对公募基金配置的持续增加。此外,报告还详细分析了市场存续规模、收益表现、新发规模、产品谱系特征、到期达标率等关键数据,并对整体市场趋势进行了总结。
银行理财行业未来的发展趋势是什么?
从报告内容来看,银行理财行业正经历着多重趋势变化。首先,非银流动性支持工具的落地,如债市非银大额赎回互换便利(BNSF)的推出,表明监管层正积极引导银行理财与非银金融机构加强合作,提升市场流动性管理能力。其次,银信合作正从传统的规模扩张转向能力匹配,这意味着银行理财公司需要提升自身的风险管理、产品创新和投资能力,以适应日益复杂的市场环境。此外,报告显示的固收类产品占比提升、封闭式产品持续领跑等数据,也反映了市场对稳健收益和流动性管理的需求增强。
报告中提到了哪些重点分析方向?
报告中重点分析了以下几个方向:一是监管政策对银行理财市场的影响,特别是人民银行和证监会的新规动态,以及这些政策如何影响理财公司的运营策略。二是行业创新趋势,如中邮理财的“T+0.25”服务上线,以及招银理财发行的创新产品,这些创新反映了市场在产品设计和服务模式上的竞争加剧。三是市场运行数据,包括存续规模、收益表现、新发规模、到期达标率等,这些数据为评估市场整体健康状况提供了重要参考。四是产品结构变化,如固收类产品占比提升、封闭式产品持续领跑等,这些变化揭示了投资者偏好的转移。
目前银行理财市场的现状如何?
根据报告数据,当前银行理财市场呈现出以下几个特点:一是整体规模稳步增长,10月全市场理财产品存续规模达到34.91万亿元,环比和同比均有所上升。二是产品结构持续优化,纯固收、固收+等产品合计占比达到78.47%,显示出市场对稳健收益的追求。三是收益表现有所波动,现金管理类和货币型基金收益率环比下降,而纯固收产品收益率也略有下滑,这反映了市场利率环境的复杂变化。四是封闭式产品表现亮眼,其达标率环比上升,显示出这类产品在投资者中的认可度提高。
阅读这份报告需要注意哪些风险提示?
阅读这份报告时需要注意以下几点风险提示:首先,报告中的部分数据来源于第三方数据供应商,可能存在不完全统计的情况。其次,报告中的意见和推测仅反映发布当日的判断,市场环境变化可能导致这些观点不再适用。再次,对具体理财产品的分析仅作策略研究之用,不代表推介,也不构成投资建议。最后,产品过往业绩不预示其未来表现,投资者应谨慎评估自身风险承受能力,理性进行投资决策。