猜你想问
央行设立非银流动性支持工具是什么?
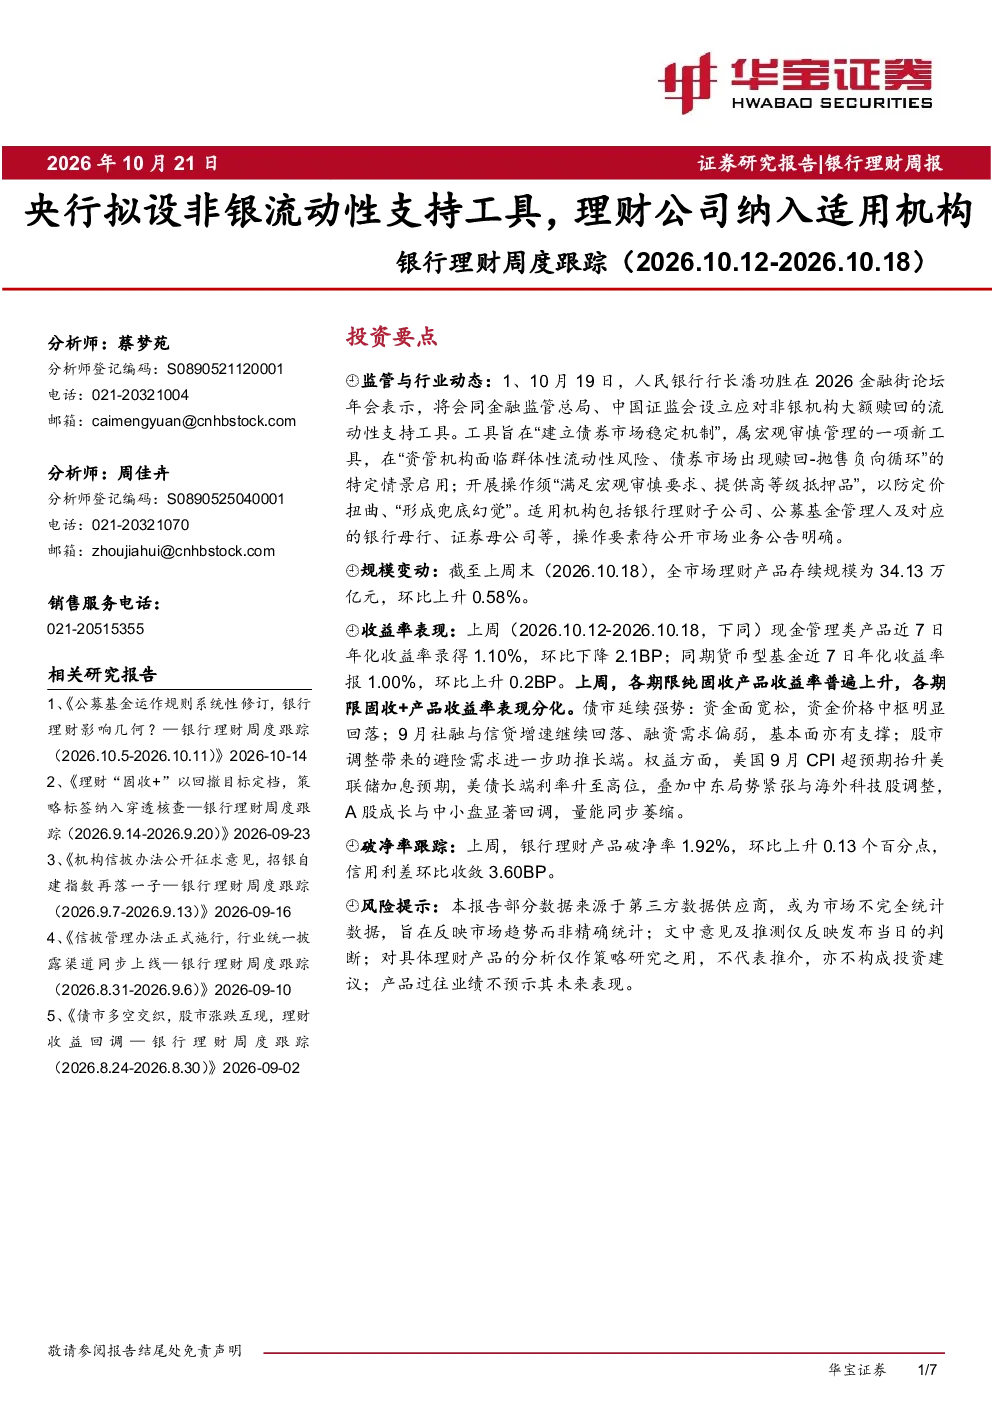
央行拟会同金融监管总局、中国证监会设立流动性支持工具,旨在应对非银机构大额赎回,建立债券市场稳定机制。该工具属于宏观审慎管理工具,将在资管机构面临群体性流动性风险时启用,操作须满足宏观审慎要求并提供高等级抵押品,适用机构包括银行理财子公司、公募基金管理人及其对应的银行母行、证券母公司等。操作形式可能采取“以券换券”的互换安排,与2024年“924政策”推出的证券、基金、保险公司互换便利(SFISF)类似,但适用对象新增理财子公司,且用途更侧重于压力情景下的应急安排。
此举对金融行业有何影响?
此举主要针对存款搬家提升非银系统重要性及当前传导路径的缺口问题。低利率环境下,居民资产向理财、基金等资管产品迁移,债券投资规模上升,单个机构流动性压力可能演化为群体性风险。现有传导路径(通过银行体系)在压力情景下效率打折,新工具有望让流动性更直接地抵达非银,减少对银行体系的依赖,从而提升非银资管产品的稳定性,促进金融市场分层发展。
报告重点分析了哪些方向?
报告重点分析了央行设立流动性支持工具的背景、目标、适用机构及操作形式,并探讨了其对金融市场稳定性的意义。同时,报告还分析了全市场理财产品的规模变动、各类产品的收益率表现、银行理财产品的破净率情况,以及债市和权益市场的最新动态。此外,报告还结合信用利差变化,分析了破净率与股债联动的相关性,并对数据来源和意见表达进行了风险提示。
当前市场现状如何?
当前市场现状表现为:全市场理财产品规模持续增长,现金管理类和货币型基金收益率有所波动,固收产品收益率普遍上升,固收+产品表现分化。债券市场延续强势,资金面宽松,资金价格中枢回落。权益市场受美国CPI超预期、美联储加息预期升温、中东局势紧张及海外科技股调整等因素影响,A股成长与中小盘显著回调,量能萎缩。银行理财产品破净率环比上升,信用利差收敛,需结合股债联动观察未来趋势。
研报有哪些风险提示?
报告提示数据来源可能不完全统计,意见及推测仅反映发布当日判断,不构成投资建议,产品过往业绩不预示未来表现。在分析央行设立流动性支持工具时,需注意该工具仅在特定情景下启用,操作须满足宏观审慎要求并提供高等级抵押品。同时,需关注非银资管产品流动性风险的变化,以及市场环境对各类资产收益率的影响。