猜你想问
这份研报的核心内容是什么?
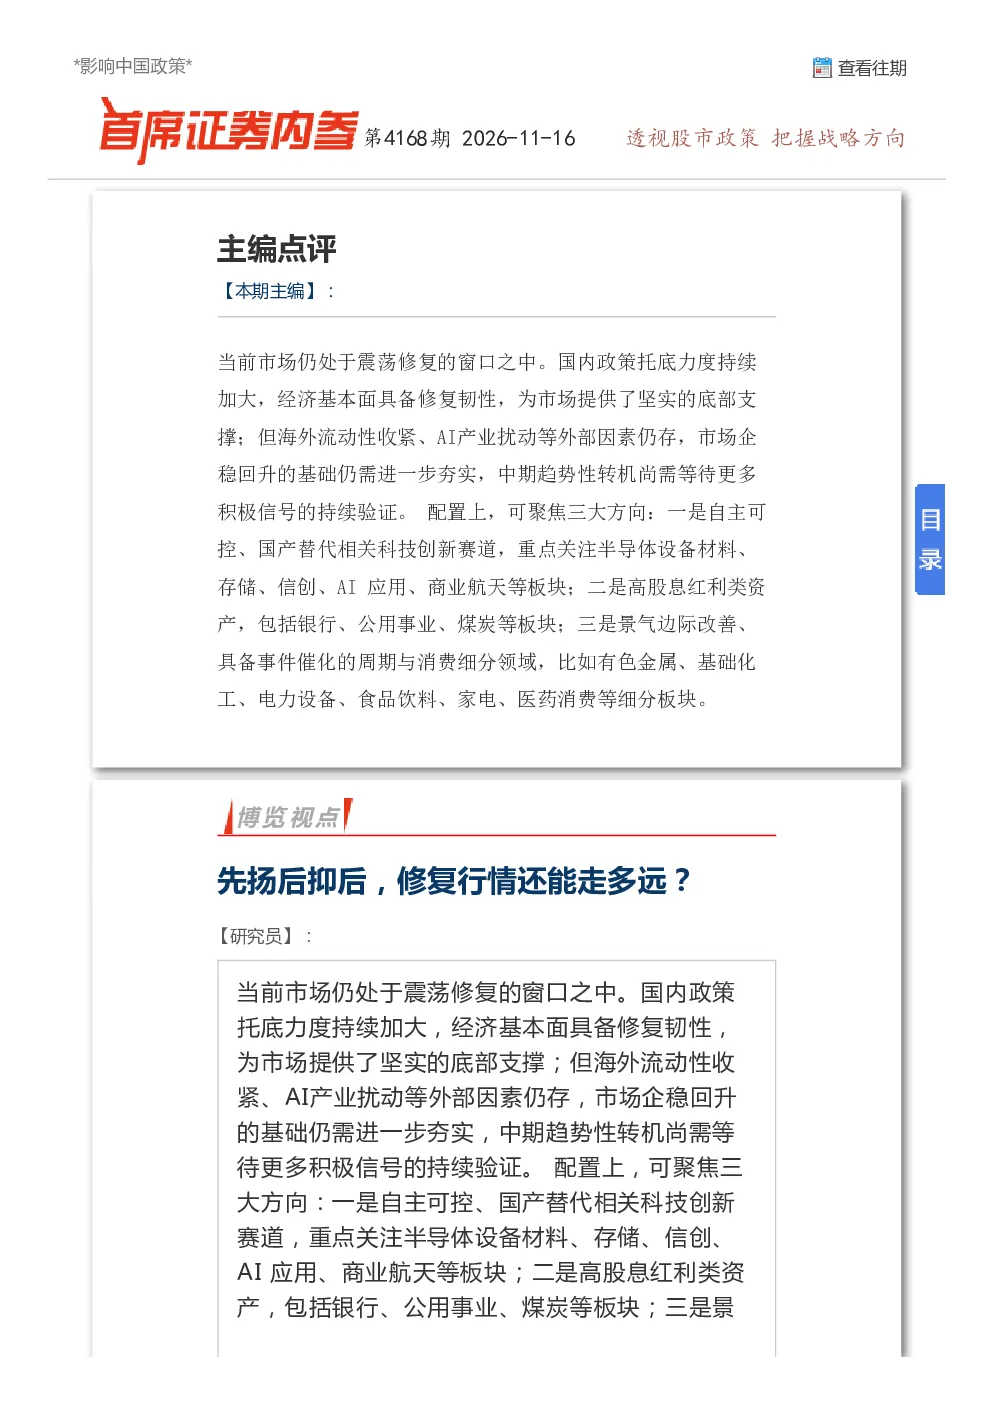
本报告分析当前市场处于震荡修复阶段,国内政策托底力度加大,经济基本面具备修复韧性,为市场提供底部支撑;但海外流动性收紧、AI产业扰动等外部因素仍存,市场企稳回升基础需进一步夯实,中期趋势性转机需等待更多积极信号验证。报告重点分析了国内经济延续弱修复态势,出口端增长亮眼,AI产业需求释放,制造业成本优势支撑工业端;稳增长政策持续落地,“六张网”内需建设加速,基建与制造业投资有望企稳,消费端边际修复。海外环境方面,美联储12月加息预期升温,通胀数据显示物价粘性仍强;美国对AI芯片出口管制收紧,全球AI产业链交付稳定性面临不确定性。资本市场方面,证监会主席吴清表示将深化市场稳定长效机制研究,强化跨境跨市场风险应对,评估量化交易、股份减持等制度优化,呵护投资者权益。
报告对哪些赛道/行业发展趋势进行了分析?
报告重点关注自主可控、国产替代科技创新赛道,包括半导体设备材料、存储、信创、AI应用、商业航天;高股息红利类资产,如银行、公用事业、煤炭;景气边际改善、具备事件催化的周期与消费细分领域,包括有色金属、基础化工、电力设备、食品饮料、家电、医药消费。此外,报告前瞻性分析了光储一体化、国防军工、存储、AI材料链、消费电子等领域的投资机会。
报告重点分析了哪些方向?
报告重点分析了国内经济弱修复态势下的出口增长、AI产业需求释放、制造业成本优势、稳增长政策、“六张网”内需建设、基建与制造业投资企稳、消费端边际修复等方向。同时,分析了美联储加息预期、通胀粘性、AI芯片出口管制等海外环境风险,以及证监会深化市场稳定机制研究等资本市场政策动向。配置建议涵盖科技创新、高股息红利、周期消费三大方向,并详细阐述了光储一体化、国防军工、存储、AI材料链、消费电子等细分领域的投资机会。
当前市场现状如何判断?
当前市场处于震荡修复阶段,底部支撑逐步形成,但企稳回升基础仍需夯实。国内政策托底力度加大,经济基本面具备修复韧性,出口增长亮眼,AI产业需求释放,制造业成本优势明显,稳增长政策持续落地,内需建设加速。然而,海外流动性收紧、AI产业扰动等外部风险仍存,美联储加息预期升温,通胀粘性强,美国对AI芯片出口管制收紧,全球AI产业链交付稳定性面临不确定性。资本市场政策方面,证监会将深化市场稳定长效机制研究,强化跨境跨市场风险应对,呵护投资者权益。
研报有哪些风险提示?
本报告提示,当前市场外部环境存在不确定性,美联储加息预期升温、通胀粘性强、美国对AI芯片出口管制收紧等因素可能对市场造成扰动。AI产业扰动风险不容忽视,全球AI产业链交付稳定性面临挑战。此外,政策落地效果存在不确定性,稳增长政策、内需建设等能否有效提振经济尚待观察。资本市场政策调整也可能带来风险,如量化交易、股份减持等制度优化方向尚不明朗。投资者需关注这些风险因素,谨慎评估投资决策。