猜你想问
2026年10月基建市场有哪些中标项目?
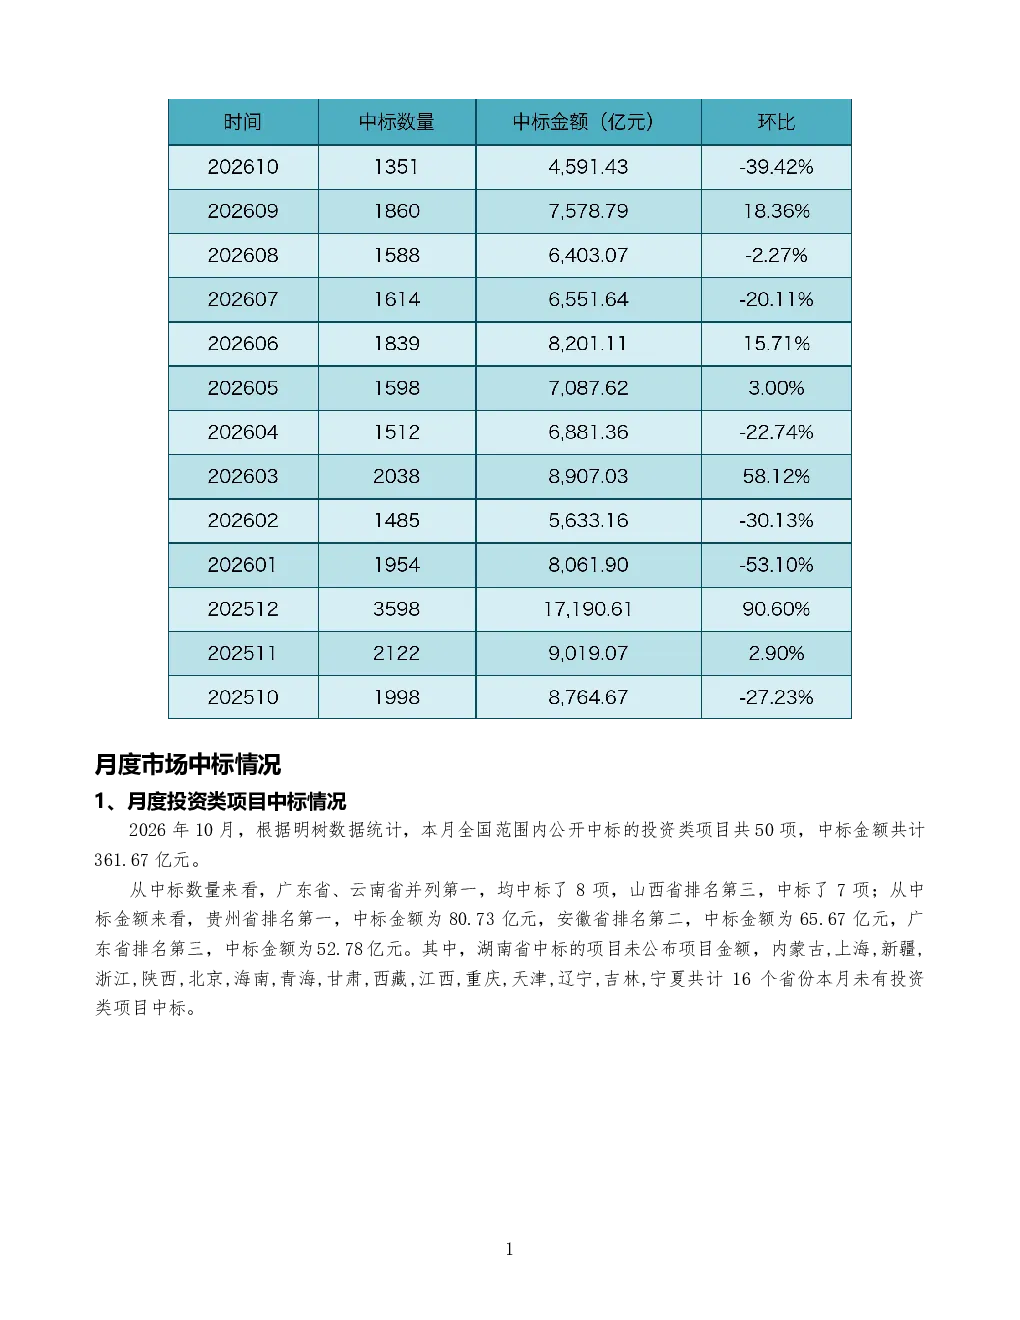
2026年10月,全国范围内公开中标的投资类项目共50项,中标金额361.67亿元;非投资类项目共1301项,中标金额4229.76亿元。投资类项目中,广东省、云南省并列第一(各8项),贵州省中标金额最高(80.73亿元);非投资类项目中,广东省中标数量和金额均居首(138项、437.64亿元)。八大央企中标项目共611项,金额1889.69亿元,占总中标金额41.16%。
基建市场赛道发展趋势如何?
从区域分布看,广东省在投资类和非投资类项目数量及金额上均表现突出,其次是湖北省和山东省。贵州省在投资类项目金额上领先,显示西部地区基建投资活跃。八大央企持续主导市场,中标金额占比达41.16%,表明央企在基建领域仍具显著优势。但16个省份本月无投资类项目中标,显示基建市场存在区域分化特征。
本报告重点分析了哪些方向?
报告重点分析了投资类与非投资类项目的中标数量与金额分布,揭示了区域差异和央企主导地位。具体包括广东省、云南省等地区的项目集中度,贵州省等省份的投资类项目金额领先情况,以及央企在基建市场的核心作用。此外,报告还提及安徽省交通控股集团有限公司的单个项目中标金额高达65.67亿元,反映了重点行业项目规模较大。
当前基建市场现状如何判断?
当前基建市场呈现总量增长但区域分化的发展态势。全国非投资类项目数量达1301项,金额4229.76亿元,显示基建需求仍较旺盛。但不同省份间项目分布不均,部分省份如内蒙古、上海、新疆等本月无投资类项目中标,反映出基建投资的区域局限性。央企持续发挥主导作用,但市场参与主体仍需关注区域政策变化。
本报告有哪些风险提示?
报告数据主要来源于地方公共资源交易服务平台和中国政府采购网等公开渠道,但未涵盖所有基建项目信息。投资类项目定义包括中标金额≥1亿的特许经营、EPC+F、股权投资+施工总承包等,非投资类项目包括中标金额≥1亿的EPC、施工总承包等,但具体项目细节未详细列出。此外,报告成交额统计中标时的投资总额,不含新签合同额,需注意项目后续执行情况可能存在的变数。