猜你想问
2026年4月基建市场中标情况有哪些重要数据?
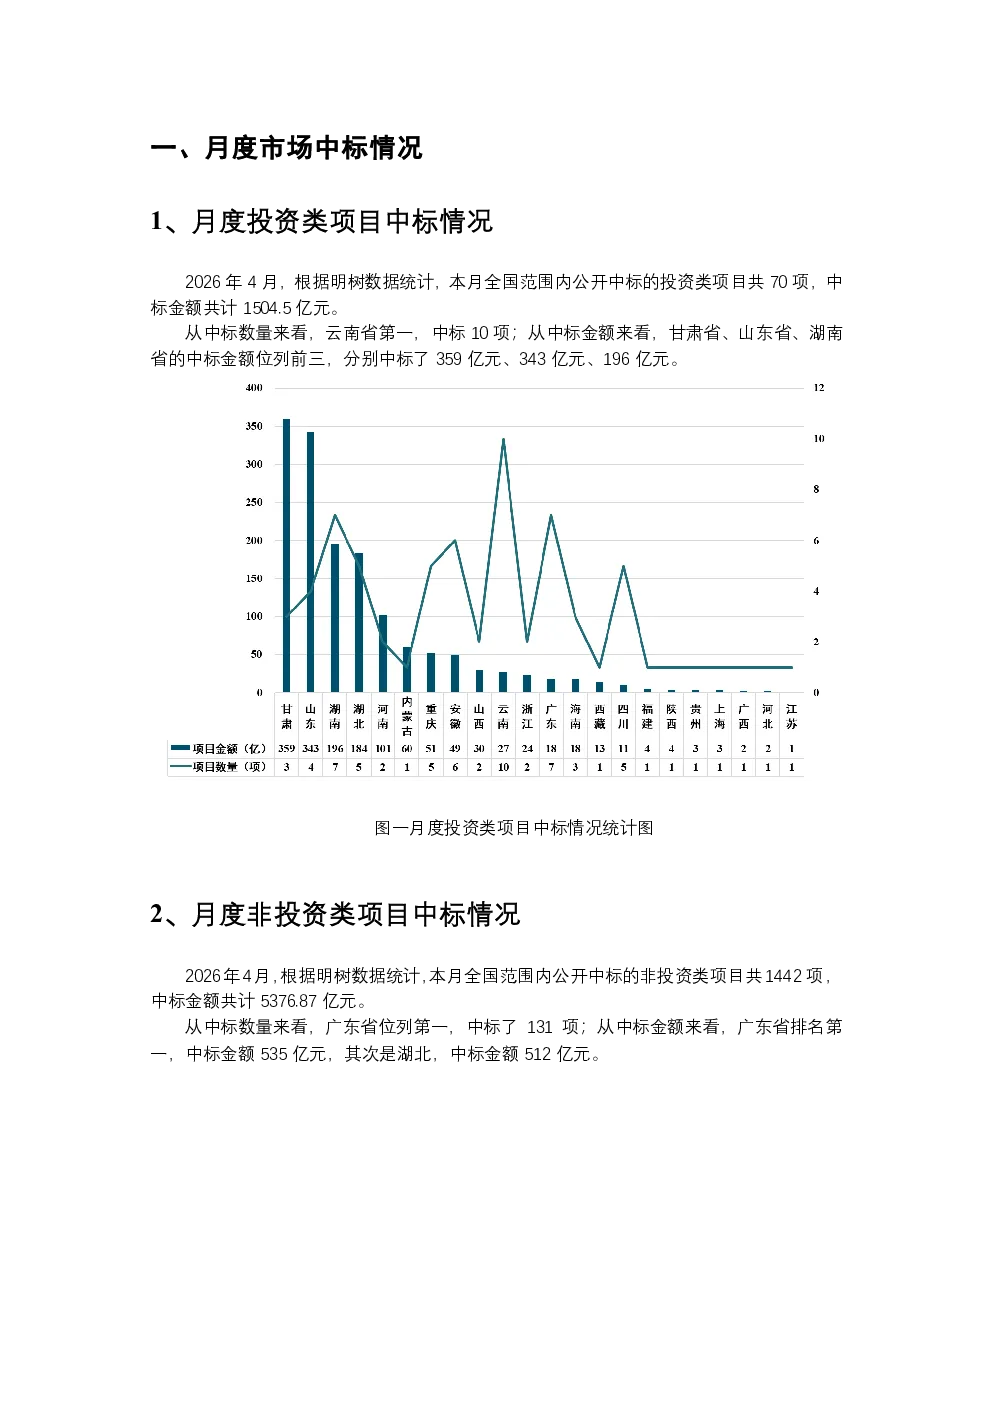
2026年4月,全国范围内公开中标的投资类项目共70项,中标金额1504.5亿元;非投资类项目共1442项,中标金额5376.87亿元。云南省在投资类项目中标数量上领先(10项),甘肃省、山东省、湖南省在投资类项目中标金额上位列前三(分别359亿元、343亿元、196亿元);广东省在非投资类项目中标数量和金额上均居首位(分别131项、535亿元),其次是湖北(512亿元)。中国建筑等八家央企本月参与中标项目591项,合计中标金额2234.07亿元,占总中标金额的32.47%。山东沂蒙交通水利集团有限公司在高速公路、轨道交通、城镇综合开发三大重点行业中以334亿元中标金额领先。本月中标金额最大的项目为临沂至东海(鲁苏界)高速公路等,项目金额达334亿元。十大项目合计中标金额19256.54亿元,中建三局、福建中闽大秦工程管理等企业牵头项目较多。
基建市场各赛道发展趋势如何?
高速公路领域(非投资类)浙江交工集团、湖北交投建设集团分列前两位;轨道交通领域(非投资类)中铁四局、中国铁建电气化局集团居前;城镇综合开发领域(非投资类)中建三局、福建中闽大秦工程管理等表现突出。投资类项目主要集中在特许经营、EPC等,非投资类项目主要集中在EPC、施工总承包等。云南省在投资类项目中标数量上领先,广东省在非投资类项目中标数量和金额上均居首位。这些数据反映出基建市场在不同区域和细分领域的分布特点和发展趋势。
本报告重点分析了哪些方向?
本报告重点分析了2026年4月基建市场的月度中标情况,包括全国及各区域的中标项目数量和金额、八大央企的中标情况、山东沂蒙交通水利集团等企业在高速公路、轨道交通、城镇综合开发三大重点行业的中标情况,以及本月中标金额最大的十大项目。报告还详细说明了数据来源和口径,如投资类项目指中标金额≥1亿的特许经营、EPC等;非投资类项目指中标金额≥1亿的EPC、施工总承包等。通过这些数据,可以全面了解当前基建市场的竞争格局和发展动态。
当前基建市场现状如何判断?
当前基建市场呈现出投资类和非投资类项目并存的格局,非投资类项目数量和金额均显著高于投资类项目。从区域分布来看,云南省在投资类项目中标数量上领先,广东省在非投资类项目中标数量和金额上均居首位。央企在基建市场中仍占据重要地位,中国建筑等八家央企本月参与中标项目591项,合计中标金额2234.07亿元,占总中标金额的32.47%。此外,山东沂蒙交通水利集团等地方企业在特定领域表现突出,显示出基建市场竞争的多元化和区域化特征。
本报告有哪些风险提示?
本报告数据来源于公共资源交易平台等公开渠道,但可能存在信息滞后或不完整的情况。投资类项目和非投资类项目的定义和统计口径可能影响数据的可比性。此外,基建市场的政策环境、市场竞争格局等因素变化可能对中标情况产生影响。因此,在参考本报告数据时,需结合其他信息来源进行综合分析,并注意市场动态变化可能带来的风险。