猜你想问
2025年3月基建市场中标情况有哪些重要数据?
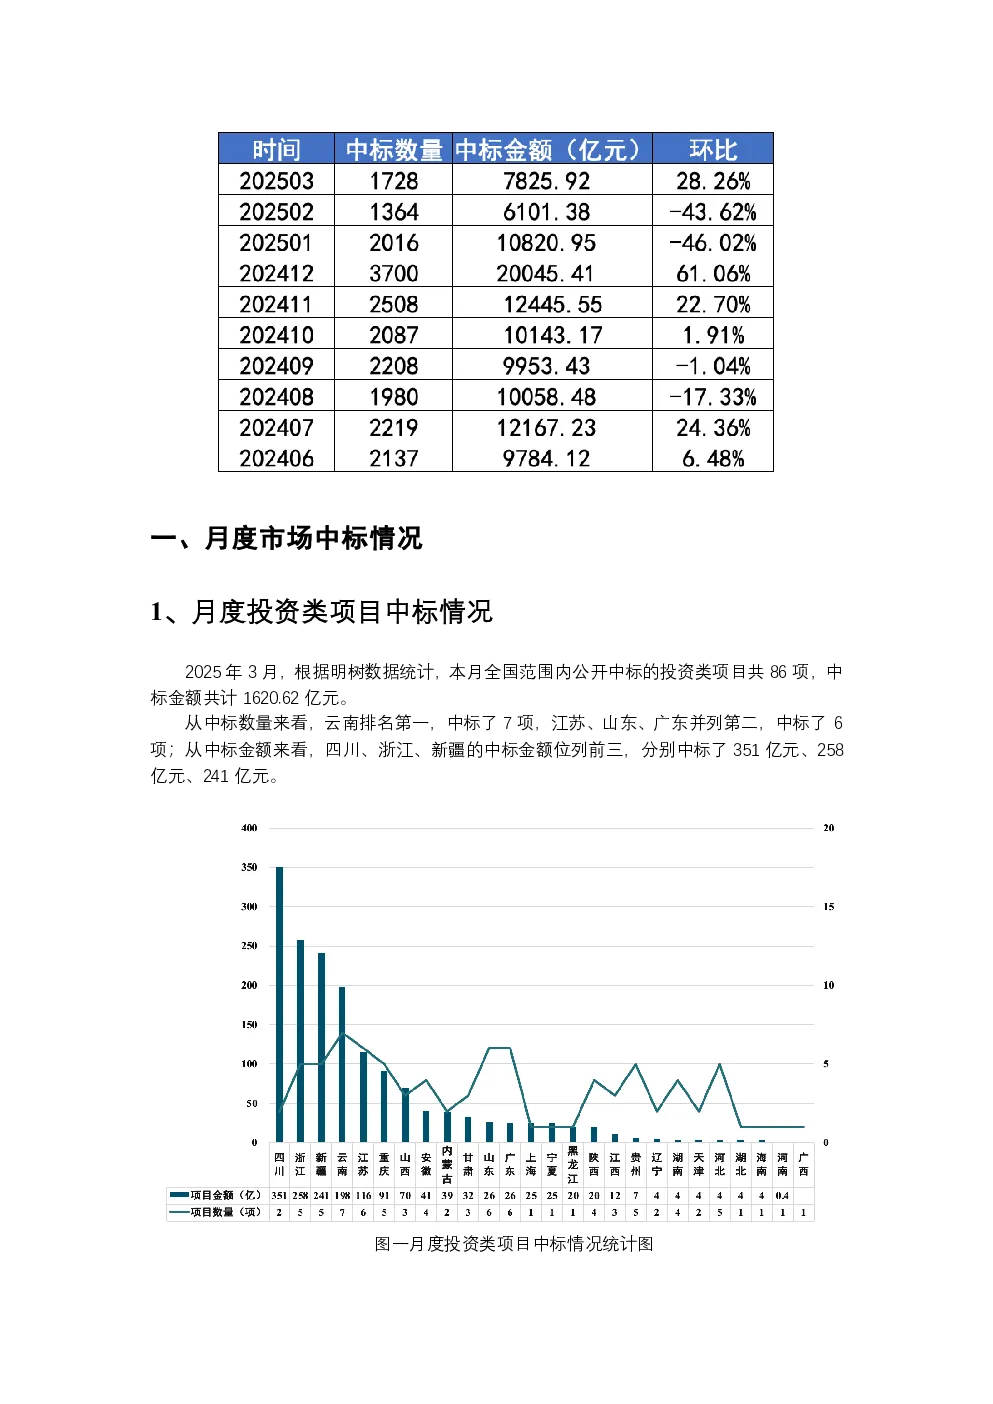
2025年3月,全国基建市场公开中标的投资类项目共86项,中标金额1620.62亿元;非投资类项目共1642项,中标金额6205.29亿元。投资类项目中标金额前三的省份为四川(351亿元)、浙江(258亿元)、新疆(241亿元);非投资类项目中标数量前三的省份为广东(166项)、广东(652.81亿元)、浙江(552.43亿元)。中国建筑等八家央企本月中标项目642项,金额2740.19亿元,占总中标金额35.01%。攀枝花至盐源高速公路项目中标金额最高,达349.57亿元。城镇综合开发领域,四川藏区高速公路有限责任公司以344.31亿元中标金额居首。数据统计中标时的投资总额,不含新签合同额。
基建市场赛道未来发展趋势如何?
从2025年3月基建市场中标情况看,非投资类项目数量(1642项)远超投资类项目(86项),表明基建市场仍以传统施工总承包为主。投资类项目主要集中在云南、四川、浙江等省份,可能反映区域基建投资重点。央企在基建市场占据重要地位,本月中标金额占比达35.01%。高速公路、轨道交通等传统基建领域仍是中标重点,但本月轨道交通暂无投资类成交项目。城镇综合开发领域出现较大金额中标,显示该领域投资热度较高。未来基建市场可能继续受益于国家基建投资政策,但需关注项目落地进度和资金来源稳定性。
本报告重点分析了哪些方面?
本报告重点分析了2025年3月基建市场的月度中标情况,涵盖投资类与非投资类项目的数量、金额及区域分布。报告详细列出了投资类项目中标金额前三的省份、非投资类项目中标数量及金额前三的省份,并分析了八大央企的中标情况。此外,报告还关注了城镇综合开发领域的中标情况,以及中标金额最高的十大项目。报告特别说明了投资类项目与非投资类项目的数据口径,即中标金额需达到1亿元以上,且统计的是中标时的投资总额而非新签合同额。通过这些数据,报告为投资者提供了对基建市场中标情况的全面了解。
当前基建市场现状如何判断?
2025年3月基建市场现状显示,非投资类项目数量远超投资类项目,表明市场仍以传统施工总承包为主,但投资类项目金额占比相对较高,可能反映基建投资向更复杂的模式如特许经营、EPC+F等转型。区域分布上,云南、四川、广东等省份中标情况突出,显示区域基建投资存在差异。央企在基建市场中占据主导地位,中标金额占比达35.01%,表明央企仍是市场的重要力量。此外,城镇综合开发领域出现较大金额中标,显示该领域投资热度较高。整体来看,基建市场保持活跃,但不同领域和区域存在差异。
本报告有哪些风险提示?
本报告数据来源于公开中标信息,统计的是中标时的投资总额,不含新签合同额,投资者需注意数据口径差异。报告主要反映中标情况,未包含项目后续执行情况,投资者需关注项目落地进度和资金来源稳定性。基建市场受政策影响较大,政策变化可能影响项目中标和执行。此外,不同区域基建投资存在差异,投资者需关注区域市场风险。报告未涉及个股分析,投资者需结合其他信息进行综合判断。由于基建项目周期较长,投资者需关注项目执行过程中的各种潜在风险。