猜你想问
2025年8月基建市场中标情况如何?
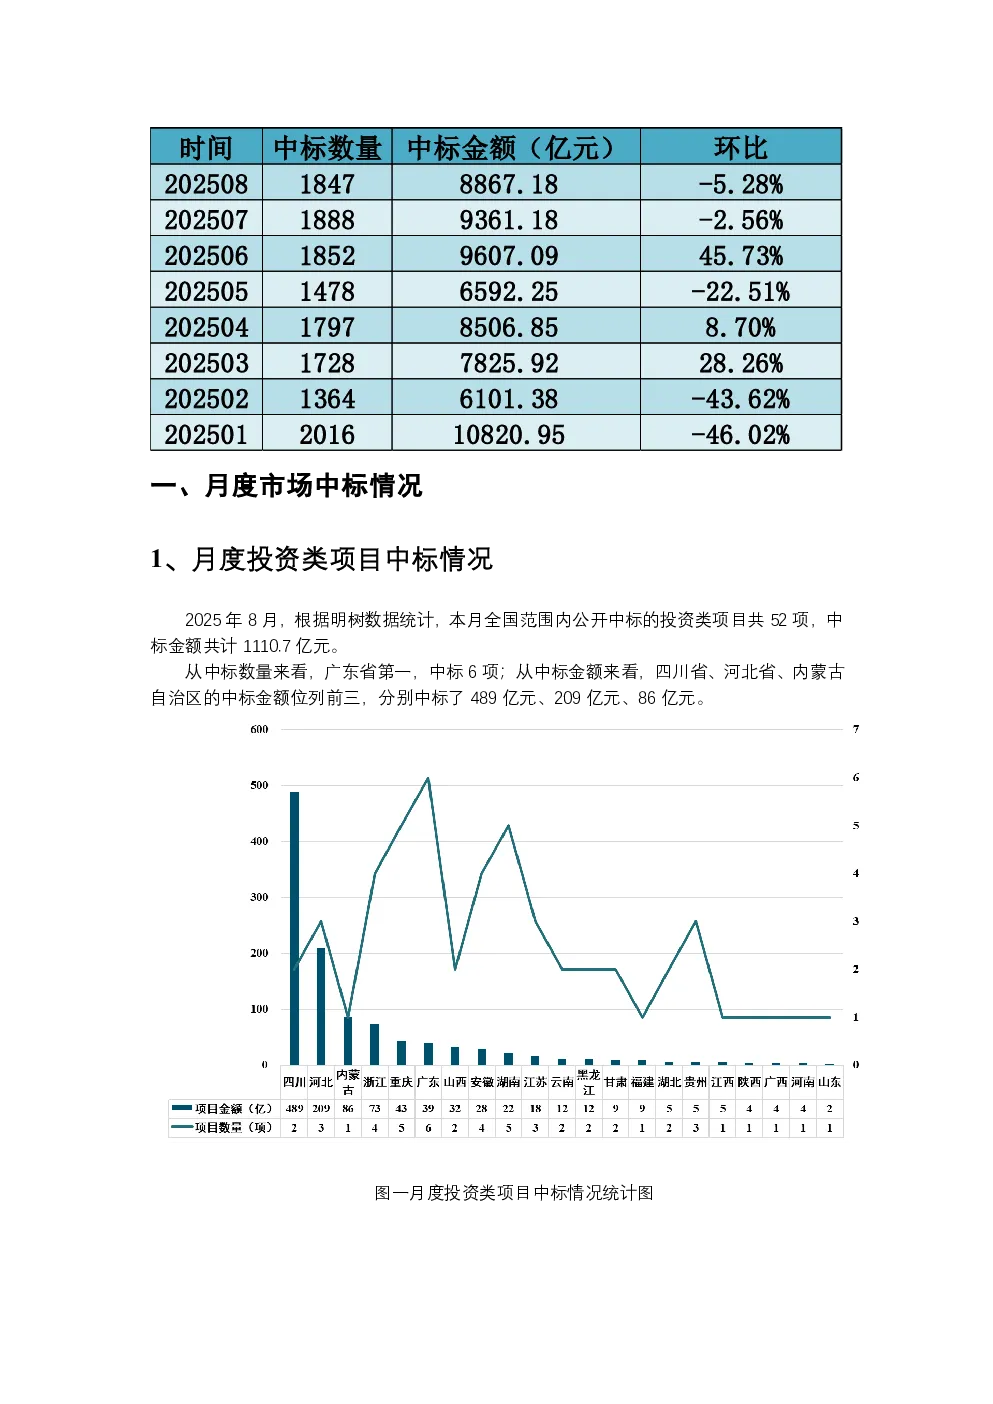
2025年8月,全国范围内公开中标的投资类项目共52项,中标金额1110.7亿元,环比下降5.28%;非投资类项目共1795项,中标金额7756.5亿元。从区域来看,广东省在投资类项目中标数量上领先(6项),而在中标金额上,四川省、河北省、内蒙古自治区分别以489亿元、209亿元、86亿元位列前三。非投资类项目中,广东省中标151项,浙江省以840亿元中标金额居首,其次是广东(613亿元)。
基建赛道行业发展趋势如何?
从月度市场中标情况来看,非投资类项目数量(1795项)远超投资类项目(52项),中标金额占比也高达69.3%,显示基建市场仍以传统施工总承包和EPC项目为主。区域分布上,广东、四川等地持续活跃,表明经济发达地区基建需求韧性较强。八大央企合计中标金额占比42.4%,其中中国中铁、中国建筑表现突出,反映央企在基建领域的资源整合能力优势明显。但投资类项目环比下降5.28%,可能暗示部分前期高基数项目减少或政策节奏调整。
报告重点分析了哪些方向?
本报告重点分析了基建市场月度中标项目的结构性特征。具体包括:区域分布差异(如广东数量领先、四川金额领先)、央企参与度(八大央企合计中标金额3759.98亿元,占比42.4%)、行业细分表现(四川蜀道在高速、轨道交通、城镇综合开发三大领域合计中标487.23亿元,居首)、以及十大中标项目(南江至三台高速公路项目中标487.23亿元)。同时,报告还区分了投资类(≥1亿特许经营、EPC项目)与非投资类(≥1亿EPC、施工总承包项目)的界定标准。
当前基建市场现状如何判断?
当前基建市场呈现总量稳定与结构性分化并存的特征。一方面,非投资类项目数量庞大(1795项),中标金额7756.5亿元,显示基础建设施工需求依然旺盛;另一方面,投资类项目数量(52项)及金额(1110.7亿元)环比下降5.28%,可能受前期项目集中落地影响或政策节奏变化。区域上,广东、四川等地持续领跑,而央企如中国中铁、中国建筑凭借规模优势占据主导地位。但整体来看,基建市场仍受宏观经济及政策导向影响较大,需持续关注项目落地进度和资金到位情况。
研报存在哪些风险提示?
本报告数据主要来源于地方公共资源交易服务平台等公开渠道,可能存在部分项目未完全纳入统计的情况。投资类与非投资类项目的界定基于中标金额(≥1亿),未考虑项目后续融资、建设周期等变化,可能影响实际投资规模评估。此外,报告仅反映中标情况,未包含新签合同额,无法全面衡量市场整体业务量。同时,基建市场受国家政策、地方政府财政能力等多重因素影响,中标情况变化可能伴随政策调整或市场环境变化,需结合宏观环境综合判断。