猜你想问
这份报告主要讲了什么内容?
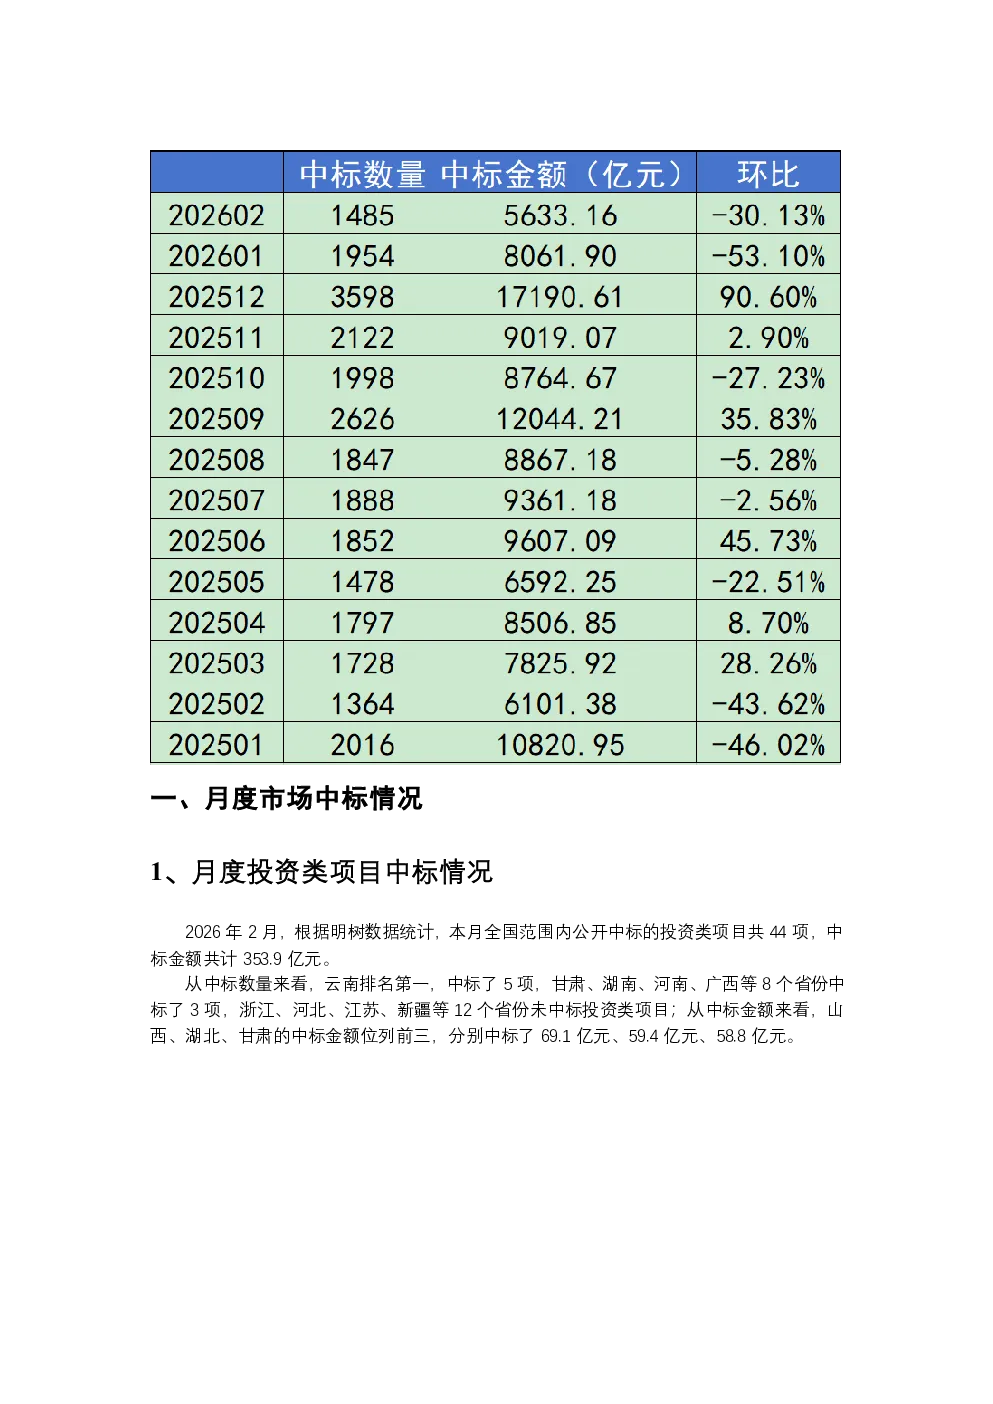
这份报告详细统计了2026年2月全国基建市场的中标情况,包括投资类和非投资类项目的数量与金额。投资类项目共44项,金额353.9亿元;非投资类项目达1441项,金额5279.26亿元。报告还分析了云南、山东等地区的项目分布,以及中国建筑等八大央企的中标占比。此外,报告突出了中建三局在高速公路、轨道交通等领域的领先地位,并披露了武汉市青山区余热供暖制冷项目作为本月中标金额最大的项目。
基建行业未来发展趋势如何?
从本报告中可见,基建行业在多个细分领域持续发力,非投资类项目数量远超投资类,显示出市场对基础设施建设的长期需求。云南、山东等地区在项目数量和金额上表现突出,表明区域发展不平衡仍需通过基建投资进行调节。八大央企的中标占比超过36%,反映出大型企业在基建市场的主导地位。虽然报告未提供细分领域数据,但高速公路、轨道交通等行业的持续中标,暗示这些领域仍是未来基建投资的重点方向。
报告中重点分析了哪些方向?
报告重点分析了全国基建市场的整体中标情况,区分了投资类与非投资类项目的差异,并突出了八大央企的市场地位。在行业层面,报告特别关注了中建三局在高速公路、轨道交通和城镇综合开发三个领域的表现,显示了对龙头企业跨领域经营能力的关注。此外,武汉市青山区余热供暖制冷项目作为单个项目的标杆,也体现了报告对重大项目价值的挖掘。但报告未深入探讨具体细分领域的竞争格局和技术创新动态。
当前基建市场现状如何判断?
当前基建市场呈现出投资类项目规模相对较小、非投资类项目占主导的特点。全国范围内非投资类项目数量高达1441项,金额达5279.26亿元,远超投资类项目。地区分布上,山东和广东分别在项目数量和金额上领先,反映出区域经济发展的不均衡性。八大央企凭借其规模优势,占据了总中标金额的36.43%,显示出市场集中度较高。但报告未提供更细致的市场竞争数据,难以全面评估市场格局的动态变化。
这份报告有哪些风险提示?
报告本身的风险提示主要体现在数据局限性上。首先,报告仅统计中标金额,未包含新签合同额,可能无法完全反映企业的实际业务规模。其次,报告未披露细分领域的具体数据,对于关注特定赛道如轨道交通或城镇综合开发的投资者而言,信息不够充分。此外,八大央企的中标占比超过36%,可能存在市场集中度过高的风险,一旦政策调整或竞争加剧,可能影响相关企业的业绩表现。最后,报告未涉及宏观经济环境变化对基建市场的潜在影响,这也是投资者需要关注的外部风险因素。