猜你想问
2026年8月基建市场月报主要有哪些核心数据?
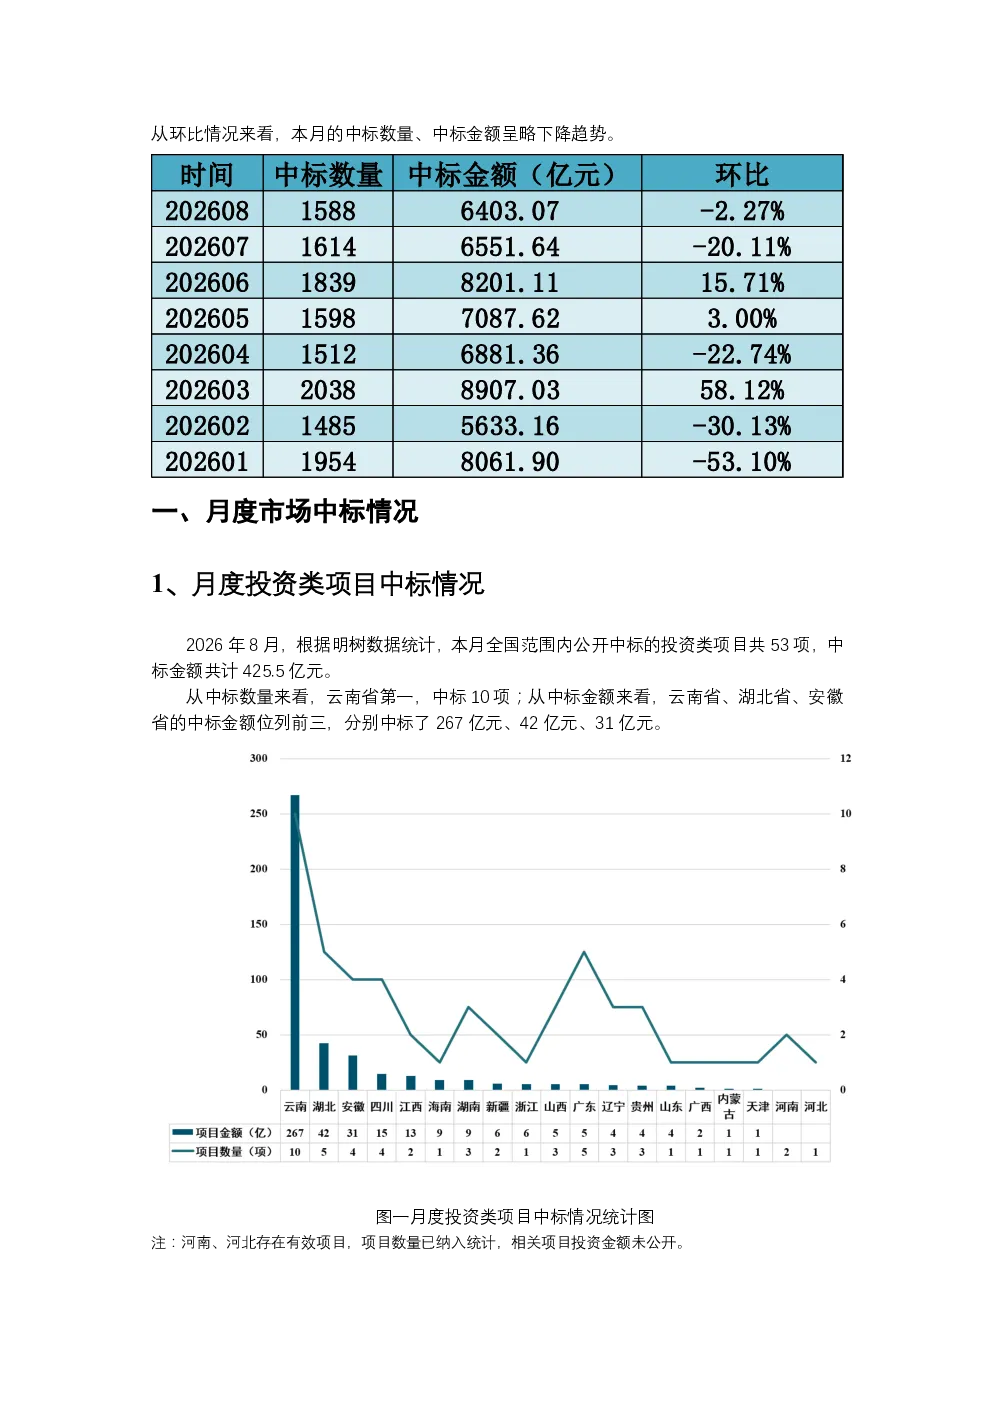
2026年8月全国基建市场公开中标项目共计53项投资类和1535项非投资类,总中标金额达6403.07亿元。投资类项目以云南省表现突出,中标10项金额267亿元;非投资类项目广东省以149项532亿元领先。八大央企合计中标717项金额2922.77亿元,占比45.65%。鲁甸至巧家高速公路TZR-1标段以168.45亿元成为最大中标项目。数据来源包括地方公共资源交易服务平台和中国政府采购网,统计口径为项目中标时的投资总额(不含新签合同额)。
基建赛道未来发展趋势如何?
从本次8月数据看,基建投资呈现区域集中特点,云南、广东等省份项目数量和金额领先,反映地方基建需求差异。投资类项目以特许经营、EPC+F等模式为主,非投资类以EPC、施工总承包为主,显示基建投资模式持续多元化。八大央企在基建市场占据主导地位,反映行业资源向头部企业集中。未来基建投资可能继续围绕交通基建、城镇综合开发等领域展开,但具体投向需结合政策导向和地方财政能力判断。
本报告重点分析了哪些领域?
本报告重点分析了高速公路、轨道交通、城镇综合开发等基建领域的项目中标情况。云南建设基础设施投资股份有限公司在高速公路、轨道交通等领域表现突出,以168.45亿元中标金额居首,显示这些领域仍是基建投资的重要方向。报告还分析了投资类与非投资类项目的区别,以及央企在基建市场的主导地位。但需注意,部分省份如河南、河北的投资金额未公开,可能影响全面评估。
当前基建市场现状如何判断?
当前基建市场呈现总量稳定、结构分化的特点。全国基建项目数量保持较高水平,非投资类项目占比远超投资类,显示传统基建投资仍是主体。区域分布不均衡,东部和南部沿海省份项目数量和金额领先,中西部地区相对滞后。央企在基建市场占据主导地位,反映行业资源集中度较高。但具体到各省的投资规模和项目质量,仍需结合当地政策环境和财政状况进行具体分析。
本报告有哪些风险提示需要注意?
本报告数据来源于公开渠道,可能存在部分项目信息不完整的情况,如部分省份投资金额未公开。基建投资受政策影响较大,未来政策调整可能影响项目落地和投资规模。此外,基建项目周期较长,资金回笼速度较慢,可能存在一定的资金压力。同时,行业资源向头部企业集中,可能加剧市场竞争,对中小企业生存带来挑战。投资者需关注政策变化和行业竞争格局动态。