猜你想问
2026年1月基建市场中标情况如何?
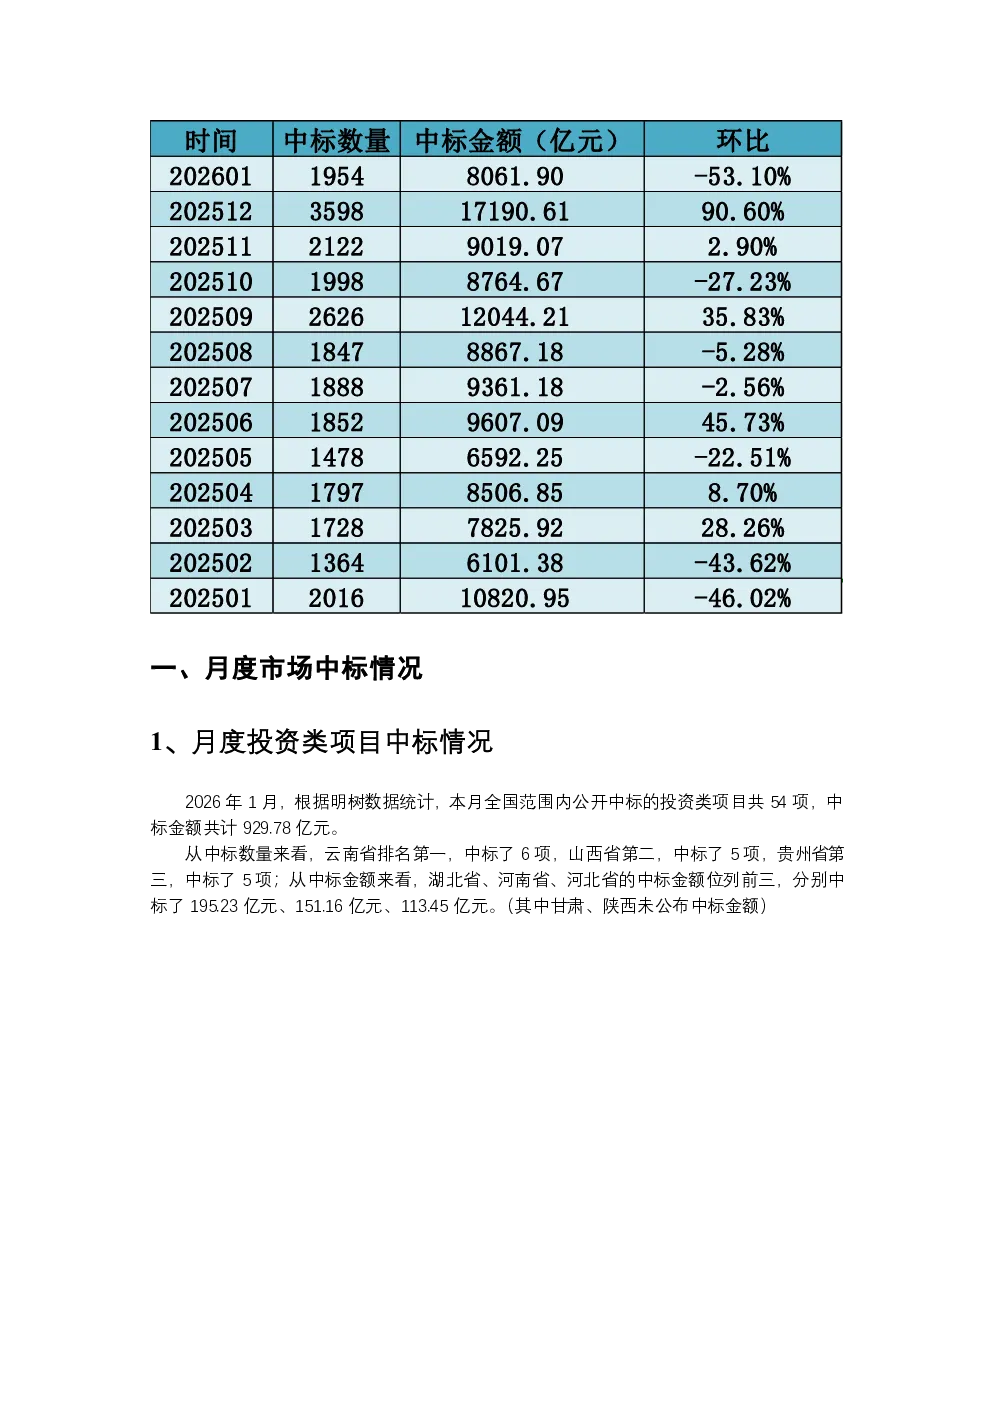
2026年1月,全国范围内公开中标的投资类项目共54项,中标金额929.78亿元,环比下降53.10%;非投资类项目共1900项,中标金额7132.12亿元。从区域来看,云南省投资类项目中标数量最多(6项),湖北、河南、河北投资类项目中标金额领先;非投资类项目山东、湖北、广东中标数量最多,广东中标金额最高(646.66亿元)。八大央企参与741项中标,合计金额3126.99亿元,占总中标金额38.79%。高速公路、城镇综合开发领域中标金额较高,轨道交通领域暂无投资类成交项目。海南州“算力+”人工智能产业生态集群项目(EPC)以162.10亿元成为本月中标金额最高的项目。投资类项目指中标金额≥1亿的特许经营、EPC+F等;非投资类项目指中标金额≥1亿的EPC、施工总承包等。成交额统计中标时的投资总额,不含新签合同额。
基建市场未来发展趋势如何?
从2026年1月数据看,基建市场呈现区域分化特征,云南、湖北等地投资类项目活跃,广东在非投资类项目金额领先。八大央企仍是市场主力,但占比有所下降。高速公路、城镇综合开发等领域持续获得较多中标机会,而轨道交通领域暂无投资类成交,可能受季节性或政策性因素影响。海南州“算力+”人工智能产业生态集群项目中标金额突出,显示“算力+”等新兴赛道逐渐成为基建投资重点。未来基建市场可能继续围绕新型基础设施建设、区域一体化发展等领域展开,但需关注项目落地进度和资金来源稳定性。
本报告重点分析了哪些领域?
本报告重点分析了高速公路、轨道交通、城镇综合开发三大领域的中标情况。其中,高速公路领域中国建筑、中国中铁等企业中标金额较高;轨道交通领域暂无投资类成交项目,需持续关注后续动态;城镇综合开发领域中国建筑、中建三局等表现突出,中交一公局在非投资类项目中中标金额领先。此外,报告还梳理了八大央企中标情况,显示央企在基建市场仍具主导地位,但需警惕其负债水平和项目盈利能力。海南州“算力+”人工智能产业生态集群项目中标金额最高,反映新兴技术领域在基建投资中的重要性日益凸显。
当前基建市场现状如何判断?
当前基建市场呈现总量收缩但结构优化的特点。投资类项目数量和金额均环比大幅下降,显示传统基建投资增速放缓;非投资类项目数量仍保持高位,表明施工建设需求依然旺盛。区域分布上,云南、湖北等地投资类项目活跃,广东在非投资类项目金额领先,反映区域政策导向和市场需求差异。央企中标占比虽高,但需关注其后续项目拓展能力。从行业看,高速公路、城镇综合开发等领域仍是主要发力点,而轨道交通领域需关注政策调整影响。新兴技术领域如“算力+”开始获得较多关注,可能成为未来投资亮点。
本报告有哪些风险提示?
本报告提示基建市场需关注以下风险:一是投资类项目中标金额大幅环比下降,可能影响企业后续营收和现金流,需警惕部分企业债务压力。二是区域分化加剧,部分省份项目落地存在不确定性,可能影响投资效率。三是新兴领域如“算力+”虽有亮点,但技术成熟度和商业模式仍需观察,投资需谨慎评估。四是政策环境变化可能影响基建项目审批和资金到位情况,需持续跟踪政策动向。五是部分央企可能面临资产质量下滑风险,需关注其项目盈利能力和负债管理。