猜你想问
2026年3月基建市场中标情况有哪些关键数据?
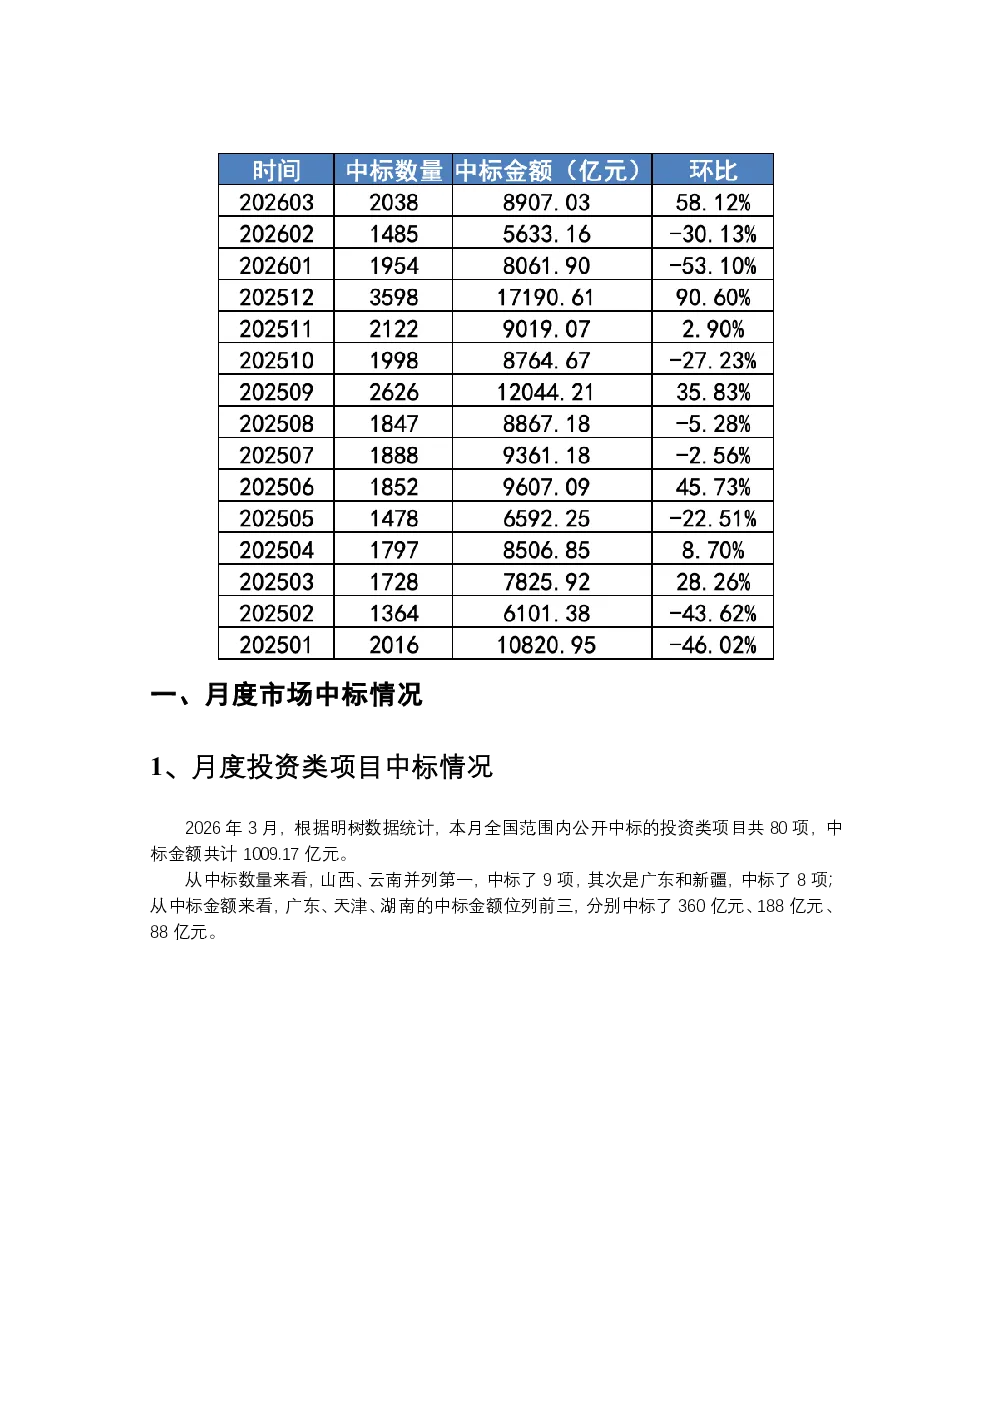
2026年3月,全国基建市场公开中标的投资类项目80项,金额1009.17亿元;非投资类项目1958项,金额7897.86亿元。广东在数量和金额上均居首位,分别以8项和360亿元领先。山西、云南并列数量第一(各9项),天津、湖南金额位列前三。非投资类项目广东以181项和821亿元居首,新疆、四川金额领先。八大央企中标项目741项,金额3642.35亿元,占总金额40.89%。中交第四航务工程局以342.02亿元中标金额领先,主要涉及高速、轨道交通和城镇综合开发领域。清远至珠海高速公路项目以342.02亿元中标金额居首,前十中标单位合计中标622.68亿元。
基建市场未来发展趋势如何?
从月度数据看,基建市场呈现区域集中特点,广东、山东等地持续领先。央企在市场中的主导地位明显,八大央企中标金额占比超四成。细分领域方面,高速公路、轨道交通和城镇综合开发是当前重点。投资类项目数量相对较少,但金额较高,反映项目规模较大。非投资类项目数量占比高,显示施工和总承包需求旺盛。未来基建市场可能继续受益于国家基础设施投资计划,但具体趋势需结合后续政策及项目落地情况观察。
本报告重点分析了哪些领域?
本报告重点分析了基建市场月度中标情况,涵盖投资类与非投资类项目的中标数量、金额及区域分布。特别关注了八大央企的中标表现,以及中交第四航务工程局等领先企业的中标领域。报告还梳理了月度十大中标项目,并提供了数据来源及口径说明。从内容看,报告聚焦于中标数据本身,未深入探讨项目后续执行或财务影响等细节。
当前基建市场现状如何判断?
当前基建市场呈现总量增长态势,非投资类项目数量远超投资类项目,显示施工需求旺盛。区域分布上,广东、山西、云南等地较为集中,反映地方基建投资强度较高。央企在市场中占据重要地位,体现国家基建投资的主导性。从项目类型看,高速公路、轨道交通等仍是热点领域。整体而言,基建市场保持活跃,但具体项目落地及资金到位情况仍需持续关注。
本报告有哪些风险提示?
本报告数据来源于公共资源交易平台等公开渠道,但可能存在信息滞后或不完整风险。报告仅反映中标情况,未包含项目后续执行、资金到位等详细信息,可能影响对项目真实进展的判断。基建市场受政策影响较大,政策调整可能对项目中标及执行产生不确定性。此外,报告未涉及具体企业财务状况,对企业在基建市场的具体表现无法提供全面评估。